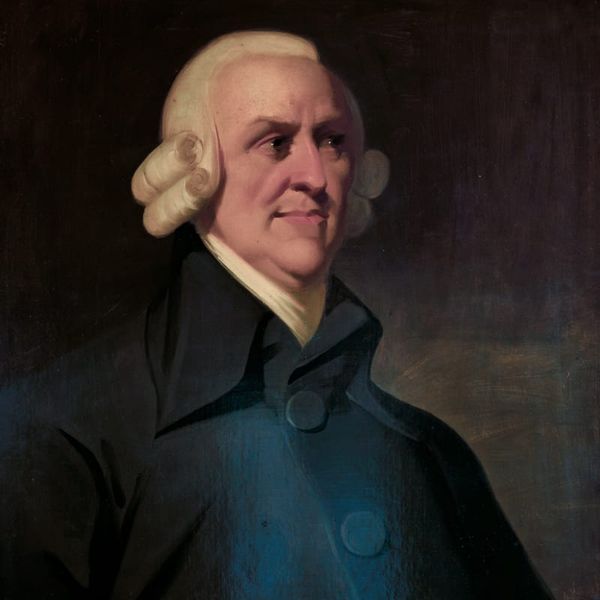
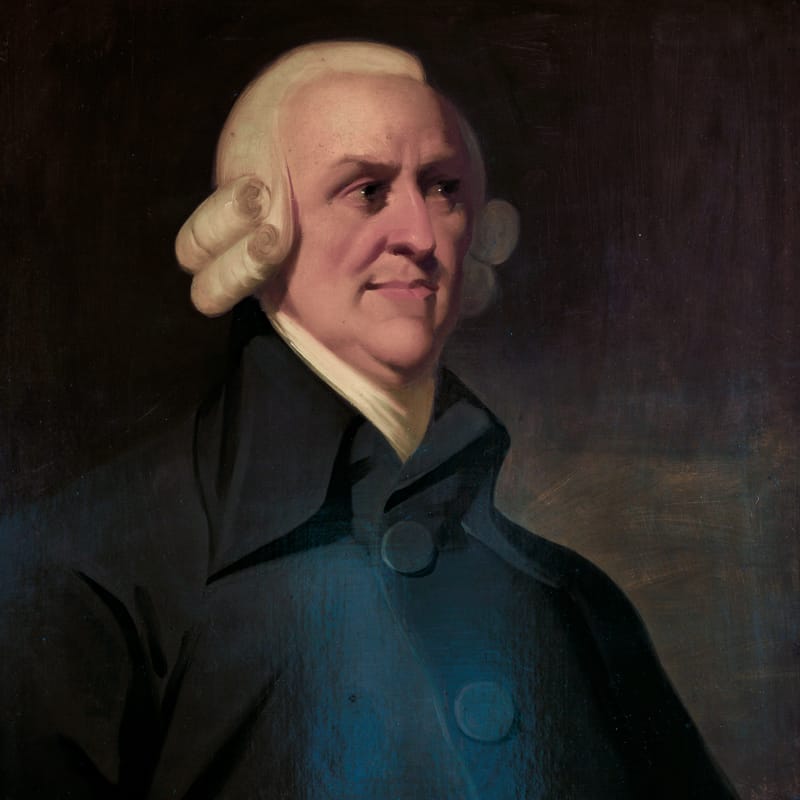
Fez em 9 de Março 250 anos que Adam Smith publicou An Inquiry Into the Nature and Causes of the Wealth of Nations (Uma Investigação sobre a Natureza e as Causas da Riqueza das Nações), assim inventando a economia. Composto por cinco ‘livros’, com mais de 1000 páginas, pode dizer-se que A Riqueza das Nações é o “Antigo Testamento” da economia política clássica, sendo os Principles of Economics (Princípios de Economia), de David Ricardo, escritos em 1819, o respectivo “Novo Testamento”.
Adam Smith tornou-se o guru da economia do laissez faire, do livre mercado, o homem de quem economistas da Universidade de Chicago como George Stigler e Milton Friedman se socorreram para mentor teórico do “livre mercado”. Políticos de direita defensores do mercado livre, como Margaret Thatcher, têm-lhe cantado louvores, nele inspirados para políticas de redução do Estado e do papel do governo, políticas de “deixar o mercado mandar” em todos os aspectos da organização social. Economistas do mercado livre global, como Friedrich Hayek e a escola austríaca da economia de livre mercado, vão buscar os seus princípios basilares a Smith. Até há um think tank com sede no Reino Unido que lhe ostenta o nome, reivindicando elaborar políticas económicas assentes em princípios claros de “livre mercado”. O seu lema: “usar mercados livres para criar um mundo mais rico, mais livre e mais feliz”.
A mais famosa proposição de Adam Smith n’A Riqueza das Nações é a que se refere à chamada “mão invisível” do mercado:
“Em geral, [cada indivíduo] não tem, de facto, a intenção de promover o interesse público, nem sequer tem a noção do ponto a que o promove… Visa somente a sua própria segurança; e ao orientar a indústria dada de maneira tal, que seja máximo o valor da sua produção, ele visa somente o seu próprio proveito, nisto sendo, como em tantos outros casos, guiado por uma mão invisível a promover um fim de que não fazia tenção alguma.”
Smith argumenta aqui que, em prosseguindo cada indivíduo a sua própria actividade económica, ele não tem consciência de que da combinação de todas as acções individuais surge um mercado de produção e consumo que, não estando submetido ao seu comando, invisivelmente produz um resultado que é melhor para todos. Subjaz a este raciocínio a grande intuição de Smith de que a indústria moderna assenta numa divisão de trabalho: segmentando a produção da mercadoria em partes discretas em que o trabalho humano se especialize, em vez de o trabalhador realizar todos e cada um dos passos do processo de produção, aumenta a produtividade e diminuem os custos e preços. Enquanto Smith nos relata os benefícios da divisão do trabalho na produção capitalista, Marx descobre-nos o lado sombrio dessa divisão do trabalho: a alienação da humanidade, que faz do trabalho criativo labuta penosa.
Para Smith, a competição entre os indivíduos num mercado surte um resultado benéfico para todos. Daí jorra a visão de que “o consumo é o fim e propósito único de toda a produção; haverá de atender-se ao interesse do produtor na medida apenas necessária para promover o do consumidor.” Esta é a base clássica da economia neoclássica moderna, assente no mito do consumidor “soberano”. Marx demonstrou mais tarde que “soberana” é a produção ou, mais exactamente, que o “soberano” da propriedade privada dos meios de produção permite que os capitalistas empreguem trabalhadores destituídos de propriedade própria para produzir com fins lucrativos.
Smith opunha-se veementemente ao monopólio, frequente na sua época, muitas vezes controlado por um Estado monárquico corrupto. Na sua opinião, tais monopólios arruinavam a indústria e reduziam a iniciativa empresarial e, consequentemente, a produtividade e a prosperidade. Opunha-se particularmente ao mercantilismo, doutrina de comércio internacional que preceituava que as nações protegessem as suas indústrias e acumulassem excedentes, em vez de expandirem o comércio. Explicou a razão por que o protecionismo era sempre contraproducente.
“Com estufas, canteiros e paredes aquecidas, é possível cultivar uvas de excelente qualidade na Escócia e, a partir delas, produzir um vinho igualmente bom, por um custo cerca de trinta vezes superior ao de um vinho de qualidade pelo menos equivalente importado de países estrangeiros. Seria razoável uma lei que proibisse a importação de todos os vinhos estrangeiros, apenas para incentivar a produção de clarete e borgonha escoceses?”
*/Banner Maio*/
Pode A Riqueza das Nações ter consagrado o nome de Smith como pai da economia dominante, assente em mercados livres de interferências do Estado, de monopólios e de sindicatos. No entanto, ele escreveu igualmente um livro anterior, em 1759, intitulado A Teoria dos Sentimentos Morais. Quem ler ambos com atenção verá que Smith não era um evangelista fervoroso do livre mercado que negasse o papel do Estado ou, por outra, considerasse que o comportamento humano fosse movido pelo interesse material egoísta e nada mais. É um mito criado pelos defensores hodiernos do mercado livre que Smith se opusesse ao Estado e ao comportamento moral com prejuízo do interesse material. Pelo contrário. O economista de Chicago Jacob Viner, da década de 1920, resumiu-o assim:
laissez-fairelaissez-faire
Opôs-se veementemente à escravatura.
“Não há um só negro da costa de África que não possua um grau de magnanimidade inconcebível para a alma do seu sórdido senhor. Nunca a Fortuna exerceu o seu império sobre a humanidade mais cruelmente do que quando submeteu tais nações de heróis à imundície das prisões da Europa.”
A segurança e a sobrevivência do Estado capitalista eram, no fim de contas, mais importantes do que o mercado livre no comércio internacional – uma mensagem para o presente.
Marx foi leitor assíduo de A Riqueza das Nações. Reconheceu a contribuição de Smith para o desenvolvimento de uma teoria do valor baseada no trabalho. Como Smith disse, “o trabalho, por si só, com valor nunca variante, é a única craveira, última e real, pela qual é possível estimar e comparar o valor de todas as mercadorias em qualquer momento e local. É o seu preço real; o dinheiro é o seu preço nominal.” Marx passou depois, no entanto, a criticar Smith pela incongruência da sua teoria do valor-trabalho, na medida em que Smith regrediu para uma teoria do valor baseada em “factores de produção“, isto é, a renda auferida pelos proprietários, o lucro dos capitalistas e o salário dos trabalhadores, e não em que todo o valor seja criado pelo trabalho e depois apropriado por proprietários e capitalistas. A teoria dos factores de produção domina a economia convencional moderna, tendo a teoria do valor-trabalho sido relegada para o cesto de papéis. Como disse Marx:
“As contradições de Adam Smith são significativas porque contêm problemas que, se bem que os não resolva, ele revela, ao contradizer-se a si próprio. O que melhor demonstra ter ele tido um instinto correcto neste particular é que os seus sucessores vieram a ocupar posições opostas, baseando-se num ou noutro dos aspectos dos seus ensinamentos.” “Teorias da Mais-Valia I, 151”.
Adam Smith não foi, de facto, um defensor consequente do comércio livre. Matizou a sua posição pela situação da economia britânica na época. Apoiou os Actos de Navegação — que regularam o comércio e o transporte marítimo entre a Inglaterra, as suas colónias e países terceiros —, apesar de estas leis requererem o transporte das mercadorias em navios britânicos, ainda que outras opções fossem mais baratas. “A defesa”, escreveu em A Riqueza das Nações, “é bem mais importante do que a opulência.” Denunciar como “protecionistas” políticas de segurança desejáveis era não perceber nada. A segurança e a sobrevivência do Estado capitalista eram, no fim de contas, mais importantes do que o mercado livre no comércio internacional. É uma mensagem para o presente, quando a “defesa” do Estado imperialista dos EUA até sobre a rentabilidade do capital global tem precedência.
As ideias expressas em A Riqueza das Nações há 250 anos serão reexaminadas à luz dos nossos tempos este verão, na conferência da Associação Mundial de Economia Política, em Londres.
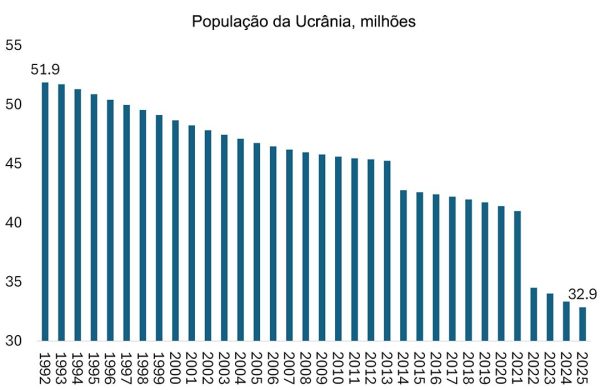
Quatro anos de guerra enfraqueceram drasticamente Ucrânia e Rússia. Do lado ucraniano e ocidental, sustenta-se que morreram mais de 1 milhão de russos, mas menos de cem mil ucranianos. A Rússia sustenta o inverso, cerca de 300 mil ucranianos mortos ou feridos só em 2025. A população da Ucrânia diminuiu 37% desde o colapso da União Soviética e 20% desde o início da guerra. O PIB real caiu 37% em relação ao valor de 1991 e 21% desde o início da guerra.
Hoje é o último dia do quarto ano da guerra entre a Ucrânia e a Rússia. Nestes quatro anos, a invasão da Ucrânia pela Rússia causou impressionantes estragos ao povo e à economia ucranianos. As estimativas do número de mortos e feridos na guerra, bem como das vítimas civis, divergem radicalmente. Do lado ucraniano e ocidental, sustenta-se que morreram mais de 1 milhão de russos, mas menos de cem mil ucranianos. Os russos sustentam o inverso, cerca de 300 mil ucranianos mortos ou feridos só em 2025. A estimativa mais recente da Mediazona, uma agência sediada na Ucrânia, situa-se entre os dois extremos: 160 mil mortos do lado da Rússia e um número ligeiramente superior do lado ucraniano.
Seja a verdade qual for, a guerra tem sido uma crise humanitária para a Ucrânia, especialmente durante este Inverno, em que os sistemas de energia e aquecimento das principais cidades foram em grande parte destruídos por mísseis russos. Em quatro anos de guerra, milhões de pessoas fugiram para o estrangeiro e muitos milhões mais foram deslocados de casa dentro da Ucrânia. A população da Ucrânia diminuiu 37% desde o colapso da União Soviética e 20% desde o início da guerra. O PIB real caiu 37% em relação ao valor de 1991 e 21% desde o início da guerra.
Os danos físicos e mentais para aqueles que permanecem na Ucrânia têm sido imensos. Preocupação particular são as perdas de aprendizagem das crianças ucranianas. Há estudos que mostram que uma guerra nos primeiros cinco anos de vida de uma pessoa fica associada, passados os sessenta anos, a um declínio de cerca de 10% dos índices de saúde mental. O problema não se reduz, assim, às vítimas da guerra e à economia; abrange também danos a longo prazo para os ucranianos que ficaram no país.
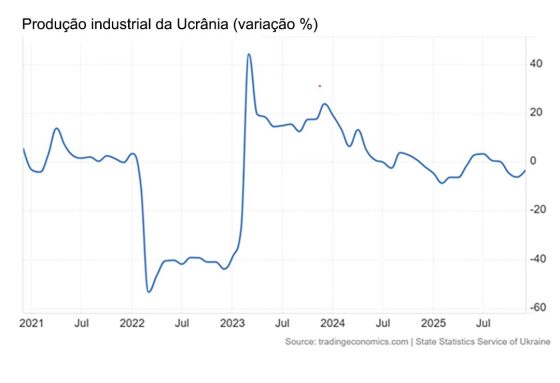
Apesar da guerra, nos últimos dois anos tem havido alguma recuperação económica na Ucrânia – pelo menos em termos de PIB. Os portos ucranianos no Mar Negro continuam a funcionar, e o comércio flui ao longo do Danúbio para ocidente, mas em menor escala por caminho de ferro. A agricultura registou, entretanto, uma recuperação modesta. Não obstante, a produção de ferro e aço continua reduzida a uma fracção da do nível pré-guerra; desceu de 1,5 milhões de toneladas por mês antes da guerra para apenas 0,6 milhões por mês. No final de 2025, a produção industrial na Ucrânia diminuiu 3,5% em termos homólogos.
A Ucrânia carece cada vez mais de pessoas fisicamente aptas para produzir ou ir para a guerra. Análises independentes mostram uma taxa de desemprego que, embora volátil, se mantém a um nível constantemente elevado, com um pico de 22,8% no final de 2025. Mais de 80% são mulheres, uma vez que os homens têm sido em grande parte recrutados para as forças armadas. Metade dos jovens (de menos de 35 anos) ainda não recrutados não têm trabalho. Existe uma enorme escassez de pessoas qualificadas; grande parte delas abandonou o país. O governo está tão desesperado por mobilizar homens para o exército que recorreu a «brigadas de recrutamento» que fazem rusgas pelas ruas, dia e noite, para apanhar homens e mandá-los à força para a frente de guerra.
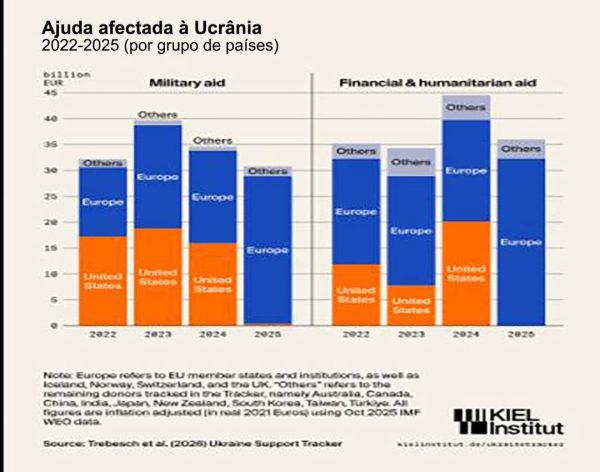
A Ucrânia continua completamente dependente do apoio do Ocidente. Precisa de pelo menos 40 mil milhões de dólares por ano para manter a administração a funcionar, sustentar a população e manter a produção. Somem-se-lhe os mais de 40 mil milhões de dólares por ano de que carece para sustentar as forças armadas. Desde o início da invasão em grande escala da Rússia, mais de metade do orçamento do Estado tem sido gasto na defesa, 26% do PIB. A Ucrânia tem contado com a UE para o financiamento civil, e com os EUA para todo o financiamento militar – uma «divisão de tarefas» linear. Contudo, desde a investidura da administração Trump, em 2025, os EUA reduziram drasticamente a sua ajuda militar directa. Instaram os europeus a revezá-los tanto no financiamento civil como no militar.
Em 2025, a ajuda europeia aumentou significativamente, com a verba afecta à ajuda militar a subir 67% e à ajuda financeira e humanitária, 59%. A quota da ajuda civil total da UE subiu para 90%, contra cerca de 50% no início da guerra. No entanto, devido à retirada dos EUA, a ajuda militar em 2025 registou ainda assim uma queda global de 13%, e o financiamento civil de 5%, em termos reais.
A ajuda militar da Europa depende de apenas alguns países da Europa Ocidental, principalmente a Alemanha e o Reino Unido, que foram responsáveis por cerca de dois terços da ajuda militar da Europa Ocidental entre 2022 e 2025. A UE ficou entalada a tentar encontrar fundos para a Ucrânia para este ano. O plano da UE de se servir de activos cambiais russos congelados soçobrou por os depositários dos activos, a Euroclear, na Bélgica, temerem pesadas perdas nos tribunais internacionais. Mantém-se em suspenso um novo plano da UE para, emitindo obrigações soberanas, mobilizar cerca de 100 mil milhões de dólares.
O FMI e o Banco Mundial propuseram assistência monetária, mas, para isso, a Ucrânia tem de demonstrar «sustentabilidade», portanto ser capaz de reembolsar os empréstimos num dado momento. Assim, a não se concretizarem empréstimos bilaterais dos EUA e dos países da UE (e estão em causa essencialmente empréstimos, não fundo perdido), o FMI não poderá pôr à disposição o seu programa de financiamento. Está para ser anunciada pelo FMI, para 2026, uma nova parcela de empréstimo, no valor de cerca de 8 mil milhões de dólares.
Tudo isto repõe a pergunta: que acontecerá à economia da Ucrânia se e quando a guerra com a Rússia chegar ao fim? A estimativa mais recente do Banco Mundial aponta para custos de 588 mil milhões de dólares nos próximos dez anos para a recuperação e reconstrução da Ucrânia – admitindo que a guerra termine este ano. É o triplo do actual PIB ucraniano. Tal não impede, porém, que até esse valor esteja subestimado. A própria Ucrânia estima que será necessário um bilião de dólares, dos quais quase 400 mil milhões para a reabilitação do setor energético, 300 mil milhões para habitação e infra-estruturas urbanas, 200 mil milhões para corredores de transporte e logística, e 100 mil milhões para serviços sociais e instituições públicas. O total é equivalente a seis anos do antigo PIB da Ucrânia. São cerca de 2% do PIB da UE por ano ou 1,5% do PIB do G7, durante cinco anos. Mesmo que a reconstrução corra bem e admitindo que sejam repostos todos os recursos pré-guerra da Ucrânia (a indústria e a mineração no Leste da Ucrânia passaram para as mãos da Rússia), a economia (PIB) continuaria a situar-se 15% abaixo do nível pré-guerra. Caso contrário, a recuperação será ainda mais demorada.
A Comissão Europeia anunciou um Fundo-Bandeira Europeu, um suposto «veículo de capital» conjunto apoiado pela UE, Itália, Alemanha, França, Polónia e pelo Banco Europeu de Investimento, para mobilizar investimentos públicos e privados em larga escala para reconstruir a Ucrânia no pós-guerra. Na prática, equivaleria à aquisição da economia e dos recursos da Ucrânia por investidores ocidentais. Acontece que grande parte do que resta dos recursos da Ucrânia (os não anexados pela Rússia) já foi saldado a empresas ocidentais. Um total de 28% das terras aráveis da Ucrânia passaram a ser propriedade de uma mistura de oligarcas ucranianos, empresas europeias e norte-americanas e, ainda, do fundo soberano da Arábia Saudita. A Nestlé investiu 46 milhões de dólares numa nova unidade na região ocidental de Volyn, enquanto a Bayer, gigante alemã com uma linha de produção que vai dos medicamentos aos pesticidas, planeia investir 60 milhões de euros na produção de sementes de milho na região central de Zhytomyr. O dono da MHP, a maior empresa avícola da Ucrânia, é um antigo conselheiro do presidente ucraniano Poroshenko. A MHP recebeu mais de um quinto dos empréstimos do Banco Europeu para a Reconstrução e o Desenvolvimento (BERD) nos últimos anos. Emprega 28 mil trabalhadores e controla cerca de 360 mil hectares de terra na Ucrânia — uma área superior à dum membro da UE, o Luxemburgo.
O governo ucraniano está vinculado a uma solução de «livre mercado» para a economia do pós-guerra que passe por novas vagas de desregulamentação do mercado de trabalho por baixo dos próprios padrões laborais mínimos da UE — a exploração desbragada; e cortes drásticos nos impostos sobre as sociedades e sobre o rendimento; a par da privatização total dos activos estatais remanescentes. As pressões da economia de guerra obrigaram, contudo, o governo a, para já, pôr estas políticas em lume brando, dominando as exigências militares a agenda.
O objectivo do governo ucraniano, da UE, do governo dos EUA, das agências multilaterais e das instituições financeiras americanas agora encarregadas de angariar fundos e afectá-los à reconstrução é restaurar a economia ucraniana como uma espécie de zona económica especial, com dinheiros públicos a cobrirem eventuais perdas potenciais do capital privado. A Ucrânia ficará livre de sindicatos, de regimes e regulamentações fiscais exigentes para as empresas e de quaisquer obstáculos significativos ao investimento lucrativo do capital ocidental, aliado a antigos oligarcas ucranianos.
Rússia: economia de guerra
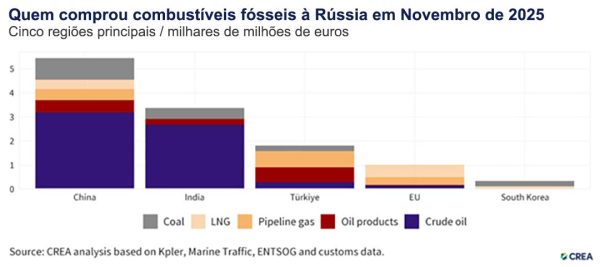
E a Rússia? Durante algum tempo, a invasão russa da Ucrânia para tomar as quatro províncias de língua russa no Donbass, no leste da Ucrânia, no início de 2022, acabou, ironicamente, por dar um empurrão à economia. A Rússia conseguiu-se desenvencilhar por entre as sanções ocidentais, investindo, do mesmo passo, quase um terço do seu orçamento na defesa. Apesar de ter ficado excluída dos mercados de energia da Europa, conseguiu diversificar para a China e Índia, em parte servindo-se de uma frota «fantasma» de petroleiros (portanto, não segurados pelo Ocidente) para dar a volta ao tecto de preço que os países ocidentais esperavam reduzisse o tesouro de guerra do país. A China passou a absorver 45% das exportações de petróleo russo, e a Rússia passou a principal fornecedor de petróleo à China.
As importações russas da China aumentaram mais de 60% desde que a guerra começou, subindo 26% em 2025, com a China a abastecer a Rússia de um fluxo constante de mercadorias, incluindo automóveis e aparelhos electrónicos, colmatando a lacuna das importações ocidentais perdidas.
No entanto, a guerra veio agravar uma escassez aguda de mão de obra. A Rússia vê-se a braços — tal como a Ucrânia — com uma carência desesperada de pessoas, ainda que por razões diferentes. Mesmo antes da guerra, a força de trabalho da Rússia estava a minguar devido a causas demográficas naturais. Depois, quando a guerra começou, em 2022, cerca de 750 mil trabalhadores russos e estrangeiros, a classe média dos sectores da informática, finanças e gestão, deixaram o país. Enquanto isso, o exército russo precisa de entre 10 e 30 mil novos recrutas todos os meses, sugando força de trabalho à produção interna. Para reforçar as forças armadas, a Rússia tem recrutado a contrato presidiários e outros. O balão de oxigénio à economia e aos salários que os enormes gastos com a defesa encheram já se começou a esvaziar. E os preços do petróleo à escala global caíram bem abaixo do limiar de rentabilidade da receita petrolífera da Rússia.
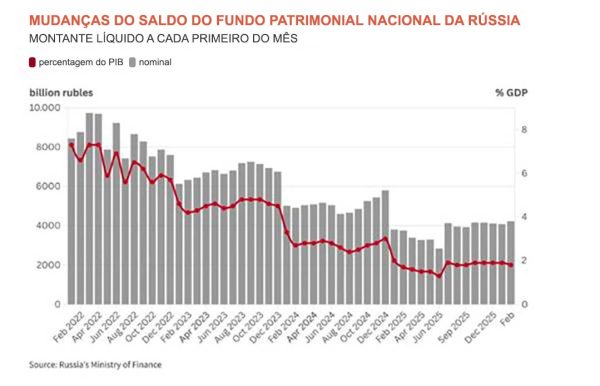
As receitas de petróleo e gás da Rússia, que representam até 50% das receitas do Estado, caíram 27% em relação ao ano anterior. A inflação situa-se em cerca de 8%, menos do que os máximos já atingidos de dois dígitos, mas o banco central russo continua a manter as taxas de juro em 16%, impossibilitando as famílias e as empresas de contraírem empréstimos para investimento ou consumo de bens de maior valor. As despesas com a guerra representam agora mais de 7% do PIB anual. Apesar do aumento da tributação, a forte subida do défice orçamental necessária para financiar a guerra está a drenar o fundo soberano da Rússia, obrigando as autoridades monetárias a considerar a possibilidade de monetizar os défices.
No entanto, a Rússia ainda dispõe de grandes reservas cambiais e de um rácio baixo da dívida pública em relação ao PIB. Ainda que as receitas da exportação encolham, o sistema bancário, em grande parte estatal, tem à mão montes de dinheiro mobilizável; Além de que os bancos também poderiam receber directivas para comprarem obrigações do Estado, como aconteceu no final de 2024. Se tudo falhasse, o banco central ainda poderia comprar obrigações do Tesouro, monetizando a dívida — se bem que isso importasse numa forte desvalorização do rublo e, consequentemente, num empurrão à inflação.
A economia da Rússia entrou em 2026 mais fraca do que estava um ano antes, com o crescimento em declínio e os preços do petróleo bem abaixo das projecções orçamentadas.
Os índices de actividade dos serviços e da indústria transformadora (PMIs) caíram muito; encontram-se agora em trajectória de contracção. As estimativas de crescimento real do PIB para o ano no seu todo foram revistas em baixa, para menos de 1% em 2025. O Instituto de Previsões Económicas da Academia Russa de Ciências projecta um crescimento de 0,7% em 2025 e de 1,4% em 2026, acelerando para cerca de 2% em 2027. O Fundo Monetário Internacional prevê um crescimento de 0,6% em 2025 e de 1,0% em 2026.
Na prática, a economia russa, tal como muitas outras na OCDE, encontra-se mergulhada na «estagflação» (a inflação mantém-se alta, mas a produção estagna). O «keynesianismo militar» da Rússia já não está a dar os resultados de outrora. Daí que todas as formas de oposição à guerra sejam impiedosamente reprimidas. O dissidente anti-guerra mais famoso é o marxista Boris Kagarlitsky, detido em Julho de 2023, que cumpre uma pena de cinco anos numa colónia penal. Mas há outros. Em Novembro de 2025, membros de um pequeno círculo de estudos marxista da cidade de Ufa foram condenados a 24 anos, acusados de «terrorismo» e «conspiração para derrubar o governo» — por lerem obras de Marx.
No entanto, apesar destas pressões sobre a economia russa e da crescente austeridade imposta ao povo russo, não haverá colapso financeiro, ao contrário do que afirmam muitos comentadores ocidentais. Este tipo de pensamento fruto do desejo dominou a agenda de muitos «especialistas» ocidentais durante todos os quatro anos de guerra. Mas a economia russa sobreviveu e a perspectiva é de que é suficientemente forte para continuar a guerra em 2026 e mais além. Ao contrário da Ucrânia, ela pode endividar-se mais, dado o relativamente baixo stock da dívida — e é possível voltar a aumentar os impostos. O banco central pode imprimir dinheiro, e o governo pode continuar a nacionalizar empresas para fortalecer a economia de guerra.
A situação será diferente se e quando a guerra terminar. A produção de guerra é essencialmente improdutiva para efeitos de acumulação de capital a longo prazo. A economia russa voltará à acumulação de capital civil logo que a guerra terminar. Isso porá na berlinda os sectores produtivos da Rússia. É muito provável declarar-se uma recessão no pós-guerra. A economia russa continua fundamentalmente assente em recursos naturais. Depende mais da indústria extractiva do que da indústria transformadora. A Rússia continua a sofrer de atraso tecnológico e a depender de importações de alta tecnologia. A Rússia não é um actor de tomo em nenhuma das tecnologias de ponta, da inteligência artificial à biotecnologia. Continua sem produzir tecnologias adequadas para um mercado de exportação competitivo que não se reduza às armas e à energia nuclear, estando as primeiras sujeitas a sanções e a segunda à beira disso.
Declínio demográfico, declínio da qualidade do ensino universitário, corte de laços com escolas internacionais e fuga de cérebros são factores agravantes destes problemas. O fosso tecnológico irá provavelmente cavar-se mais, com a Rússia a depender cada vez mais de importações chinesas e da engenharia reversa (cópia). O crescimento potencial do PIB real da Rússia não deve passar de 1,5% ao ano, limitado o crescimento por uma população envelhecida e minguante e por taxas de investimento e produtividade baixas. A mensagem subjacente é que a fraqueza económica da Rússia se manterá pelo resto da década.
E a paz?
Não me parece que haja grande perspectiva de acordo de paz num futuro previsível. Quando tomou posse, faz um ano, o Presidente Trump declarou que ia resolver a guerra na Ucrânia em uma semana. Estamos em 2026, continuam negociações intermináveis, e não há nenhum sinal de acordo. A actual direcção ucraniana opõe-se a qualquer acordo que implique perda de território (mesmo a Crimeia) e a qualquer veto a uma adesão futura à NATO. Os dirigentes europeus têm declarado que apoiarão a Ucrânia e continuarão a financiar a guerra e a prestar apoio militar. Os russos recusam quaisquer concessões quanto à posição, que há muito afirmam, de que o Donbass e a Crimeia passaram a fazer parte da Rússia, que os russo-falantes da Ucrânia devem ser protegidos da repressão e da discriminação, que a Ucrânia tem de renunciar a aderir à NATO e que as suas forças armadas devem ser reduzidas a níveis puramente defensivos. Pelo seu lado, os europeus ameaçam enviar tropas terrestres para a Ucrânia para apoiar um suposto «cessar-fogo».
O impasse lembra o da Guerra da Coreia da década de cinquenta (oficialmente ainda não terminado!). A guerra parece mais destinada a ser resolvida no campo de batalha do que pela via diplomática. Continuará, pois — fazendo mais milhares de baixas entre os soldados, mais privações para os ucranianos e deterioração do nível de vida da maioria dos russos.
A guerra não se tem limitado a destruir a Ucrânia; enfraqueceu gravemente a economia europeia, onde os custos de produção dispararam, uma vez perdidas as importações de energia barata da Rússia.
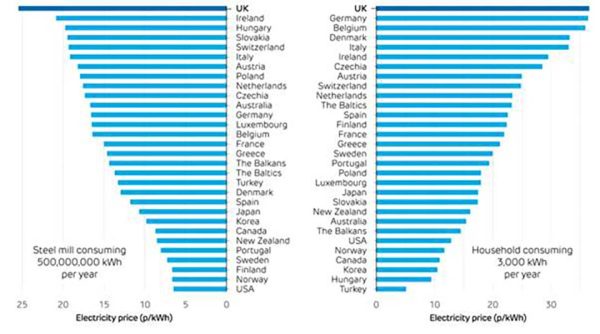
A guerra não se tem limitado a destruir a Ucrânia; enfraqueceu gravemente a economia europeia, onde os custos de produção dispararam, uma vez perdidas as importações de energia barata da Rússia. O Reino Unido, por exemplo, tem agora os custos de electricidade e energia mais elevados do mundo (com a Alemanha não muito atrás)! Um inquérito recente da confederação patronal britânica (CBI) indicou que o Reino Unido tem preços industriais quase dois terços acima da mediana dos países membros da Agência Internacional de Energia (AIE) e os mais elevados dos membros do G7. Os preços da electricidade no Reino Unido são cerca do dobro da mediana da UE. Actualmente, as empresas britânicas debatem-se com custos da electricidade que são cerca de 70% mais altos do que antes da crise, ao passo que os custos do gás são mais de 60% superiores. Quatro de cada dez empresas indicaram planear reduzir o investimento por causa disso.
Parece, porém, que os dirigentes europeus querem continuar a guerra mesmo que Trump acabe por se retirar. Alegam eles que, se se apoiar a Ucrânia por mais algum tempo, as perdas russas serão demasiado altas, a economia russa ruirá, e Putin não terá remédio senão pedir a paz, acabando, porventura, destituído. Os russos pensam o contrário; que a Ucrânia está de joelhos e não conseguirá aguentar muito mais tempo.
Os europeus acham que a Rússia está fraca e virtualmente derrotada – se bem que se prepare para invadir a Europa logo que derrotada a Ucrânia: se há análise contraditória… Ora, o argumento serve para justificar uma duplicação espectacular das despesas das principais economias europeias com a defesa para 5% do PIB nos próximos dez anos, de modo que se possam «defender» da iminente invasão russa. A ridícula justificação apresentada assenta no argumento de que os gastos com «defesa» “são o maior de todos os benefícios públicos”, parafraseando Bronwen Maddox (que promove a visão dos serviços de segurança britânicos). Conclui ela que “o Reino Unido poderá ter de contrair mais dívida para pagar os gastos com defesa de que tão urgentemente necessita. No próximo ano e anos seguintes, os políticos terão de estar preparados para arranjar dinheiro cortando nos subsídios de doença, nas pensões e nos cuidados de saúde… Enfim, os políticos terão de persuadir os eleitores a abdicar de algumas regalias para pagar a defesa.»
Será um imenso desvio do investimento para a improdutiva e destrutiva produção de armamento, afastando-o dos serviços públicos e direitos e garantias, bem como do investimento tecnológico, que tão necessários são, e canalizando-o para a improdutiva e destrutiva produção de armamento. É uma enorme incerteza que se levanta sobre o futuro da Europa como entidade económica dirigente pelo resta da década e depois dela.
A nova Estratégia de Segurança Nacional dos EUA deixa claro que a doutrina Monroe, da década de 1820, está de volta. Mas a tragédia da Venezuela e da América Latina é também que a desindustrialização do subcontinente desde a década de 1980 e a dependência crescente de exportações de matérias-primas sujeitam todas essas economias à volatilidade dos preços das matérias-primas (agrícolas, metais e petróleo), impossibilitando qualquer política económica independente.
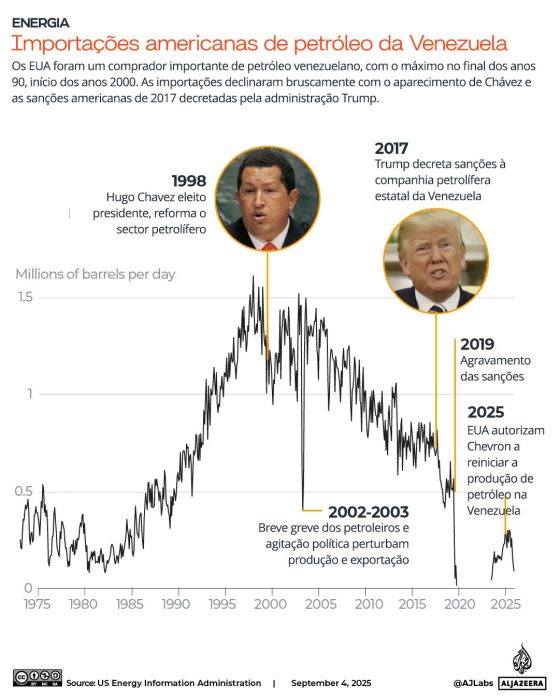
Poucas horas passadas do ataque militar dos EUA à Venezuela e da captura do presidente venezuelano Nicolás Maduro, o presidente Trump proclamou que “as maiores empresas petrolíferas dos Estados Unidos vão lá entrar, investir milhares de milhões de dólares, consertar a infraestrutura muito danificada e começar a pôr o país a ganhar dinheiro”. Trump não escondeu que uma das principais razões para o ataque e rapto de Maduro era conseguir que os Estados Unidos passassem a controlar as vastas reservas petrolíferas da Venezuela, a que Trump se refere como “o nosso petróleo”.
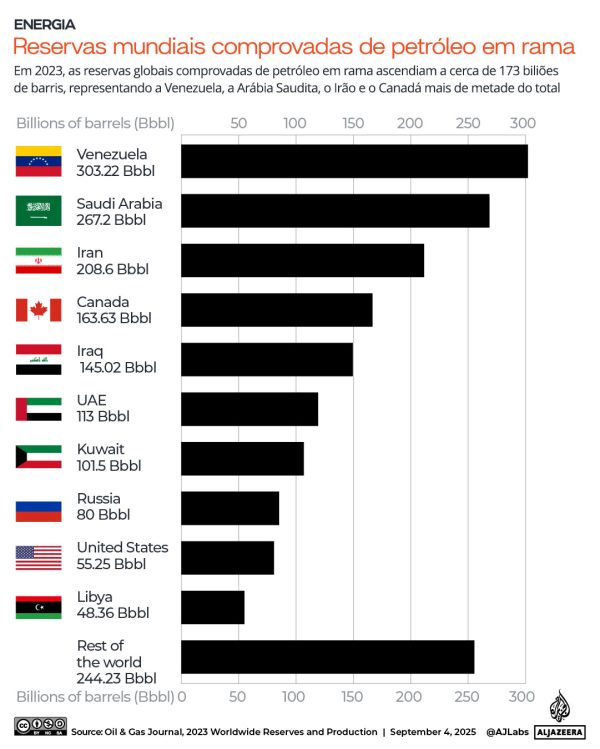
A Venezuela detém as maiores reservas de petróleo do mundo, cerca de 303 mil milhões de barris, ou 17% das reservas globais, segundo o Energy Institute, com sede em Londres — mais do que a Arábia Saudita, a primeira da OPEP+. Apesar destas vastas reservas, a produção de petróleo bruto da Venezuela continua muito abaixo da capacidade. A produção atingiu um pico de 3,5 milhões de barris/dia na década de 1970 (mais de 7% da produção global), mas caiu para menos de 2 milhões de barris/dia durante a década de 2010, caindo o valor médio para apenas 1,1 milhões de barris/dia no ano passado.
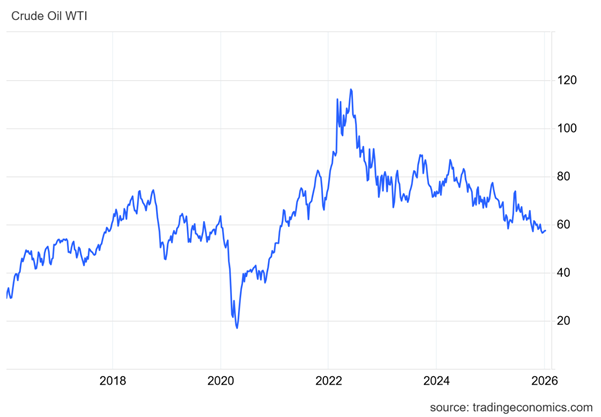
Os EUA passaram a ser o maior produtor mundial graças à chamada revolução do xisto, na década de 2000. Consequência disso foi, porém, o mundo ficar encharcado em petróleo, com a oferta a ultrapassar o aumento da procura global. Esta está em travagem, porque a expansão económica na maioria das grandes economias se faz à velocidade de uma lesma e devido à mudança gradual da produção de energia para as renováveis. Aliás, quando a Venezuela foi atacada, o preço do petróleo bruto Brent, referência do mercado, estava perto do mínimo dos últimos cinco anos, cerca de 60 dólares por barril.
Bem pode Trump dizer às grandes companhias petrolíferas do mundo que agora é ele quem manda na Venezuela e que elas se podem candidatar a investir para ganhar “uma data de massa” — as petrolíferas são capazes de não ter assim tanta certeza. Ali Moshiri, um antigo executivo da Chevron, está a tentar angariar 2 mil milhões de dólares para adquirir variados ativos venezuelanos. Porém, a aposta é arriscada. O entusiasmo de empresas como a própria Chevron, que até já detém uma licença dos EUA para perfurar e produzir petróleo venezuelano, é capaz de não ser por aí além.
O preço da restauração da produção de petróleo na Venezuela não vai ser baixo. A infraestrutura de perfuração está degradada, e o petróleo extraído é “pesado”, Extrair petróleo pesadíssimo implica fazer muitos furos e criar poços com vida útil relativamente curta — um processo bastante semelhante ao da produção de petróleo do xisto nos EUA — e, em seguida, misturar as vasas com petróleo mais leve ou nafta, de modo a poder correr por oleodutos antes de ser exportado e refinado. Produzir e comercializar petróleo “pesado” requer técnicas avançadas, como injeção de vapor e mistura com petróleos mais leves. Acresce que as reservas do país se concentram essencialmente na cintura do Orenoco, uma vasta e remota região na parte oriental do país, que se estende por cerca de 55 mil quilómetros quadrados.
O governo de Maduro passou a depender cada vez mais do apoio não da classe trabalhadora, mas das forças armadas, que gozavam de privilégios especiais.
Além disso, a enchente do petróleo já começou a afetar os lucros esperados da nova exploração e extração. As perdas acumuladas da indústria americana do petróleo de xisto na década de 2010 atingiram quase quinhentos mil milhões de dólares. Tudo depende do “limiar de rentabilidade”, que, para o xisto americano, se tem estimado num preço médio de cerca de 60 dólares por barril. Tudo isto, enquanto a oferta global de petróleo cresce mais rapidamente do que a procura, projetando a Agência Internacional de Energia um aumento da oferta global na ordem de 3 milhões de barris/dia em 2025 e mais 2,4 milhões em 2026, contra aumentos da procura de apenas 830 mil barris em 2025 e 860 mil em 2026. Jorge León, da Rystad Energy, estima em 115 mil milhões de dólares o custo da duplicação da produção para 2 milhões de barris no início da década de 2030 — quase o triplo das despesas de capital combinadas da ExxonMobil e da Chevron no ano passado. Conseguirão a Exxon e a Chevron fazê-lo lucrativamente, considerando o atual equilíbrio mundial da oferta e da procura de petróleo e tanto mais que esse petróleo “pesado” teria de ser vendido abaixo do preço de referência?
No entanto, há outros fatores por trás da jogada de Trump contra a Venezuela. A nova Estratégia de Segurança Nacional deixa claro que a doutrina Monroe, da década de 1820, está de volta, e com “doping”. Naquela época, o presidente Monroe declarou que as nações europeias não se podiam ingerir na América Latina nem tentar controlá-la: passava a estar na “esfera de influência” dos Estados Unidos da América. Com Trump, a globalização cedeu o lugar ao‘”Making America Great Again" (“Voltar a Engrandecer a América”), o que situa firmemente a América Latina como quintal do imperialismo norte-americano. A implicação é que nenhum país pode resistir à política e aos interesses dos EUA. É necessário instaurar “regimes amigos” que permitam quer o acesso privilegiado dos norte-americanos aos respetivos recursos, quer capacidade para negá-los aos concorrentes: barrar, por conseguinte, a crescente influência e investimento chinês na região – apesar de o petróleo venezuelano representar meros 300 mil dos 11,3 milhões de barris que a China importou diariamente em 2025, segundo o Instituto de Estudos de Energia de Oxford —, tendo empresas da República Popular da China ganhado posições na indústria de perfuração de petróleo da Venezuela.
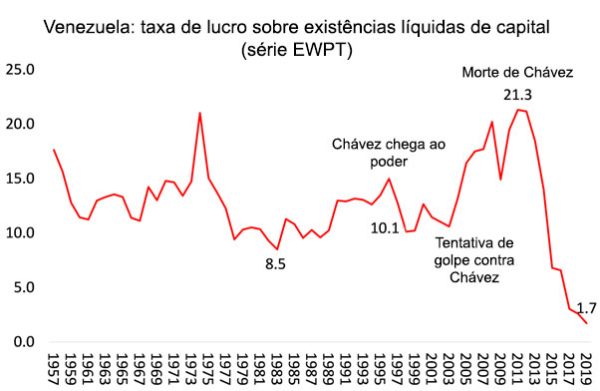
Em 2024, quando a contestada reeleição de Maduro ocorreu, salientei que o capitalismo venezuelano estava intimamente preso à rentabilidade do setor energético, que se encontrava numa espiral de morte após o colapso dos preços do petróleo a seguir a 2010 e as sanções americanas.
As conquistas que a classe trabalhadora alcançou no tempo de Chávez, na década de 2000, só foram possíveis porque os preços do petróleo atingiram o auge. A seguir, porém, os preços das matérias-primas, incluindo o petróleo, caíram, mais ou menos coincidindo com a morte de Chávez. O governo de Maduro perdeu o apoio da sua base operária à medida que a hiperinflação destruía o nível de vida. O governo passou a depender cada vez mais do apoio não da classe trabalhadora, mas das forças armadas, que gozavam de privilégios especiais. Os militares podiam comprar em mercados exclusivos (por exemplo, em bases militares), tinham acesso privilegiado a empréstimos e aquisições de carros e apartamentos e recebiam aumentos salariais substanciais. Exploravam, ainda, o controle do câmbio e os subsídios, vendendo, por exemplo, com enorme lucro, gasolina barata comprada em países vizinhos.
A tragédia da Venezuela é que tudo dependia do preço do petróleo; pouco ou nenhum desenvolvimento houve dos sectores não petrolíferos, que, no mais, estavam nas mãos de empresas privadas. Não havia plano nacional de investimentos independente controlado pelo Estado. Com as sanções dos EUA e a contínua subversão contra o governo, os dias da revolução chavista estavam contados.
É uma lição para toda a América Latina. A desindustrialização do subcontinente desde a década de 1980 e a dependência crescente de exportações de matérias-primas sujeitam todas essas economias à volatilidade dos preços das matérias-primas (agrícolas, metais e petróleo), impossibilitando qualquer política económica independente, dada a fraqueza dos capitalistas nacionais e a longa sombra do imperialismo americano.
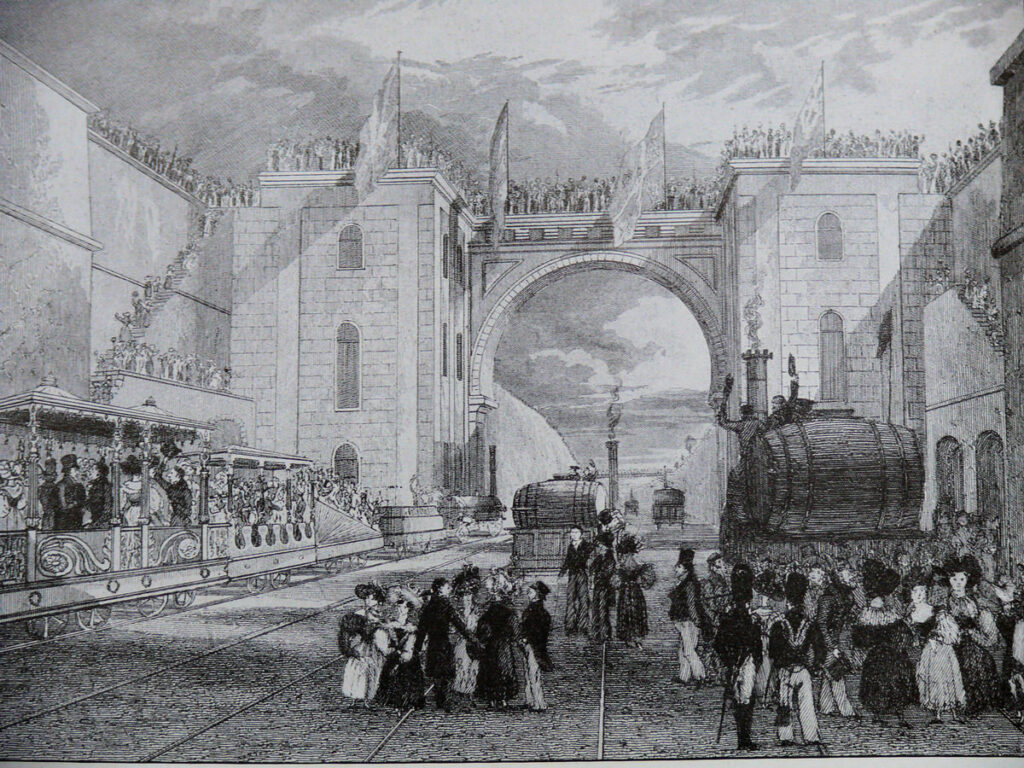
A bolha da IA, porque é disso mesmo que se trata, apresenta surpreendentes semelhanças com a chamada ‘railway mania’ (que poderá traduzir-se por ‘ferromania’ ou ‘mania ferroviária’) na Grã-Bretanha na década de 1840 e, mais tarde, nos EUA na década de 1870.
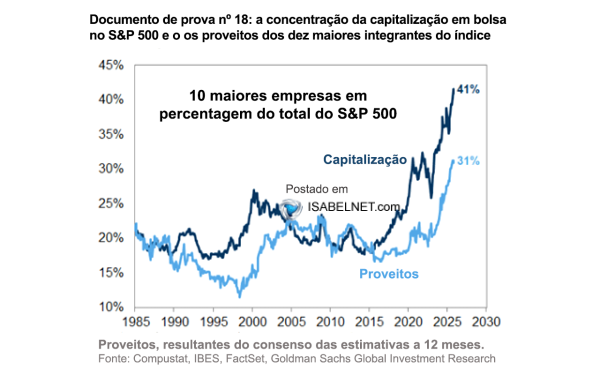
A bolha da inteligência artificial (IA) continua a inchar. Os Sete Magníficos da tecnologia continuam, em conjunto com as empresas de IA, a puxar pelo mercado accionista dos EUA. As cotações das dez empresas americanas com maior valor em bolsa, detentoras de mais de 40% da capitalização do índice S&P 500, têm continuado a subir, e muito acima da subida dos seus proveitos (lucros) registados.
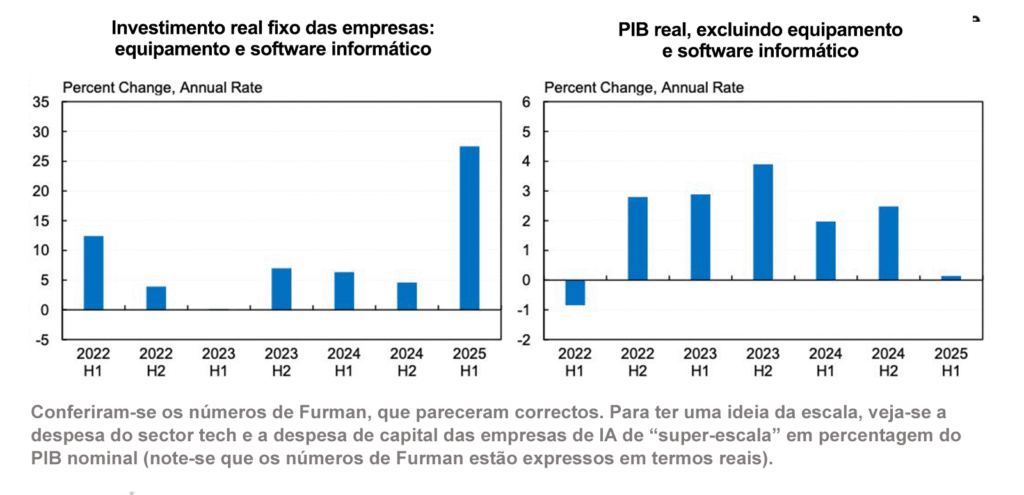
Os resultados mais recentes das principais empresas de “hiper-escala” (empresas de desenvolvimento de IA) norte-americanas indicam que as vendas continuam em crescimento robusto. No entanto, os fluxos de caixa livres (cash flow) são absorvidos pela despesa de capital, que está em aceleração. As empresas têm de recorrer ao leasing e endividar-se se querem continuar na corrida ao desenvolvimento da IA. No ano transacto, as empresas que investem em IA representaram 75% do rendimento obtido pelas empresas integrantes do índice S&P 500, 80% do crescimento dos lucros e quase 90% do crescimento das despesas de capital. O investimento global em infra-estruturas de IA está próximo de atingir 400 mil milhões de dólares, em 2025, e a despesa acumulada poderá passar 5 ou mesmo 7 biliões (milhões de milhões) de dólares até 2030. Aproximadamente 60% desse investimento irá para semicondutores e computadores — um nível de investimento sem precedentes para uma nova tecnologia que mal começou a ter uso comercial.
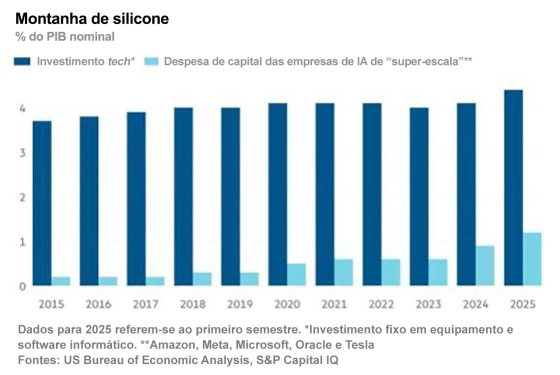
Que o investimento em tecnologia da informação seja o único motor da actividade económica dos EUA não é toda a verdade. Muito do equipamento que entra nos centros de dados é importado, havendo, por conseguinte, efeitos negativos de contrabalanço ao PIB. Mesmo assim, a “montanha de silício” continua em erupção vertical. A bolha da IA, porque é disso mesmo que se trata, apresenta surpreendentes semelhanças com a chamada ‘railway mania’ (que poderá traduzir-se por ‘ferromania’ ou ‘mania ferroviária’) na Grã-Bretanha na década de 1840 e, mais tarde, nos EUA na década de 1870. Naquele tempo, também as ferrovias eram vistas como uma poderosa nova tecnologia capaz de transformar os transportes e as viagens e, assim, impulsionar a produtividade. Isso deu azo a uma especulação desenfreada com as acções das ferroviárias, à medida que as empresas inauguravam, umas atrás das outras, novas linhas ferroviárias pela Grã-Bretanha fora durante a década de 1840 — e, mais tarde, por todos os Estados Unidos, na década de 1870, culminando na ligação ferroviária transcontinental.
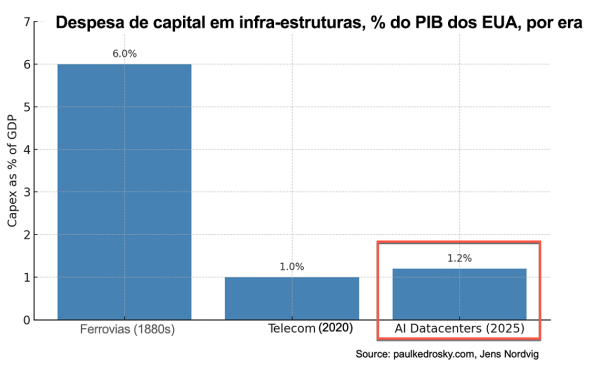
No Reino Unido, a mania atingiu o seu auge em 1846, ano em que o Parlamento aprovou 263 actos de criação de novas empresas ferroviárias, totalizando as rotas propostas 9500 milhas (15 300 km). Cerca de um terço das ferrovias autorizadas nunca se construíram — as empresas ou faliram por mau planeamento financeiro, ou foram compradas por concorrentes maiores antes de construírem a sua linha ou revelaram-se empreendimentos fraudulentos para canalizar o dinheiro dos investidores para outros negócios. Entre as décadas de 1860 e 1900, as linhas ferroviárias transcontinentais transformaram a América. Ajudaram a povoar o Oeste e, tal como na Grã-Bretanha, desenvolveram uma nova forma de empresa capitalista, a sociedade por acções, ou seja, empresas cuja propriedade e financiamento eram públicos (no sentido de ‘publicamente transaccionáveis, em mercados abertos’ — nota do tradutor). A ferrovia ajudou a transformar os EUA numa superpotência que se estendia de oceano a oceano e revolucionou a finança. Como escreveu o historiador Richard White na sua história das transcontinentais, Railroaded, “ela criou a modernidade tanto por via dos seus fracassos como dos seus êxitos”, deixando atrás de si “um legado de falências, duas depressões, prejuízos ambientais, crises financeiras e agitação social”. Para já, o boom do investimento em IA ainda não atingiu a dimensão do investimento ferroviário do século XIX, que chegou a alcançar 6% do PIB dos EUA, a comparar com, por agora, 1,2% do PIB em investimentos em centros de dados de IA e 4% do PIB em tecnologia de informação globalmente. Mas para lá caminha.
Na “ferromania”, a bolha bolsista acabou por estourar. Nos EUA, o rastilho do pânico de 1873 foi acendido pela falência da Jay Cooke & Co., primeira instituição bancária da América. Cooke, que se fizera como financiador número um do Exército da União, concordou em financiar o projecto da Northern Pacific Railway de ligar a costa do Oregon à rede ferroviária existente no Nordeste. Contudo, já não era a primeira linha transcontinental, e preocupações com excesso de capacidade, juntamente com desconfiança crescente nos títulos de dívida das ferroviárias, fizeram que os preços das obrigações da Northern Pacific caíssem. A empresa de Cooke faliu em Setembro de 1873, precipitando o pânico na bolsa de acções que acabou por originar a depressão mundial que se estendeu pela década de 1890 adentro.
Marx comentou na altura que a enorme concentração dos investimentos dos mercados de acções nas empresas ferroviárias dos EUA “deu, numa palavra, um ímpeto insuspeito à concentração de capital e também à imensa aceleração e expansão da actividade cosmopolita do capital mutuável, assim envolvendo o mundo inteiro numa rede de aldrabice financeira e endividamento mútuo que é a forma capitalista da ‘fraternidade internacional’”. Quando as acções das ferroviárias caíram, caiu o resto do mercado, abrindo-se uma recessão económica.
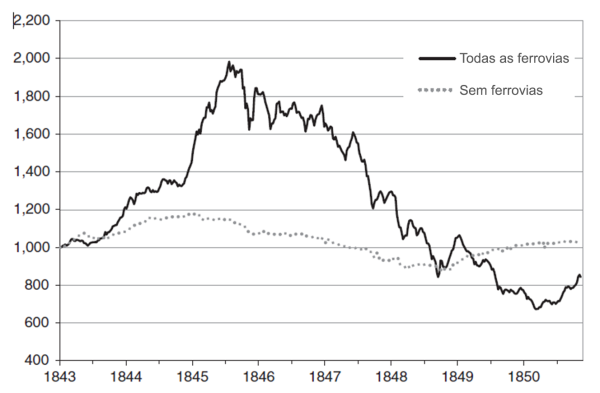
Na Grã-Bretanha, a bolha ferroviária rebentou por volta de 1847. Marx só analisou a bolha cerca de 20 anos depois, no volume 3 de O Capital. Chamou-lhe a “grande aldrabice ferroviária”, para salientar como tinham sido deliberadamente empoladas as promessas das empresas ferroviárias dos enormes lucros que haveria a colher. Os investidores injectaram ingenuamente capital em projectos significativamente menos lucrativos do que eles esperavam e do que os promotores e directores haviam prometido. A ferromania da década de 1840 ocorreu quando a taxa média de lucro na Grã-Bretanha estava em queda – e em queda continuou ao longo da década. Marx observou que “na aldrabice ferroviária do Verão de 1844, os investidores nas ferrovias pareceram estar à espera de uma taxa de lucro muito superior à taxa média”. Chegados a 1847, tais esperanças tinham saído furadas.
Agora estamos na mesma. Se o retorno dos enormes investimentos em IA for menor do que o esperado e prometido, o resultado será uma correcção severa no mercado de acções. Por outras palavras, o mecanismo pelo qual o rebentamento da bolha da IA poderá causar uma recessão não é o de uma baixa repentina do crescimento, mas o da não obtenção do rendimento esperado do investimento.
Por enquanto, no sector da “tech” ainda reina o optimismo. Mark Zuckerberg previu recentemente que, dentro de um ano, metade do código da Meta seria escrito por IA. Até agora, porém, a maioria das empresas pouco ou nenhum benefício está a ver dos seus investimentos iniciais. Um estudo do MIT muito citado chegou à conclusão de que, por agora, 95% dos projectos de ‘IA generativa’ não se traduzem nem em crescimento de produtividade nem em lucros. Para justificar o investimento necessário, as receitas anuais dos centros de dados teriam de centuplicar dos actuais 20 mil milhões de dólares para cerca de 2 biliões de dólares. Às receitas existentes vão faltar 800 mil milhões de dólares, segundo a Bain & Company. Mesmo contando com ganhos de eficiência esperados, a diferença ilustra quanto as cotações actuais dependem de fluxos de receitas por demonstrar. A diferença terá de ser colmatada com empréstimos e aumentos de capital.
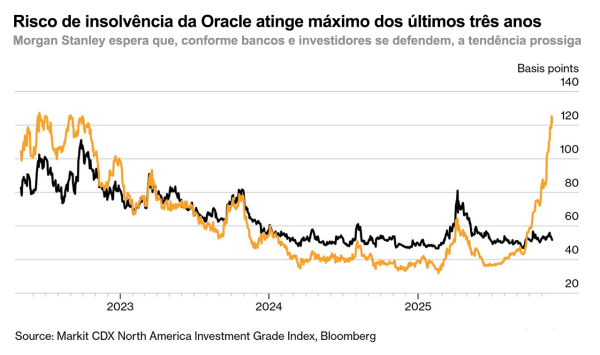
O investimento em activos ligados à IA é cada vez mais financiado por empréstimos e financiamentos contraídos pelas empresas de IA, ao passo que os investidores em acções contraem, por sua vez, mais empréstimos para alavancar as suas apostas financeiras na IA. Os parceiros dos centros de dados da OpenAI estão a caminho de acumular quase 100 mil milhões de dólares em empréstimos para investimento nesta. O SoftBank, a Oracle e a CoreWeave contraíram empréstimos no valor de, pelo menos, 30 mil milhões de dólares para investir, e um grupo de bancos está a negociar mais 38 mil milhões de dólares para emprestar à Oracle e à construtora de centros de dados Vantage, para financiar novos locais para a OpenAI. O grupo de investimentos Blue Owl Capital e empresas de infra-estruturas informáticas, como a Crusoe, contam também com acordos com a OpenAI para o serviço de dívidas no valor de cerca de 28 mil milhões. Os credores bancários e obrigacionistas começam a ficar preocupados e estão a reforçar as apólices de seguros de incumprimento sobre a Oracle, para o caso de esta ficar incapaz de pagar o serviço da dívida.
A ex-economista-chefe do FMI Gita Gopinath calculou que um estouro do mercado de acções ligado à IA equivalente àquele em que terminou o boom das dot.com riscaria do património das famílias americanas cerca de 20 biliões de dólares, e mais outros 15 biliões no estrangeiro: o suficiente para estrangular a despesa dos consumidores e induzir uma recessão global. Contudo, vê-se desenvolver-se o argumento de que, mesmo que haja um estouro financeiro, e ainda que a essa crise se siga uma recessão, sobreviverão então as melhores empresas, e os enormes ganhos de produtividade decorrentes da aplicação da IA em todos os sectores da economia acabarão por reverter numa mudança qualitativa no crescimento da produtividade do trabalho. A produção aumentará porque a IA substituirá trabalho
humano, reduzindo os custos das empresas e aumentando a rentabilidade. Não foi o que aconteceu antes, quando, apesar de o pânico de 1873 ter causado a ruína do mercado das acções ferroviárias e uma recessão profunda, os EUA acabaram por ficar com uma rede ferroviária em todo o continente? E na Grã-Bretanha, analogamente, após a recessão do final da década de 1840, não assentou o longo boom subsequente da década de 1850, em parte, nas 6000 milhas da rede ferroviária, que foi a espinha dorsal do sistema de transportes do país e ajudou a Grã-Bretanha a manter a sua hegemonia global?
Fará a IA o mesmo pelo capitalismo americano, que actualmente enfrenta rivalidade crescente à sua hegemonia global? É bem possível que não. Basta dizer que podem os Sete Magníficos estar na mó de cima nas bolsas de valores, mas a sua vantagem tecnológica está seriamente ameaçada. No ano passado, a China lançou o DeepSeek, um modelo de linguagem de grande escala (LLM) muito mais barato, mas quase tão bom como o ChatGPT da OpenAi. E este ano, houve novos lançamentos de LLMs chineses com desempenho semelhante, mas custo muitíssimo inferior ao investido pelas empresas norte-americanas.
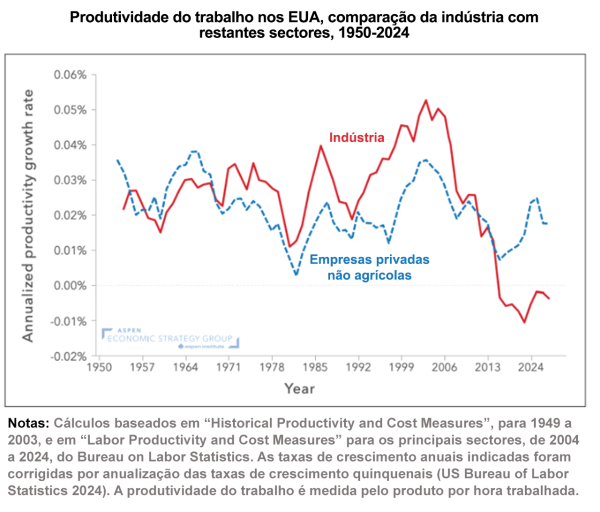
Os economistas tradicionais continuam divididos sobre se a IA virá a ter o mesmo impacto que as ferrovias tiveram no século XIX, ou a internet no final do século XX. O economista da Universidade de Stanford Eric Brynjolfsson prevê que a IA seguirá uma “curva em J”, com um efeito inicial de produtividade lento, e até negativo, conforme as empresas investem maciçamente na tecnologia antes de colherem finalmente os seus frutos. Só então vem o boom. Pode-se observar a curva em J no crescimento da produtividade industrial dos EUA, que caiu em meados da década de 1980 e, após a recessão de 1991, acelerou fortemente até meados da década de 2000.
Contudo, Daron Acemoglu, economista do MIT e vencedor do Prémio Nobel de 2024, argumenta que os ganhos de produtividade da IA generativa serão muito menores e levarão muito mais tempo do que pensam os optimistas da IA. Além de que as empresas de IA estão demasiado focadas no ChatGPT e noutros produtos de IA que têm pouca relevância para a maior parte dos sectores. Há quem aponte que, apesar de smartphones, redes sociais e aplicações como a Slack e a Uber, as tecnologias digitais passadas pouco contribuíram para que a economia crescesse. O ano que vem mostrará quem tem razão.
Tradução de Adriano Zilhão.
O tradutor escreve segundo a norma anterior ao Acordo Ortográfico adoptado em 2009.
O primeiro-ministro Luís Montenegro declarou ser seu propósito “acabar com (...) o excesso de abuso da hospitalidade por migrantes”. Abuso de hospitalidade? O que é isso?
Na semana passada, o governo direitista de Portugal, pressionado pelo partido de extrema-direita fascista Chega, conseguiu pôr termo à possibilidade de imigrantes dos países dependentes virem trabalhar para Portugal. Até agora, era possível a muitos estrangeiros entrarem com um visto de turista e depois “manifestarem interesse” em trabalhar, acabando por obter autorização de residência. Agora, os imigrantes potenciais passam a ter de candidatar-se, nos seus países de origem, a vistos para trabalhar. Mas vejam só: a regra não é aplicável a candidatos a empregos “altamente qualificados”. Profissionais estrangeiros com “qualificações avançadas” continuam a poder entrar em Portugal para procurar emprego e trabalho desde que sejam contratados antes de o visto expirar. Analogamente, os trabalhadores “remotos” continuam a ser elegíveis para viver e trabalhar em Portugal.
As novas leis são notoriamente discriminatórias contra os imigrantes pobres dos países dependentes do Sul. O primeiro-ministro Luís Montenegro declarou ser seu propósito “acabar com (...) o excesso de abuso da hospitalidade por migrantes”. Abuso de hospitalidade? O que é isso? As estatísticas da Comissão Europeia indicam que a mão de obra migrante não enfraqueceu a economia portuguesa; fortaleceu-a! “800 mil imigrantes contribuem com mais de mil milhões de euros para o sistema de segurança social, ao passo que só recebem aproximadamente 257 milhões de euros em benefícios sociais, deixando um saldo positivo de mil e seiscentos milhões de euros”.
Há várias décadas que magotes de jovens deixam Portugal em busca de melhores oportunidades económicas noutros países da UE. Nos últimos anos, indianos, nepaleses e bengalis colmataram a lacuna deixada na força de trabalho portuguesa. Vêm trabalhar para explorações de frutos vermelhos no Alentejo agrícola. “Nós deixámos o nosso país. Jovens portugueses têm deixado o seu. Há quem não goste que nós cá estejamos, mas somos nós que estamos a revitalizar esta região e a fazer entrar cá muito dinheiro”, diz um trabalhador nepalês sob anonimato. “A razão principal por que Portugal tem visto aumentar o número de imigrantes é porque precisa deles”, diz Luís Pinheiro, ex-diretor da Agência para a Integração, Migração e Asilo (AIMA). O sector agrícola português continua em expansão rápida, particularmente devido à procura cada vez maior de frutos silvestres, que depende principalmente de trabalhadores da Ásia Meridional. Em 2023, as receitas de exportação de bagas atingiram quase 300 milhões de euros, sendo a maioria enviada para supermercados alemães e britânicos. “Portugal tem uma grande procura de mão de obra em certas áreas de atividade económica, e estes migrantes continuam a chegar porque há procura de mão de obra”. Longe de ser abuso, a imigração tem sido um trunfo essencial para a economia portuguesa, particularmente em sectores-chave da agricultura e da indústria do lazer, assente em salários baixos, que correspondem a empregos que os cidadãos portugueses resistem a procurar, por os salários serem muito baixos. O atual salário mínimo é de apenas 820 euros por mês, que mal deixa a quem trabalha o suficiente para sobreviver. Depois de custear o alojamento, as dívidas e o envio de dinheiro para a família, muitos trabalhadores imigrantes ficam com apenas 100-150 euros por mês. Muitas destas aldeias e vilas ficam longe das cidades, no Alentejo, o que torna mais difícil documentar violações de direitos humanos e laborais. Muitos suportam condições extraordinariamente difíceis. “É uma espécie de militarização do trabalho. Tens de obedecer a tudo, mesmo que seja a coisa mais estúpida que se possa imaginar. Se trabalhas 12 horas, devias receber pagamento de horas extraordinárias; mas eles pagam apenas 6,50 euros e ainda queriam mais horas. Isso era para os trabalhadores permanentes. Imagina agora para os temporários”, diz o ativista laboral do Alentejo Alberto Matos.
Paguei 3 mil euros por um visto através de uma agência em Deli, mais a passagem aérea. Trabalho a colher frutos vermelhos entre 8 e 12 horas por dia.
Shollomian, de Sylhet, no Bangladeche, que veio para Portugal com um visto de turista, trabalha numa quinta de frutos vermelhos em São Teotónio. Diz que trabalha entre 8 e 12 horas por dia, começando às 5-6 h da manhã. Foi-lhe dito que receberia uma autorização de residência no prazo de 12 a 14 meses, mas, 24 meses passados, continua à espera. Apesar disso, envia 100 a 400 euros à família sempre que pode e está otimista. “Vim para Portugal há dois anos quando vi anúncios de trabalho em Portugal nas redes sociais. Paguei 3 mil euros por um visto através de uma agência em Deli, mais a passagem aérea. Trabalho a colher frutos vermelhos entre 8 e 12 horas por dia, em condições difíceis. Ganho 50 euros por dia. Temos de colher oito quilos por cada quatro horas. É dificílimo, na quinta faz muito calor, não nos dão água, às vezes sangro do nariz. Não nos dão comida, temos de trazer a nossa. Envio por mês 230-450 euros para a família, no Nepal. Ao fim de dois anos, continuo sem autorização de residência.”
“Há, atualmente, pelo menos, 400 mil pessoas, na sua maioria migrantes indianos e nepaleses, que aguardam renovação das suas autorizações de residência. Encontram-se numa situação muito vulnerável, porque os empregadores aproveitam-se. Não podem perder o emprego, por isso têm de aceitar todas as exigências dos empregadores”, afirma a Dra. Alexandra Pereira, bolseira de pós-doutoramento na Universidade Católica Portuguesa (UCP), em Lisboa, especializada em migração nepalesa, particularmente para Portugal e a Europa.
A situação dos sul-asiáticos é perigosa, pois estão mais à mercê dos traficantes e das máfias que os trazem para Portugal e da exploração dos empregadores. No Centro Comercial da Mouraria, em Lisboa, há muitas agências que continuam a burlar e a lucrar à grande com os recém-chegados e migrantes com documentação insuficiente, convencendo-os a comprar serviços de que não precisam e fazendo-lhes crer que ainda é possível legalizarem a sua situação.
Ao fechar a porta à legalização, o Governo abriu o mercado negro de mão de obra humana. Muitos trabalhadores chegam profundamente endividados, depois de pagarem quantias exorbitantes para virem a Portugal com vistos de turista, de trabalho ou vistos UE expirados. Alberto Matos diz que os migrantes lhe contam que “bem, eu paguei 15 a 20 mil euros, na Índia, para vir trabalhar para Portugal. Eles endividam-se, têm de pagar as dívidas anos a fio, ficam escravos da dívida. As próprias famílias, no país de origem, são obrigadas a pagar a dívida e são ameaçadas pelas máfias locais”.
De acordo com a direção da Migração e Assuntos Internos da Comissão Europeia, “observou-se que a maioria das vítimas confirmadas de tráfico se enquadravam no tráfico de seres humanos para exploração laboral (72,8%); desses, 73,2% no sector agrícola”. As estatísticas são especificamente piores no Alentejo, onde se contaram 51,7% das vítimas confirmadas de tráfico de seres humanos em Portugal entre 2008 e 2021; dessas, 74,5% traficadas para fins de exploração laboral. “Devido à enorme extensão geográfica dos locais onde são colocados para trabalhar, geralmente no interior da região do Alentejo ou no Oeste do país, com condições de acesso difíceis, a deteção pelas autoridades responsáveis pela supervisão das condições de trabalho e permanência em Portugal é difícil.”
As grandes empresas frutícolas estão no âmago da situação. Como afirma Matos, “a Driscoll's controla Odemira inteira. Vendem as patentes e, pelo meio, há uma grande exploração. No fim da linha, dizem: ‘façam o favor de nos darem os frutos vermelhos, nós é que sabemos comercializá-los nos mercados internacionais.’ Costumamos dizer que a região de Odemira é uma espécie de barriga de aluguer da Driscoll’s.” Se há “abuso de hospitalidade”, como clama o primeiro-ministro Montenegro, quem abusa não são os imigrantes, são os empregadores.
Não tarda nada que gente como o Chega venha exigir a deportação de milhares de trabalhadores para os seus “países de origem”. Só que a situação económica e política no Bangladeche e no Nepal é horrenda. O Nepal é um dos países mais pobres do mundo, embora o estilo de vida luxuoso das famílias políticas — roupas de marca, viagens ao estrangeiro e carros de luxo — contraste com a dura realidade que os jovens enfrentam. “Toda a gente se quer ir embora [do Nepal]. Há poucas oportunidades de emprego, crises políticas e económicas constantes; os jovens querem encontrar uma vida melhor, salários mais altos: as pessoas ganham 200 euros por mês.” Acrescem agora perigos reais. No mês passado, o governo do Nepal caiu e houve um golpe militar. A polícia matou 22 pessoas num protesto contra a corrupção.
A situação não é melhor no Bangladeche, país muitíssimo povoado. Há cerca de 37,7 milhões de pessoas em insegurança alimentar no país. Mais de um quarto das famílias endividam-se para suprir necessidades diárias, incluindo comida. Um inquérito do think tank South Asia Network on Economic Modeling mostrou que 28% das famílias recorrem a empréstimos para sobreviver. Quase duplicou o número médio de empréstimos por família. No ano passado, o exército e a polícia mataram mais de trezentas pessoas envolvidas em protestos contra o governo, até que a então primeira-ministra Hasina fugiu do país, levando milhares de milhões na bagagem.
Assim, as 400 mil pessoas que aguardam a renovação dos vistos não têm maneira de voltar para casa, ao contrário dos muitos portugueses que deixaram o seu país em busca de uma vida melhor e empregos melhores, mas podem regressar. Portugal precisa destes imigrantes, geralmente jovens e industriosos, e da sua mão-de-obra (e das suas receitas fiscais) para contribuir para sustentar quem vive no país. O que é necessário não são controlos de imigração rigorosos, enviesados contra os asiáticos pobres, nem deportações, que muito debilitariam a economia portuguesa. Necessário é que trabalhadores portugueses e imigrantes façam campanha juntos, com os sindicatos, para acabar com a exploração dos trabalhadores migrantes, aumentar o salário mínimo e melhorar as condições de trabalho para todos. Enquanto forem obrigados a trabalhar por salários baixos e em condições precárias, os trabalhadores imigrantes prejudicam a capacidade negocial de todos os trabalhadores em Portugal. É com este “abuso de hospitalidade” que temos de acabar, não aumentá-lo.
O presidente da Confederação da Indústria Portuguesa (CIP), Armindo Monteiro, afirmou que, preparando-se os países da NATO para aumentar a despesa em matéria de defesa até 5% dos PIBs nacionais, Portugal devia converter algumas das suas fábricas à produção de armas. “Por que não dedicar a capacidade [do sector automóvel] à produção militar?”, questionou Monteiro.
Recentemente, o presidente da Confederação da Indústria Portuguesa (CIP), Armindo Monteiro, afirmou que, preparando-se os países da NATO para aumentar a despesa em matéria de defesa até 5% dos PIBs nacionais, Portugal devia converter algumas das suas fábricas à produção de armas. “Temos de reativar algumas indústrias de defesa que ainda temos, mas sobretudo aproveitar algumas indústrias que estão plenamente operacionais e convertê-las. Um exemplo é o sector automóvel, que está a sofrer uma recessão; por que não dedicar essa capacidade à produção militar?”, questionou Monteiro, acrescentando ser relativamente simples transformar a fabricação de automóveis em fabrico de armas e que tal estava já a acontecer.
Mas será fabricar armas para a guerra a melhor maneira de Portugal e outros países europeus aumentarem a produção nacional e o emprego? As grandes potências parecem determinadas a transformar o mundo num imenso quartel. A despesa global com armamento ascendeu a 2,7 biliões de dólares no ano passado e está para acelerar. A presidente da Comissão Europeia, Ursula von der Leyen, propôs um plano de rearmamento da Europa (Rearm Europe), que visa mobilizar até 800 mil milhões de euros para financiar um incremento maciço da despesa com defesa. “Estamos numa era de rearmamento, e a Europa está pronta para aumentar maciçamente a despesa com a defesa.” Enquanto isso, a ameaça existencial representada pela emergência climática está a chegar a uma etapa crítica, devendo a comunidade internacional andar antes a mobilizar recursos dessa ordem de grandeza para a criação de uma economia pós-carbono.
“A questão de fundo é saber se estamos dispostos a aceitar que a corrida global aos armamentos é inevitável, e as alterações climáticas irreversíveis.”
Os governantes costumam argumentar que o aumento da despesa militar criará emprego e puxará pela economia. Então, mas para criar emprego, somos a favor de fabricar armas que servem para matar gente? O economista ortodoxo Maynard Keynes disse uma vez que, para puxar pela economia, “os governos deviam pagar gente para cavar buracos no chão e depois voltar a enchê-los”. O leitor ficará tentado a responder: “Mas que estupidez, não era melhor pagar para construir estradas e escolas?” Keynes responderia: “Está bem, paguem-lhes para construir escolas. A questão, aqui, é que não interessa o que façam, desde que o Estado crie emprego.”
Só que Keynes estava enganado. Interessa, sim. Se o tipo de empregos não interessasse, por que não aumentar drasticamente a produção de tabaco e promover o vício, assim criando emprego? A maior parte das pessoas opor-se-lhe-ia, por isso prejudicar diretamente a saúde. Ora, fabricar armas (convencionais e não convencionais) é extremamente prejudicial.
Não faltam produtos e serviços socialmente úteis que poderiam proporcionar emprego e salário aos trabalhadores. Infelizmente, muitos dirigentes sindicais apoiam as indústrias armamentistas porque muitos filiados seus nelas conseguem empregos seguros e bem remunerados, em que podem praticar orgulhosamente as suas competências especializadas. No entanto, diversificar a produção em detrimento do armamento poderia ser tão fácil quanto Monteiro pensa que é passar do fabrico de automóveis para o fabrico de tanques e bombas. Mais: teria maior potencial de criação de emprego. A produção de armas é particularmente intensiva em capital, gerando, por isso, menos empregos, em termos relativos, do que a produção civil. Um estudo norte-americano concluiu que, se o governo dos EUA investisse mil milhões de dólares em sectores civis alternativamente à produção militar, geraria até 140% mais emprego. Os investimentos em energia limpa, cuidados de saúde e educação criam também número muito maior de empregos em todas as faixas salariais, incluindo empregos de rendimento médio e alto.
Portugal tem um pequeno sector de produção de armamento, originalmente controlado pelo Estado para apoiar as forças armadas, particularmente durante as guerras coloniais do pós-1945. Essa estrutura acabou quando se deu a Revolução dos Cravos, em 1974-75. Atualmente, a indústria do armamento gera apenas 73 milhões de dólares por ano, correspondentes principalmente a sete grandes empresas privadas e cerca de trezentas micro, pequenas e médias empresas, que empregam apenas 32 mil pessoas, abarcando os sectores da aeronáutica, construção e reparação naval, têxtil, automação e robótica, metalurgia e desenvolvimento de software.
Em vez de apelar à expansão deste sector para satisfazer os objetivos bélicos da NATO e puxar pelos lucros das empresas privadas de armamento, como o presidente da federação empresarial portuguesa gostava, o governo português podia assumir o controlo pleno do sector e usar os recursos e as competências da força de trabalho para a produção civil, fosse de energias renováveis ou de desenvolvimento de inteligência artificial. São sectores que requerem competências idênticas e oferecem salários tão bons como a indústria de armamento. Seriam empregos melhores para os trabalhadores e para todos nós: postos de trabalho em indústrias que muito carecem de expansão e que não contribuem para um mundo mais perigoso, mas para um mundo mais seguro.
Nem sequer é certo que os trabalhadores atualmente empregados na produção de armamento se opusessem à mudança. Um estudo que perguntou aos trabalhadores da indústria armamentista se eles se opunham à diversificação indicou que os trabalhadores se dividiam; mas a mensagem forte que ficou foi que, para qualquer mudança, era preciso consultá-los. Eles detinham conhecimento indispensável em matéria do que fosse necessário fazer para tal diversificação.
Assim, propostas de redução da produção de armamento não podem vir de cima para baixo. Têm de dar voz e um papel aos sindicalistas, ouvir as ideias dos trabalhadores a respeito de planos alternativos praticáveis. O governo deveria criar uma agência para a diversificação que concebesse um programa de transição que, na reafectação a novos empregos, preservasse qualificações, empregos, salários e pensões.
Porém, a questão de fundo ainda é saber se estamos dispostos a aceitar que a corrida global aos armamentos é inevitável, e as alterações climáticas irreversíveis. Ou se, em alternativa, erguemos uma nova economia, assente nas orgulhosas tradições do movimento operário, de internacionalismo e luta pelo desarmamento, uma economia em que as qualificações dos trabalhadores possam servir para produções socialmente úteis, não para fazer armas de destruição maciça.
A única diferença entre o livre comércio e o proteccionismo é que, em determinadas circunstâncias, um pode ser um pouco pior do que o outro, mas nenhum deles tem grande utilidade como remédio para a pobreza.
Continuam as voltas e reviravoltas das birras do Presidente dos EUA, Donald Trump, com as pautas aduaneiras (vulgo tarifas). Numa semana, Trump anuncia direitos aduaneiros sobre o mundo inteiro (incluindo ilhas perto da Antárctida onde só há pinguins). Na semana seguinte, anuncia um adiamento, para obter concessões comerciais. A última foi a ameaça de impor uma taxa de 50% a todas as exportações da Europa para os EUA – entretanto adiada até os governos europeus fecharem um negócio. Tudo somado, no entanto, os direitos aduaneiros à importação dos Estados Unidos são agora cerca de 15 a 18% mais elevados do que eram antes e estão ao nível mais alto dos últimos cem anos.
Trump diz que impor direitos aduaneiros às importações americanas do resto do mundo lhe permite proteger o emprego dos trabalhadores americanos, acabando por fazer aumentar a produção industrial nacional. Alguns dirigentes sindicais americanos apoiam as medidas de Trump, na esperança de que ele tenha razão. Só que é falsa a afirmação de Trump de que os trabalhadores da indústria transformadora tradicional dos EUA têm vindo a perder o emprego devido a práticas comerciais desleais de outros países. A queda do emprego na indústria transformadora dos EUA tem sido replicada por outras economias capitalistas avançadas nos últimos 30 anos. O declínio do emprego na indústria transformadora da América do Norte e pela Europa Ocidental fora não se deve a estrangeiros mauzões apostados em “comércio desleal”. Deve-se à implacável tentativa do capital americano (e europeu) de reduzir os custos laborais, quer através da mecanização quer produzindo em locais onde o trabalho é mais barato, no estrangeiro. Aliás, do que o grupo de Trump fala é de aumentar a capacidade de produção industrial interna usando robôs e IA. Isso pouco mais emprego irá criar no sector. É o que vale a pretensão de Trump de ser “o orgulhoso presidente dos trabalhadores, não dos externalizadores; o presidente que defende a rua principal, não a Wall Street da finança”.
OS DIREITOS ADUANEIROS À IMPORTAÇÃO DOS ESTADOS UNIDOS SÃO AGORA CERCA DE 15 A 18% MAIS ELEVADOS DO QUE ERAM ANTES E ESTÃO AO NÍVEL MAIS ALTO DOS ÚLTIMOS CEM ANOS
As pautas aduaneiras nunca foram um instrumento eficaz de política económica, capaz de impulsionar uma economia interna. Na década de 1930, a tentativa dos EUA de “protegerem” a sua base industrial à força de direitos aduaneiros apenas deu numa nova contracção da produção no contexto da Grande Depressão que abarcou a América do Norte, a Europa e o Japão. A Grande Depressão da década de 30 não foi causada exclusivamente pela guerra comercial proteccionista que os EUA provocaram em 1930, mas os direitos aduaneiros acabaram por intensificar a contracção global, porquanto passou a ser “cada país por si”. Entre 1929 e 1934, o comércio mundial registou uma queda de cerca de dois terços, com os países de todo o mundo a aplicarem represálias comerciais uns aos outros.
Em reacção à deriva proteccionista de Trump, os economistas liberais sustentam que o comércio livre é melhor para todos os países e para quem neles vive. Este ponto de vista baseia-se na teoria das “vantagens comparativas” desenvolvida pelo economista David Ricardo, de origem portuguesa, no seu livro Princípios de Economia Política e de Tributação (1817), agora com mais de 200 anos. Ricardo argumentou que, embora Portugal pudesse produzir tanto tecidos como vinho a um custo inferior (em mão de obra) ao da Inglaterra, ambos os países beneficiariam do comércio entre si. Isto, porque a “vantagem comparativa” de Portugal em relação à Inglaterra era maior na produção de vinho do que na de tecidos. Assim, para Portugal, faria sentido produzir mais vinho e trocar o vinho a mais por tecido inglês. A Inglaterra beneficiaria, por sua vez, deste comércio, porque, embora continuasse a custar-lhe o mesmo produzir tecido, o preço do vinho importado baixaria consideravelmente. Assim, o comércio livre era uma situação em que todos ganhavam.
Só que as provas desta teoria do comércio livre produzidas pela história dizem o contrário. Nos últimos trinta e tal anos, as economias capitalistas mundiais aproximaram-se do modelo de “comércio livre”, com reduções acentuadas dos direitos aduaneiros, das contingentações e de outras restrições, e com numerosos acordos internacionais de comércio. No entanto, o crescimento económico desde a década de 1980 foi mais lento do que na década de 1970, e a desigualdade de rendimentos e patrimonial entre países e dentro de cada país piorou, atingindo-se, ao nível mundial, um número de 1500 milhões de trabalhadores ainda sem emprego ou rendimento regular.
O capitalismo não cresce globalmente de modo fluido e equilibrado, mas segundo aquilo a que os marxistas chamaram “desenvolvimento desigual e combinado”. As empresas e os países com melhores avanços tecnológicos ganham à custa dos que ficam para trás, e não se produz igualização.
Na formulação do grande economista do “mercado livre”, Adam Smith, “quando um homem rico e um homem pobre fazem negócio um com o outro, ambos aumentam a respectiva riqueza se negociarem com prudência; mas o património do homem rico aumentará em proporção superior ao do do homem pobre. Analogamente, quando uma nação rica e uma pobre se dedicam ao comércio, será a nação rica a tirar maior vantagem, sendo-lhe, portanto, mais prejudicial a ela do que à outra a proibição deste comércio”.
O comércio livre dá frutos para a maior parte dos países quando a rendibilidade do capital aumenta (como aconteceu entre os anos de 1980 e 2000): com um bolo maior, todos podem ganhar (ainda que em proporções diferentes). Em tal caso, a “globalização” parece muito atractiva. A economia capitalista mais forte (tecnologicamente e, portanto, concorrencialmente, em termos de preço por unidade) será a maior defensora do “comércio livre”, como a Grã-Bretanha o foi entre 1850 e 1870, e os EUA entre 1945 e 2000. Neste último período, a globalização foi o mantra dos EUA e das suas agências internacionais, Banco Mundial, OCDE e FMI.
Porém, em começando a rendibilidade global a cair, o “comércio livre” perde o encanto, especialmente para as economias capitalistas mais fracas, à medida que o bolo do lucro deixa de aumentar. O “populismo” nacionalista levanta a cabeça, e ganham proeminência os economistas e políticos contrários ao “comércio livre”. Foi essa a situação na Grande Depressão dos anos 30, essa é a situação desde o início da década de 2000 e, principalmente, desde que findou a Grande Recessão.
Marx e Engels reconheceram que o “comércio livre” podia impulsionar a acumulação de capital a nível mundial e, assim, a expansão das economias, como aconteceu nos últimos 170 anos. Mas também notaram o reverso da medalha, pois tal é a natureza dual da acumulação capitalista: o aumento da desigualdade, um “exército de reserva” de desempregados em permanente oscilação e o aumento da exploração do trabalho nas economias mais fracas.
Então qual é melhor para os sindicatos e para a classe trabalhadora, o comércio livre ou o proteccionismo? Depende. A melhor resposta tê-la-á, porventura, dado, em súmula, Robert Tressell no seu famoso livro The Ragged Trousered Philanthropist (O Filantropo Esfarrapado), escrito no Reino Unido em 1910: “Temos tido livre comércio nos últimos cinquenta anos, e a maior parte das pessoas vive hoje em condições de pobreza mais ou menos abjecta, com milhares literalmente a morrerem à fome. Quando tínhamos proteccionismo, as coisas ainda estavam piores. Há outros países que praticam o proteccionismo, mas isso não impede muitos dos seus habitantes de não quererem senão vir para cá trabalhar por salários de fome. A única diferença entre o livre comércio e o proteccionismo é que, em determinadas circunstâncias, um pode ser um pouco pior do que o outro, mas nenhum deles tem grande utilidade como remédio para a pobreza, pela simples razão de que nenhum lida com as verdadeiras causas da pobreza.”•
Tradução
Adriano Zilhão (O tradutor escreve segundo a norma anterior ao Acordo Ortográfico adoptado em 2009)
SUBSCREVE O MAIO
E recebe a nossa newsletter todas as semanas gratuitamente.
Apoia o Maio!
Nunca os trabalhadores precisaram tanto de uma voz independente.