categoria-economia

IA e produtividade
categoria-economia Produtividade Inteligência Artificial edicao-2026-09-17 (41)

IA e produtividade

O crescimento da produtividade desde 2022 deve-se mais a um uso mais intensivo de tecnologia existente após o fim da pandemia do que à introdução de IA. A adopção de IA tem aumentado, sim, mas ainda está muito longe do pico. A Goldman Sachs estima que possa demorar quinze

Michael Roberts
Uma teoria marxista da crise no mundo contemporâneo
categoria-economia Teoria da crise Marxismo edicao-2026-09-03 (39)

Uma teoria marxista da crise no mundo contemporâneo

“Há todos os motivos para esperar outra recessão antes do final desta década. O rastilho pode ser aceso por um novo colapso financeiro, como em 2008. Desta vez, o estouro pode não ter início nos bancos, mas ser provocado pelo aumento da dívida das empresas e pelo custo do serviço dessa dívida.”

Michael Roberts
A bolha do investimento em IA
categoria-economia Big tech Bolha especulativa Inteligência Artificial Economia edicao-2026-06-18 (32)

A bolha do investimento em IA

Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, com os sinos a tocarem a

Michael Roberts
Uma Grã-Bretanha em ruínas, um governo em ruínas
Grã-Bretanha Trabalhistas categoria-economia edicao-2026-05-21 (28)

Uma Grã-Bretanha em ruínas, um governo em ruínas

Passou menos de um ano desde que as eleições gerais na Grã-Bretanha deram ao Partido Trabalhista uma maioria esmagadora no parlamento… e agora reina o caos no Governo trabalhista; o seu primeiro-ministro, Keir Starmer, está prestes a ter de se demitir. A causa da revolta aberta dos deputados do seu

Michael Roberts
Capitalismo e taxa de lucro
Capitalismo Taxa de lucro categoria-economia edicao-2026-04-23 (24)

Capitalismo e taxa de lucro

Se só o trabalho cria o valor das mercadorias vendidas no mercado e os capitalistas concorrentes investem relativamente menos em mão-de-obra e mais em maquinaria, a tendência será para o valor criado diminuir comparativamente à totalidade do investimento realizado.

Michael Roberts
Tudo o que não lhe dizem sobre a inflação
Inflação Habitação INE categoria-economia edicao-2026-04-16 (23)

Tudo o que não lhe dizem sobre a inflação

O que se esconde por detrás da aparente transparência do “índice de preços ao consumidor” (IPC) calculado pelo INE? A taxa de inflação é igual para todos? E quanto à inflação imobiliária e ao preço das habitações, seja para compra, seja para arrendar?

Adriano Zilhão
categoria-economia Produtividade Inteligência Artificial edicao-2026-09-17 (41)

IA e produtividade

O crescimento da produtividade desde 2022 deve-se mais a um uso mais intensivo de tecnologia existente após o fim da pandemia do que à introdução de IA. A adopção de IA tem aumentado, sim, mas ainda está muito longe do pico. A Goldman Sachs estima que possa demorar quinze anos a lá chegar; a OCDE aponta para vinte. Conseguirão as actuais empresas de IA sobreviver tanto tempo? Poderão as bolsas esperar tanto tempo sem a bolha rebentar antes?
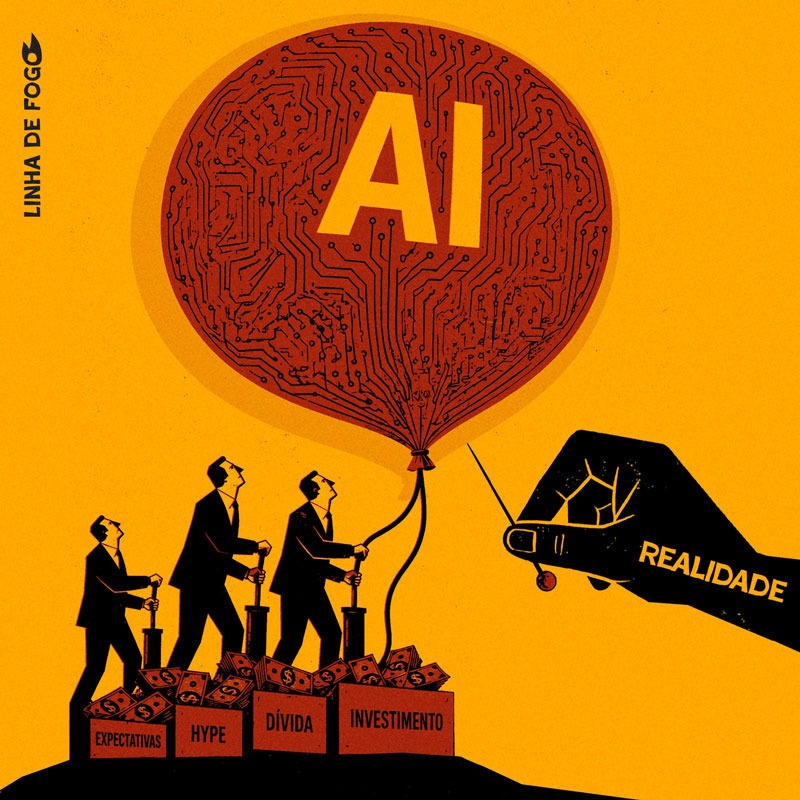
ilustração: Ricardo Ferreira

A Alphabet (Google) anunciou em 22 de julho os seus resultados financeiros. À primeira vista, foram espectaculares: a facturação registou um aumento de 24%, crescendo a receita do negócio da “nuvem” 82%. O lucro por acção foi de 9,11 dólares, um valor muito elevado. No entanto, a base de mais de dois terços destes lucros foi a contabilização de 77 mil milhões de dólares de ganhos “não realizados” decorrentes da aquisição de acções da Anthropic, uma importante empresa de modelos de IA. Por outras palavras, os “ganhos” são apenas “no papel”: dependem de as acções da Anthropic continuarem em alta.

A Google é uma das chamadas empresas de hiper-escala, as mega-companhias tecnológicas que têm investido verbas imensas na IA na esperança e expectativa de que esse investimento gere fortes aumentos dos lucros no futuro.
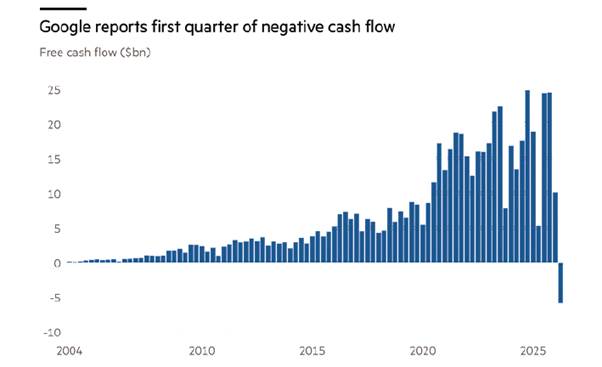
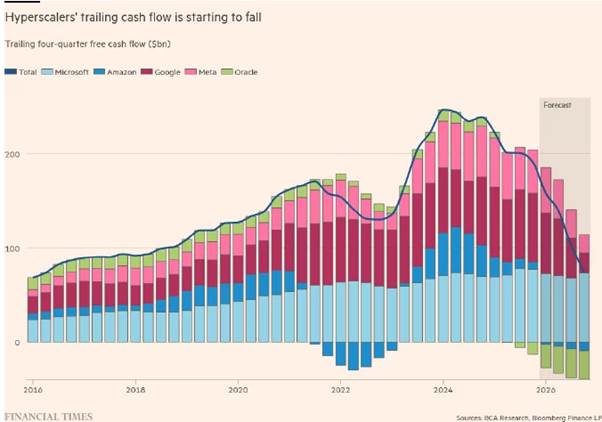
O investimento da Google em IA injectou tanto dinheiro em empresas de IA como a Anthropic e a OpenAI e em centros de dados capazes de operar IA com dispendiosos “circuitos electrónicos” fabricados pela Nvidia, que as suas enormes receitas líquidas deixaram de cobrir o custo do investimento. Os “fluxos de caixa livres”, o nome usado na gíria, passaram a ser negativos pela primeira vez na história da Alphabet.

Este ano, a Google tem estado, tal como os seus rivais Meta, Microsoft e Amazon, a aumentar maciçamente o investimento em IA, construindo a respectiva infra-estrutura. As quatro “hiperscalers” estão, em conjunto, a caminho de gastar mais de 725 mil milhões de dólares em 2026. Até à divulgação dos resultados desta quarta-feira, a Google era vista como a hiperscaler em melhor posição para aguentar a “corrida ao armamento” em IA, conseguindo amortecer a pressão financeira graças aos fluxos de caixa provenientes do seu vasto negócio de busca. Porém, o ritmo a que está a queimar dinheiro para financiar o investimento em IA passa a impor-lhe recorrer ao endividamento e/ou à emissão de acções. A Alphabet já contraiu quase 100 mil milhões de dólares de dívida. Em Junho, avançou para a sua primeira venda de acções em mais de duas décadas, na mira de angariar cerca de 85 mil milhões de dólares adicionais.

Tudo isto nos indica que a “bolha” bolsista — é mesmo o que é — associada à IA está cada vez mais perto de rebentar. As empresas de hiper-escala são extremamente lucrativas em função dos seus actuais negócios, com lucros que estão cerca de 59 por cento acima da tendência. Mas os explosivos volumes de investimento em IA efectuados por estes hiper-escaladores são de tal ordem, que até esses lucros são sugados pela IA como água a evaporar-se no deserto do Saara.

Tudo isto nos indica que a “bolha” bolsista associada à IA está cada vez mais perto de rebentar.

Conforme se sustentou em publicações anteriores, a economia dos EUA é uma aposta de tudo ou nada na IA. O valor em bolsa dos hiper-escaladores representa agora cerca de 40% da capitalização bolsista total do índice S&P 500. Ao mínimo sinal de que, primeiro, eles não consigam sustentar o actual ritmo de crescimento de investimento; e, segundo, estejam a consumir os lucros sem obter retorno dos investimentos em IA, o valor das suas acções poderá cair a pique e arrastar consigo todo o mercado bolsista.

A economia capitalista dos EUA está suspensa em equilíbrio instável num vértice de IA. Tudo há-de correr bem se os modelos de IA passarem, primeiro, a ter muita procura e começarem a ser usados pelas empresas americanas e globais, assim insuflando rentabilidade nos hiper-escaladores e, subsequentemente, no resto do sector empresarial; e se, em segundo lugar, a difusão geral do uso de tecnologias de IA em todos os sectores da economia tiver também como corolário a aceleração dos níveis de produtividade, guindando porventura a economia dos EUA a uma nova era de prosperidade.
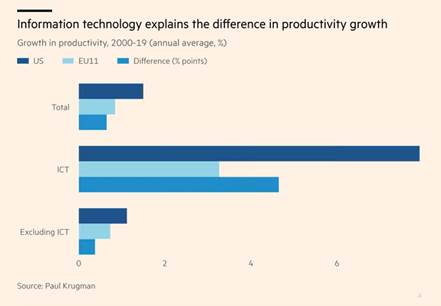
Antes do advento da bolha da IA, as tecnologias da informação americanas já eram o motor de um crescimento económico relativamente mais rápido nos EUA do que no resto das economias do G7, durante a Longa Depressão da década de 2010.

Contudo, na década de 2010, todas as economias do G7, incluindo os EUA, sofreram uma desaceleração do crescimento do PIB real, do investimento e da produtividade. Depois, passada a recessão da pandemia, a maioria das economias voltou a sofrer de inflação e a ver-se na iminência de um novo período de “estagflação” (crescimento lento ou nulo a par de inflação alta e acelerada), como não se via desde a década de 1970. Agora, a guerra no Irão volta a acelerar a inflação dos preços da energia. Apesar de taxas de juro baixas ou nulas e de injecções monetárias (quantitative easing), a política monetária dos bancos centrais não conseguiu, na década de 2010, reanimar as economias. E, desde 2020, a política monetária dos bancos centrais não está a conseguir impedir o aumento da inflação, mesmo recorrendo a taxas de juro mais elevadas (o BCE) e apertando a criação de moeda (o Banco de Inglaterra). A razão é esta: as economias só podem crescer sem a inflação aumentar se aumentar a produtividade do trabalho.

O novo presidente da Reserva Federal nomeado por Trump espera que a IA provoque um grande salto de produtividade. Afirma Kevin Warsh que “a IA talvez seja a mudança mais significativa na nossa economia desde que sou adulto. A IA vai ser uma força de desinflação considerável, aumentando a produtividade e reforçando a competitividade americana.” Mais considera ele que as melhorias de produtividade derivadas da IA impulsionariam “aumentos significativos dos salários disponíveis, em termos reais. Um aumento de um ponto percentual da taxa de crescimento anual da produtividade duplicaria os níveis de vida no espaço de uma única geração.” Tem razão. Mesmo um aumento de apenas 1 ponto percentual do actual crescimento da produtividade dos EUA ao longo de 20 anos não só comprimiria a inflação, como proporcionaria receitas capazes de pôr termo aos défices dos orçamentos públicos, sem necessidade de aumentar impostos nem fazer cortes de despesas. Os rácios da dívida pública sobre o PIB diminuiriam.
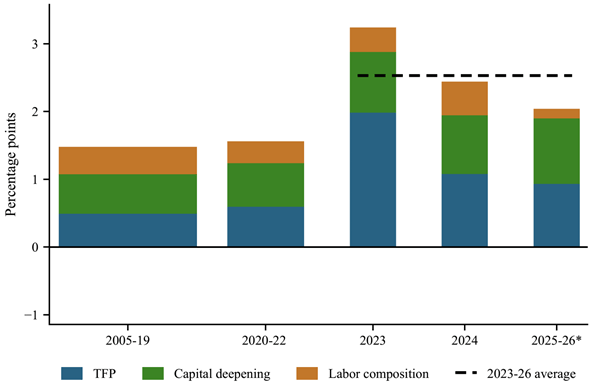
Mas trará a IA tal pulo da produtividade? De 2005 a 2019, o crescimento da produtividade nos EUA situou-se, em média, em cerca de 1,5% ao ano. O ritmo manteve-se igualmente lento durante e imediatamente após a pandemia (2020-2022). Ora, a produtividade do trabalho está em aceleração desde 2022. A produção por hora cresceu cerca de 2,5% ao ano do final de 2022 até ao início de 2026, excedendo em 1 ponto percentual o ritmo pré-pandémico.

Está então a IA a cumprir as expectativas? A maior parte da aceleração no crescimento da produtividade do trabalho advém da aceleração do crescimento daquilo a que a economia convencional chama produtividade total dos factores (PTF). A PTF não é algo real, que se possa medir; é simplesmente um resíduo matemático, depois de analisados os vectores do crescimento da produtividade. Mais trabalhadores a trabalhar mais, somados a mais máquinas a funcionar durante mais tempo: é isso que extrai mais produtividade do trabalho. A PTF é um resíduo, que se presume reflicta o impacto da “inovação” (por exemplo, da IA).

Mas o aumento da PTF nos EUA ainda não é fruto da aplicação de IA à economia. Segundo economistas do Barclays, a adopção de IA tem sido gradual e constante, não rápida e transformadora, continuando a maioria das famílias e empresas a declarar uma exposição limitada à tecnologia. O aumento do crescimento da produtividade desde 2022 deve-se mais a um uso mais intensivo de tecnologia existente após o fim da pandemia do que à introdução de IA.

Como o sabemos? Bem, os economistas do Barclays examinaram o Inquérito à População em Tempo Real (RPS) feito a nível nacional pela Fed de St. Louis junto de adultos norte-americanos em idade activa. O inquérito mais recente mostra que, embora a IA tenha entrado nas rotinas de trabalho de 45% dos inquiridos, o tempo de utilização da IA é minúsculo. Admitindo um dia de trabalho de oito horas, o inquérito mostra que o utilizador médio de IA passou de cerca de 20 minutos de utilização no final de 2024 para cerca de 30 minutos em meados de 2026. E o que não se sabe é se os trabalhadores estão a usar esses 2% do seu tempo de trabalho diário para serem mais produtivos em geral ou para verificar e corrigir o que quer que a IA produza… ou para relaxar!

A maioria dos inquéritos sobre a adopção da IA pelas empresas mostra, de facto, modesto progresso. O inquérito quinzenal “Business Trends and Outlook Survey”, da Repartição do Censo (US Census Bureau) dá apenas 21% das empresas a usar conscientemente IA, 69% declararam não a utilizar, e 11% não tinham a certeza! Um documento para discussão do Conselho de Governadores da Reserva Federal concluiu que “as tendências da produtividade aos três níveis têm-se mantido relativamente estáveis ao longo do tempo, sugerindo microganhos de produtividade sem resultado agregado”. Aparentemente, as experiências ao “nível micro” medem mais a produtividade ao nível da tarefa, por exemplo, a velocidade a que um programador produz código, do que a produção do posto de trabalho ou da empresa. Uma melhoria de 10% numa tarefa não implica necessariamente ganhos proporcionais para a empresa, se os custos de ajustamento ou outros estrangulamentos presentes noutros pontos do processo de produção comerem tais ganhos de produtividade ocorridos a montante.

A Reserva Federal dos EUA fez uma série de complicadas análises de regressão aos dados do inquérito RPS, concluindo não haver sinais de a IA estar a ter qualquer efeito positivo: as correlações entre as taxas de adopção ao nível sectorial e melhorias de produtividade são “estatisticamente indistinguíveis de zero”. Melhorias que se observem “tendem a ser mais reflexo da persistência de diferenças inter-sectoriais do que de uma aceleração determinável do crescimento da produtividade atribuível à IA”.
*/Banner Maio*/

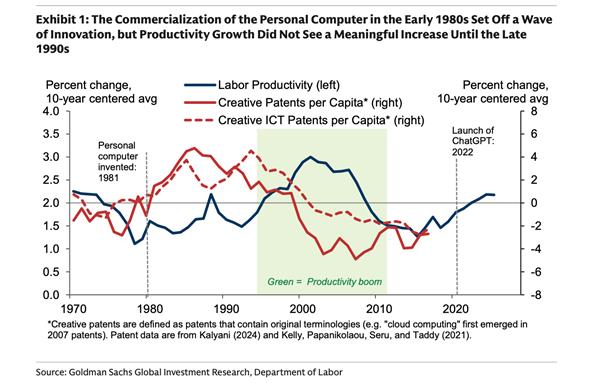
No entanto, os optimistas da IA continuam a ser isso mesmo — optimistas. Apontam a “curva em J” que o impacto de novas tecnologias na produtividade geralmente descreve. Começa por haver um efeito lento, ou mesmo negativo, na produtividade enquanto as empresas investem muito na tecnologia. Depois é que há a explosão. Observou-se esse tipo de curva em J no crescimento da produtividade da indústria transformadora dos EUA, que caiu em meados da década de 1980, acelerando bruscamente depois da recessão de 1991 e até meados da década de 2000.
Só que mesmo essa visão optimista tem as suas condicionantes. Para começar, parece que os trabalhadores expostos à IA estão a resistir a usá-la. Um inquérito realizado em Abril pelas empresas de IA Writer e Workplace Intelligence — ambas com interesse comercial na adopção da IA — a 2400 trabalhadores do sector do conhecimento indicou que 29% dos empregados admitiram sabotar activamente a estratégia de IA da sua empresa. Entre os trabalhadores da Geração Z (com menos de 25 anos), esse valor chegou a 44%, contra 41% no ano anterior. Um inquérito separado da WalkMe a executivos e empregados de 14 países, realizado no mesmo mês, indicou que mais de 54% dos trabalhadores tinham, nos últimos 30 dias, evitado as ferramentas de IA da empresa e realizado o trabalho manualmente. Os responsáveis pelo inquérito concluíram que o que está por trás desta resistência activa e passiva, e mesmo passiva-agressiva, é um “medo de obsolescência”. Da mesma forma, The Economist relatou como, após um pico inicial, a utilização da IA pelos trabalhadores norte-americanos diminuiu, ao esmorecer o entusiasmo inicial.

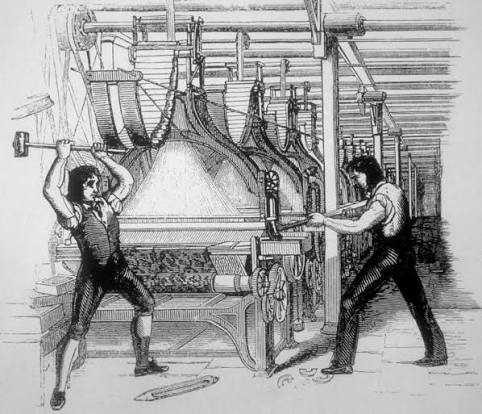
No início do século XIX, no alvorecer da revolução industrial na Grã-Bretanha, um grupo de tecelões qualificados tentou por vários meios resistir à introdução da tecelagem mecânica, inclusive sabotando e destruindo máquinas. Chamaram-lhes luditas. Ao que parece, uma nova forma de ludismo está a reaparecer com a IA. Tal como os luditas tinham boas razões para querer proteger a fonte da sua subsistência, também os trabalhadores da Geração Z as têm agora.

Os optimistas da IA Erik Brynjolfsson, de Stanford, e ADP Research estão a rastrear 4,6 milhões de trabalhadores de mais de 730 profissões no seu Canaries Dashboard. Observam uma contracção de mais de 4% ao ano dos postos de trabalho para trabalhadores com idades entre 22 e 25 anos em profissões expostas à IA. Uma análise da Goldman Sachs indica que os sectores mais bem colocados para extraírem ganhos de produtividade cedo são os da informação, serviços profissionais, seguros e sector financeiro — ora, é exactamente nestes sectores que os inquéritos à “sabotagem” encontram taxas de resistência mais altas.

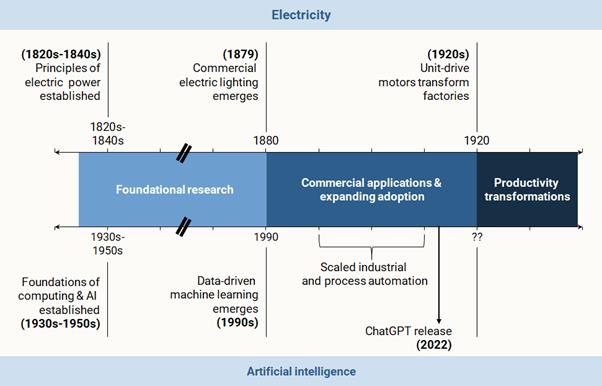
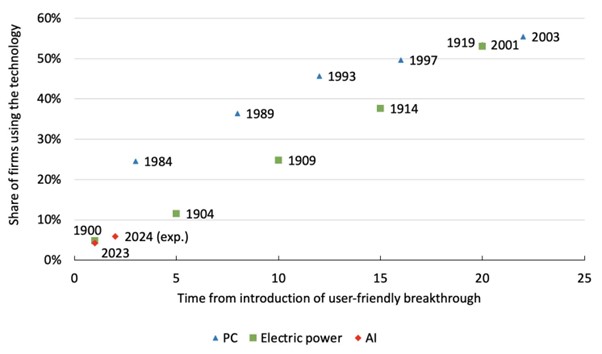
A economista americana da Goldman Sachs Elsie Peng é adepta da tese da curva em J para o caso da IA. O seu estudo sobre a adopção de tecnologia pela indústria observa um puxão ligeiro nos primeiros quatro anos, mas ganhos estatisticamente significativos só após oito, e um impacto máximo de cerca de 0,6 pontos percentuais ao 12.º ano. Admitindo o lançamento do ChatGPT em 2022 como o equivalente da estreia do computador pessoal em 1981, a curva em J apontará para que o “grande prémio” da produtividade só apareça, na melhor das hipóteses, por volta de 2030, atingindo o auge por volta de 2034. Pela análise de Peng, só quando uns 50% das empresas adoptaram tecnologias de informação e comunicação (TIC) terão aparecido aumentos significativos da produtividade do trabalho fruto dessa tecnologia. Não quando a compraram, nem quando fizeram pilotos com ela. Quando a adoptarem no seu funcionamento básico.
A “curva em J” de Peng faz eco do argumentado pelos economistas da OCDE há já algum tempo: que as tecnologias transformadoras, depois de desabrocharem, demoram, historicamente, cerca de 20 anos a surtirem ganhos significativos de produtividade ao nível macroeconómico. A manter-se tal padrão no caso da IA generativa, ela não vai render a sério antes do início ou meados da década de 2030, ou mesmo mais tarde. Há, assim, um longo caminho a percorrer até que a generalização da IA seja capaz de trazer um aumento significativo da taxa de crescimento da produtividade do trabalho.

O pulo do crescimento da produtividade em que deposita todas as suas esperanças o presidente da Reserva Federal, Warsh, ainda parece vir longe. Então e os lucros? Para já, toda a facturação que as empresas de modelos de IA estejam a gerar fica muito, muito aquém dos custos de investigação e desenvolvimento da IA e de construção de centros de dados pelo território dos EUA fora. Mais: a Goldman Sachs estima que cada dólar de investimento em equipamento de TIC requer, pelo menos, mais 1,70 dólares de investimentos complementares “intangíveis” — em software, sistemas de dados e na categoria mais difícil de medir: reorganização. A procura do uso de centros de dados é actualmente 15 vezes inferior à capacidade destes.

E a dívida vai-se acumulando. A Bloomberg estima em mais de 500 mil milhões de dólares a dívida vincenda relacionada com centros de dados de IA. A Nikkei Asia noticiou esta semana que Meta, Google, Amazon, Microsoft e Oracle acumularam, nos últimos cinco anos, cerca de 1,65 biliões (triliões americanos) de dólares em dívida vincenda, a que acrescem mais umas centenas de milhares de milhões de dólares em dívida “fora do balanço”, portanto dívida que a estrutura do grupo empresarial permite à empresa não contabilizar no passivo.

Receitas que empresas do género da OpenAI e da Anthropic estejam a colher provêm apenas dos investimentos que as empresas de hiper-escala fazem no seu negócio. A utilização do ChatGPT ou do Claude não está a dar lucro nenhum. Parte da razão é que as empresas de IA não têm cobrado aos utilizadores o verdadeiro custo das unidades de computação usadas (tokens). As empresas de IA estão, por isso, a tentar fazer passar os consumidores de tarifas fixas para preços por uso. Só que o resultado tem sido um aumento exponencial do custo que as empresas utilizadoras têm de pagar para usar IA, de maneira que, vendo as facturas de IA a inchar, elas estão a largar a política de maximização das unidades de computação (token maxxing) e a passar a uma política de racionamento das mesmas. Acresce que as empresas norte-americanas estão a passar a usar modelos de IA de “código aberto”, provenientes da China, que quase conseguem igualar o desempenho dos modelos norte-americanos, mas a uma fracção do custo.
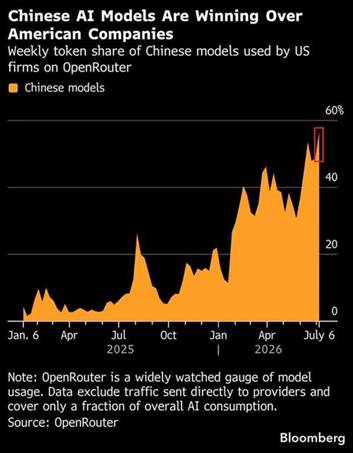
Primeiro, foi o DeepSeek a cair como uma bomba no sector, no início de 2025. Agora há o modelo mais recente da IA chinesa, o Kimi K3, recém-lançado pela startup Moonshot AI, sediada em Pequim. Os modelos chineses são 112 vezes mais baratos do que os da Anthropic por milhão de unidades de computação (ou seja, pelo preço do “barril de inteligência”). Um token custa 56 dólares na Anthropic, 26 dólares na OpenAI, 1,50 dólares na Meta, 1 dólar na xAI e no Google, e 0,50 dólares nos modelos chineses. Não admira, assim, que a proporção de unidades de computação usadas por empresas norte-americanas que recorrem a modelos de IA chineses tenha chegado ao valor recorde de 58%. As empresas norte-americanas passaram a usar mais os modelos de IA chineses do que os desenhados nos EUA.

Os optimistas não desistem, porém. Alguns remetem para o chamado paradoxo de Jevons, segundo o qual os incrementos de eficiência (devidos à IA) farão aumentar a procura, do mesmo passo que vai caindo o custo unitário do gasto com IA. Daí resultará a tal rentabilidade de que as empresas de IA andam à procura e que as bolsas esperam. Contudo, nas apresentações de resultados do primeiro trimestre de 2026, apenas 2% das empresas do índice S&P 500 mencionaram produtividade relacionada com a IA. Entre as que o fizeram, a tónica esteve quase sempre na redução de custos, não no aumento da facturação. Muitas são, pois, as dúvidas quanto às expectativas de transformação de investimentos da ordem das centenas de milhares de milhões em lucros — em facturação, nem se fala.

A aposta na IA assenta em duas grandes hipóteses. A primeira é a IA — acabar por — ser lucrativa. Só que não é por uma tecnologia surtir um grande aumento da produtividade que ela dá forçosamente um retorno robusto. A segunda hipótese é haver, e haver rapidamente, procura generalizada de IA. A adopção de IA tem aumentado, sim, mas ainda está muito longe do pico. Como acima se indicou, a Goldman Sachs estima que possa demorar quinze anos a lá chegar; a OCDE aponta para vinte. Conseguirão as actuais empresas de IA sobreviver tanto tempo? Poderão as bolsas esperar tanto tempo sem a bolha rebentar antes?


Tradução de Adriano Zilhão.
categoria-economia Teoria da crise Marxismo edicao-2026-09-03 (39)

Uma teoria marxista da crise no mundo contemporâneo

“Há todos os motivos para esperar outra recessão antes do final desta década. O rastilho pode ser aceso por um novo colapso financeiro, como em 2008. Desta vez, o estouro pode não ter início nos bancos, mas ser provocado pelo aumento da dívida das empresas e pelo custo do serviço dessa dívida.” Eis uma grande entrevista com o economista Michael Roberts publicada em chinês pela Academia Chinesa de Ciências Sociais em 2025. Traduzimo-la da versão inglesa, publicada na revista World Socialist Research.

Michael Roberts, obrigado por aceitar o nosso convite. Pode contar-nos brevemente quando conheceu e abraçou o marxismo e que impacto teve ter trabalhado antes na City de Londres?

Quem use uma lente marxista para observar o funcionamento do capital financeiro tem grande dificuldade em presumir que o investimento financeiro vá correr sempre bem. Uma lição, para os trabalhadores, que eu aprendi, e que também se aplica à China, é que não se metam nos mercados financeiros. O melhor é os fundos de pensões dos trabalhadores não ficarem dependentes de investimentos em bolsa, pois, se se metem nisso, passam o tempo a deitar a perder as contribuições dos trabalhadores. Mas o inverso também é verdadeiro. Compreender de perto o funcionamento da besta financeira pode ajudar-nos a explicar melhor as fragilidades e especulações do sistema.

Qual considera ser a ideia essencial do marxismo? Qual é a relação entre materialismo histórico e crítica da economia política?

Pode-se reduzir o essencial das ideias do marxismo a dois conceitos-chave.

Primeiro, a história da organização humana desde tempos primitivos é a história da luta de classes. A concepção materialista da história é que a mudança para melhor ou para pior é governada pelos interesses materiais das classes, particularmente pela classe dominante (senhores feudais, empresas capitalistas) e pela classe trabalhadora. Embora indivíduos possam desempenhar papéis decisivos em certos momentos da história (decisões e acções de reis ou de chefes revolucionários), em última análise, a mudança depende da economia e das classes. Como Marx disse, “os homens fazem a sua própria história, mas não a fazem conforme lhes apetece; não a fazem em circunstâncias por si escolhidas, mas em circunstâncias pré-existentes, criadas e transmitidas do passado”.

A segunda ideia essencial é a lei do valor no capitalismo. O capitalismo é um sistema de produção para o lucro dos proprietários dos meios de produção, que exploram aqueles que nada possuem a não ser capacidade de trabalharem para os proprietários. O trabalho cria todas as coisas e serviços que usamos e de que precisamos, mas o valor desse trabalho é apropriado pelos proprietários dos meios de produção como “mais-valia”, que é o excedente ao que o trabalhador recebe pela sua labuta. Essa mais-valia é acumulada como capital. As nossas necessidades sociais dependem, pois, das decisões de capitalistas sobre se são ou não rentáveis. Esta explicação do funcionamento da economia moderna é rejeitada pelos defensores do capitalismo – mas ela é de uma clareza taxativa.
 

A teoria da crise é uma parte importante da crítica da economia política de Marx. Tem havido muitos debates entre marxistas sobre como compreender a teoria da crise de Marx. O que pensa da teoria da crise de Marx e da relação entre sobreprodução, subconsumo e a queda tendencial da taxa de lucro?

Sim, é muito importante uma teoria das crises no capitalismo. Os defensores do capitalismo negam que a produção capitalista sofra de crises endémicas – portanto, de recessões regulares e recorrentes na produção, no investimento e no emprego. Para eles, tais crises são ou eventos aleatórios e pontuais ou fruto de más decisões, especulações ou negligência. Os apologistas negam que as crises sejam inerentes ao sistema capitalista de produção para o lucro. Mas a lei do valor de Marx põe a nu por que razão as crises regulares são endémicas. A produção capitalista só se faz se der lucro, mostrando Marx a contradição que se abre entre a necessidade de produzir mais e a rentabilidade dessa produção (portanto, o lucro na proporção do capital investido). Os capitalistas competem entre si para ganhar quota de mercado e uma fatia maior do lucro apropriado aos trabalhadores. Para ganhar vantagem, recorrem ao uso de tecnologia que economize mão-de-obra, reduzindo custos e aumentando a produtividade do trabalho. Ora, argumentando Marx que o lucro só provém do trabalho realizado, se o investimento tender a privilegiar as máquinas, etc., em relação à mão-de-obra, a produtividade poderá aumentar, mas à custa de uma tendência para a rentabilidade cair. A rentabilidade pode acabar por cair tanto, que cause uma baixa do lucro total. Os capitalistas deixam então de investir, encerram a produção e despedem trabalhadores. O desemprego aumenta, a par de aumentarem os bens e serviços que ficam por vender. É o que se chama uma recessão. A única maneira de corrigi-la é conseguir pôr a rentabilidade outra vez a subir, o que implica eliminar trabalhadores desnecessários e empresas débeis e manter os salários baixos. Então, o processo pode recomeçar todo outra vez. As recessões são um processo de “saneamento” necessário à recuperação do capital. Onde Marx expõe com maior clareza a sua teoria das crises é nos capítulos 13-15 do volume 3 de O Capital.

No entanto, há muitos marxistas que não aceitam que a lei da queda tendencial da taxa de lucro, tal como explicada nesses capítulos, tenha relevância para as crises do capitalismo. Preferem considerar outras duas teorias principais. A primeira é a do “subconsumo”. Este ocorre quando os trabalhadores não conseguem comprar todos os bens e serviços produzidos pelos capitalistas por não terem dinheiro suficiente. Tanto Marx como Engels contestaram esta teoria do subconsumo, salientando que os trabalhadores nunca vão ter dinheiro suficiente para comprar toda a produção à venda, exactamente porque os salários não contêm todo o valor criado e realizado, visto os capitalistas apropriarem a mais-valia (a diferença entre o valor das mercadorias vendidas e os salários que vão para os trabalhadores; por outras palavras, os lucros). A questão é que os capitalistas não precisam de vender todas as suas mercadorias aos trabalhadores; grande parte do que se vende é vendido a outros capitalistas (por exemplo, o aço é vendido a fabricantes de automóveis para fabricar carros, etc.).

A outra teoria alternativa é a da “sobreprodução”. Os capitalistas vão continuando a produzir sempre, para acumular mais lucros, sem considerarem se vão conseguir vender a sua produção no mercado. Produzem em excesso relativamente à procura. O problema desta explicação das crises é não explicar quando é que a produção passa a ser “excesso de produção”. Pode nunca acontecer, ou pode acontecer a qualquer momento. A teoria não tem lógica. Dito de outra forma, se a oferta está alinhada com a procura, ainda pode haver crise do investimento e da produção em capitalismo? Marx diria que sim, porque o que decide se os capitalistas investem ou não é a rentabilidade do que se produz. E é, de facto, assim que as crises se desenrolam. A rentabilidade cai, depois cai o lucro total, depois os capitalistas começam a tentar vender mais para cobrir a queda dos lucros. Ora, isso implica “sobreprodução”, obrigando os capitalistas a baixar os preços e/ou a reduzir a produção. A sobreprodução é o resultado da sobre-acumulação de capital, portanto, da queda da rentabilidade do capital investido, não o contrário.
 

Em 2020, publicou o livro Engels 200: His Contribution to Political Economy, em que apresenta de forma sistemática a investigação de Engels sobre economia política e a sua contribuição para a economia política marxista. Há, entretanto, uma posição que diz que a crise ser causada pela tendência para a queda da taxa de lucro é, na verdade, o ponto de vista de Engels, tendo este, ao editar o volume 3 de O Capital, exagerado ou mesmo adulterado a discussão de Marx sobre a queda tendencial da taxa de lucro. Que acha deste ponto de vista?

Essa opinião tem sido expressa por vários marxistas (em particular, pelo estudioso marxista alemão Michael Heinrich), que afirmam ter lido documentos inéditos de Marx que mostrariam ter Engels alterado as palavras de Marx para fazer que a lei da queda tendencial da taxa de lucro parecesse mais importante. Esses marxistas afirmam, também, que Marx chegou mesmo a abandonar a lei, na década de 1870, não devendo ela, portanto, considerar-se relevante para a economia marxista e para a sua teoria da crise.

Mas outros estudiosos demonstraram claramente que Engels não incorreu em qualquer distorção significativa do texto de Marx nos capítulos 13-15 do volume 3, onde é formulada a lei da rentabilidade. E não há prova alguma de que Marx tenha abandonado a lei na década de 1870 – pelo contrário, ele continuará a trabalhar sobre ela. Por exemplo, na década de 1870, Marx passou muito tempo a analisar a taxa de lucro, com várias fórmulas matemáticas. Quando editou o volume 3 de O Capital, Engels excluiu o trabalho matemático de Marx sobre a taxa de lucro, apesar de ele confirmar que Marx continuava a defender a sua lei. Tudo isto é explicado nos meus livros Marx 200 e Engels 200, com todas as referências.

Os marxistas desta inclinação também distorceram a lei do valor de Marx, transformando-a numa teoria do dinheiro, em que, portanto, o valor não é criado pelo trabalho na produção, mas apenas realizado na venda no mercado das mercadorias produzidas. Portanto, sem venda, não há valor. Isto não era a posição de Marx. O valor é o resultado da aplicação de trabalho humano à produção; a parcela desse valor que acaba por se realizar depende da venda no mercado. Mas não chega sequer a haver valor se não houver produção pelo trabalho humano. O que está por trás desta revisão teórica é uma tentativa de substituir a rentabilidade como causa última das crises por uma teoria da instabilidade monetária ou creditícia, semelhante à posição de economistas convencionais como Keynes.
 

Do seu ponto de vista, quais são as principais diferenças entre a economia política marxista e outras escolas económicas (como a economia neoclássica, o keynesianismo, etc.)? Podemos considerar a teoria da crise como diferença importante ou mesmo essencial entre a economia política marxista e a economia ocidental dominante?

A diferença crucial está, antes de mais nada, em que as outras escolas económicas, mesmo as escolas “heterodoxas” mais radicais que não aceitam que os mercados sejam perfeitos, não concordam com a lei do valor de Marx. Não aceitam que a contradição fundamental da produção capitalista esteja em a produção ser não para as necessidades sociais, mas para o lucro, e em que o aumento da produção acaba por entrar em conflito com o aumento da rentabilidade, sendo isso o que produz expansões e recessões, ou seja, crises. A escola neoclássica dominante nega a possibilidade de crises em mercados correctamente geridos ou mercados que não sofram interferência de governos, monopólios ou sindicatos. Os economistas heterodoxos negam o papel do lucro nas crises, apontando antes a “procura deficiente” (Keynes), ou a instabilidade financeira (Minsky), ou os monopólios (Sweezy, Stiglitz), ou má regulação.

A diferença é crucial, porque o que se infere de todas estas escolas é que a produção capitalista pode ser modificada ou corrigida e se pode fazer o capitalismo funcionar melhor. Keynes disse que a coisa se resolvia com mais despesa pública ou com injecções monetárias; o heterodoxo Minsky disse: regulem-se os bancos e as instituições financeiras, e o capitalismo ficará estável. Estas aproximações reformistas são erradas tanto teórica como empiricamente. A teoria da crise de Marx mostra que o capitalismo não pode ser reformado como eles dizem. As crises capitalistas são endémicas porque, em última análise, são causadas pela queda da rentabilidade. A única forma de acabar com as crises é substituir o capitalismo por uma economia planeada de propriedade colectiva, ou seja, sem capitalistas.


A diferença crucial entre a economia política marxista e outras escolas económicas está em que as outras escolas económicas, mesmo as mais radicais, não concordam com a lei do valor de Marx. Os economistas heterodoxos negam o papel do lucro nas crises, apontando antes a “procura deficiente” (Keynes), ou a instabilidade financeira (Minsky), ou os monopólios (Sweezy, Stiglitz), ou má regulação.


Na investigação que tem feito, que repercussões tem a financeirização do capitalismo na economia real e na classe trabalhadora?

Uma das características dos últimos 50 anos nas economias modernas do Norte Global tem sido a ascensão dos sectores financeiros, não só bancos, mas também hedge funds (fundos especulativos), fundos de investimento, fundos dos seguros, capital privado, criptomoedas, etc. Os capitalistas têm desviado cada vez mais o investimento dos lucros acumulados para activos financeiros e para a especulação financeira, em vez de investirem em novas tecnologias e sectores produtivos. É isto o fenómeno da “financeirização”.

No entanto, alguns marxistas e outros apaixonaram-se de tal maneira por esta mudança, que começaram a sustentar que o capitalismo tinha mudado de natureza. Já não seria um sistema de produção para o lucro, explorando o trabalho em fábricas, escritórios, etc., mas um mero sistema monetário financeiro, onde dinheiro gera mais dinheiro. Isto quer dizer que os trabalhadores perdem o seu papel de produtores de valor no capitalismo. Os capitalistas passam a conseguir obter valor simplesmente por artimanhas monetárias. O capitalismo passa a ser capital financeiro, que domina o capital produtivo.

É um disparate. Embora, em algumas economias, como os EUA e o Reino Unido, os lucros financeiros sejam elevados — digamos, até 25% dos lucros totais —, a grande maioria do lucro continua a resultar da venda de bens e serviços produzidos pelos trabalhadores. E isso é especialmente assim no chamado Sul Global, onde passou a predominar a indústria transformadora, não a finança. Globalmente, a classe trabalhadora nunca foi tão numerosa, e ainda assim a maior parte da acumulação capitalista provém do trabalho dos trabalhadores na produção. O leopardo capitalista não mudou de pintas.
 

O que pensa da actual crise do capitalismo no sistema económico global, especialmente da crise financeira dos últimos anos? Que luzes pode a economia política marxista dar-nos para compreender a crise do capitalismo?

É um assunto muito lato. Vivemos, no século XXI, as duas maiores recessões da história do capitalismo, em 2008-2009 e em 2020. Há todos os motivos para esperar que outra recessão ocorra antes do final desta década. O rastilho pode ser aceso por um novo colapso financeiro, como em 2008. Desta vez, o estouro pode não ter início nos bancos propriamente ditos, mas ser provocado pelo aumento da dívida das empresas e pelo custo do serviço dessa dívida. Já há actualmente uns 20% das empresas na Europa, no Japão e nos EUA chamadas “zombies”, que são, portanto, uma espécie de mortos-vivos que não geram lucros suficientes para cobrir sequer o custo do serviço da sua dívida actual e têm, por isso, de continuar a endividar-se. Estas empresas correm sério risco de falir e de arrastar consigo também empresas rentáveis, por efeito de ricochete.

Considera que, desde o fim da Grande Recessão, em 2009, as principais economias capitalistas ficaram numa Longa Depressão. Existe alguma diferença entre a Longa Depressão e anteriores depressões longas na história do capitalismo? Que estratégias há-de a China adoptar em resposta ao impacto global da Longa Depressão?

Defino uma depressão, por oposição a uma recessão ou quebra, como um período em que, após uma recessão, a tendência de crescimento da produção, do investimento e, acima de tudo, da rentabilidade, é muito inferior à manifesta antes da quebra. E este afrouxamento pode durar décadas. Nesse sentido, a Longa Depressão da década de 2010 em diante que identifiquei é semelhante à depressão do final do século XIX (1873-97) e à Grande Depressão de 1929-42. Chegados a 2025, mantém-se a actual depressão, não tendo a recessão pandémica de 2020 redundado num aumento significativo da rentabilidade, mantendo-se, portanto, a taxa de crescimento do investimento e do PIB real ainda mais fraca do que na década de 2010.

A China evitou todas estas crises do capitalismo. Isso deve-se ao facto de a China ter uma economia dominada por um vasto sector estatal e pelo planeamento estatal, de modo que lhe é possível superar instabilidades no sector capitalista, conseguindo o investimento e a produção manterem-se sem grande interrupção. Se as economias capitalistas do Ocidente entrarem noutra recessão, o comércio e o investimento na China sofrerão, mas a China dispõe agora de uma enorme base interna e tem investido muito em novas tecnologias, continuando a orientar e a planear esse investimento, principalmente, através do sector estatal. Para reduzir a instabilidade no sector capitalista, particularmente posta a descoberto pelo trambolhão do sector imobiliário (na sua maioria de base capitalista), a China tem de expandir o sector estatal e o planeamento.

*/Banner Maio*/

A moeda digital e a tecnologia blockchain têm sido ultimamente temas quentes no campo da tecnologia financeira, com profundo impacto na economia global e no sistema financeiro. Qual é a sua opinião sobre estas inovações financeiras e a finança digital? Irão estar na origem de uma crise económica global mais grave?

As criptomoedas, como lhes chamam, como a bitcoin, não passam de mais uma forma de activo financeiro especulativo, tal como o ouro ou as pinturas. Não são formas alternativas de dinheiro capazes de substituir moedas emitidas pelo Estado (moeda fiduciária), como o dólar ou o yuan. Falando em geral, já há moedas digitais, na forma da possibilidade de pagamento de contas com um cartão, o telemóvel ou por transferência bancária sem haver pelo meio papel-moeda. O que seria potencialmente novo seria uma moeda digital do banco central que passasse sem os bancos comerciais. Isso, para já, pouco tem avançado. As criptomoedas, entretanto, pouco mais são do que uma forma daquilo a que Marx chamou “capital fictício”, que, a prazo, acrescenta ainda mais ao risco de colapso financeiro.

Dada a popularidade crescente da inteligência artificial e da automação, como usar o marxismo para analisar o impacto do progresso tecnológico nos modos de produção e nas relações sociais? Do que investiga, que correlação há entre progresso tecnológico e crescimento económico?

É complicado. A inteligência artificial (IA) não é mais do que uma nova forma de tecnologia para substituir trabalho humano e aumentar a produtividade do trabalho, aumentando a taxa de exploração do trabalho pelo capital. Novas tecnologias podem acarretar grandes destruições de emprego, especialmente para quem está em indústrias e profissões que a IA substitui, mas podem também, com o tempo, criar novas indústrias e empregos. É olhar para a revolução industrial, para a revolução da eletricidade, a da indústria automóvel, a revolução informática. A tecnologia sempre foi crítica para o crescimento económico, ao aumentar a produtividade do trabalho, particularmente quando a força de trabalho deixa de aumentar em valor absoluto – como hoje acontece na China.

Há quem sustente que a IA é um desenvolvimento completamente novo, que acabará por substituir por inteiro o trabalho humano, dado que pode exceder a inteligência humana. A demonstração deixa a desejar. Grande parte da IA não é mais do que um processamento rápido do conhecimento humano existente, não podendo substituir a imaginação da inteligência humana. Além disso, a IA demorará, décadas porventura, a conseguir difundir os seus efeitos de aumento da produtividade pelo tecido económico fora. Na minha opinião, não vai baralhar as cartas e tornar a dar, salvando o capitalismo.

Tecnofeudalismo é uma posição surgida em anos recentes para descrever as mudanças na sociedade causadas pela tecnologia da nuvem, ou seja, pelo facto de os gigantes tecnológicos e as grandes empresas de plataforma possuírem dados e poder como senhores feudais, enquanto os utilizadores comuns servem esses senhores digitais como produtores não remunerados de dados, à semelhança dos servos, substituindo esta nova forma de renda o lucro como principal forma de acumulação. Concorda com a utilização do termo “tecnofeudalismo” para definir a etapa atual da sociedade ocidental?

Do conceito de “tecnofeudalismo” infere-se que a produção capitalista — ou seja, a produção para o lucro através da exploração do trabalho — foi substituída por um feudalismo em que monopólios digitais se limitam a extrair rendas. Mas de onde saem essas rendas? Marx apontou que renda, juro e lucro provêm todos da mesma fonte: a mais-valia apropriada sobre o valor criado pela força de trabalho humana. Sustentar que empresas que vendem tecnologia da nuvem não produzem mercadorias para venda e lucro, como em qualquer processo capitalista, é simplesmente errado. A massa dos lucros da Amazon provém da distribuição e transporte de coisas; a massa dos lucros do Facebook provém da publicidade; a massa dos lucros da Google, idem. A massa dos lucros da Microsoft e da Apple provém da venda de equipamentos e programas informáticos. Isto não é feudalismo, é capitalismo puro e simples. O capitalismo não está morto. Dar a entender que está é uma ideia perigosa para os trabalhadores, porque implica que os trabalhadores possam deixar de ver no capital no seu todo o seu inimigo, mas apenas numa pequena parte do capital, de onde se segue não haver necessidade de substituir o capitalismo, mas apenas o capitalismo de “monopólio feudal”.
 

A teoria do valor-trabalho é a ideia central da economia marxista. Na era da automação e da economia digital, como se aplica a teoria do valor-trabalho à análise da economia moderna? O que pensa dos dados como novo factor de produção?

Os dados, o conhecimento, provêm da actividade humana. O conhecimento tem, pois, valor para a sociedade e para o capital da mesma forma que as coisas físicas o têm. O conhecimento é material: requer a energia do trabalho humano, do trabalho mental, portanto, ao mesmo título do trabalho físico. Ambos são materiais, ambos criam valor. Logo, o capital pode apropriar mais-valia dos trabalhadores do conhecimento que emprega, e fá-lo, aliás, cada vez mais, em todos os sectores e em todo o mundo. A mais-valia corporiza-se em patentes, direitos de propriedade intelectual, etc. O conhecimento, o trabalho mental são tão “materiais” como o trabalho físico. A actividade mental desenrola-se nas sinapses do cérebro humano e combina-se com trabalho físico no uso de um computador, etc. O trabalho mental cria, portanto, valor, tal qual como o trabalho físico. Os trabalhadores do conhecimento fazem tanto parte do proletariado como os trabalhadores manuais que realizam tarefas físicas.

Cada vez mais, diga-se, os trabalhadores do trabalho “mental” são explorados pelo capital para apropriar mais-valia (lucro). Não há, pois, necessidade de arranjar um termo novo para a classe trabalhadora, tipo “multidão”, donde se infira que já não exista classe trabalhadora, a classe dos que, não possuindo meios de produção, só podem ganhar a vida vendendo a sua força de trabalho. É um termo que camufla a luta de classes entre trabalho e capital e, como tal, cria confusão sobre a necessidade de substituir o capitalismo.

Tem o desenvolvimento do capitalismo digital cavado a divisão Norte-Sul?

Sim, está a cavá-la. Mas o fosso cava-se assim como assim. Seja lá como se queira medir, o Sul Global (com excepção da China) não está a apanhar o Norte Global: seja o PIB per capita, seja a produtividade por trabalhador, seja a rendimento per capita, seja a redução da desigualdade. A divisão Norte-Sul manifesta-se no poder de um bloco imperialista de economias, que, com uma população relativamente pequena, domina o resto do mundo, onde vive a maior parte da humanidade.

Que políticas económicas acha que o presidente Donald Trump irá adoptar e que impactos terão essas políticas na economia global?

Não podemos ter a certeza do que Trump irá fazer. Mas ele diz que vai aplicar enormes direitos aduaneiros [tarifas] às importações para os EUA, especialmente as provenientes da China. Anda a dizer que o seu objectivo é fazer que a indústria dos EUA volte a ser o que era, à custa do resto do mundo. Acima de tudo, quer continuar a política das administrações anteriores dos EUA para estrangular, sufocar e reverter o progresso económico da China, vista como principal ameaça à hegemonia dos EUA. Mais: Trump apoiará também novas provocações militares para coarctar a China. No plano interno, ele tem em mira reduzir a tributação das empresas, de modo que os ricos e as grandes empresas paguem ainda menos do que já pagam, e livrar-se dos quadros regulamentares da indústria e de mitigação do aquecimento global. O gabinete de Trump é composto inteiramente por gestores de fundos especulativos e de capital privado bilionários, que procurarão beneficiar os ricos em detrimento da maioria dos norte-americanos.

A nível mundial, se Trump levar por diante estas políticas, o comércio mundial encolherá e aumentarão perigosamente as tensões entre a aliança ocidental encabeçada pelos EUA e a China. Aumentará a desigualdade de riqueza e de rendimento entre países e interna aos países, e as guerras na Ucrânia e no Médio Oriente continuarão, com risco de guerra também na Ásia.


As políticas económicas prometidas por Trump, designadamente os cortes fiscais em grande escala e os aumentos da despesa militar, representam uma ameaça à estabilidade económica global, ao acarretarem níveis de endividamento globais mais elevados?

Sim, a dívida global já se encontra a níveis recorde, também relativamente ao produto global. O governo dos EUA regista, designadamente, défices orçamentais significativos para financiar a guerra na Ucrânia e Israel e planeia aumentos monstruosos da despesa militar para financiar novas acções a nível global. Trump quer que a Europa pague mais para esse efeito, mas a dívida pública dos EUA está, entretanto, a atingir níveis sem precedentes, e o custo em juros do serviço dessa dívida está a passar à frente da despesa do Estado com educação, saúde e outros serviços públicos.
 

As políticas económicas de Trump irão agravar as contradições do sistema capitalista global, conduzindo à sobreprodução e à tendência para a crise?

O contexto global de tudo isto é um contexto de crescimento e comércio fracos, de parcos investimento e crescimento da produtividade. As principais economias capitalistas, com a possível excepção dos EUA, estão estagnadas ou mesmo em recessão declarada, especialmente na Europa. Há toda a probabilidade de estas economias se verem a braços com uma recessão grave até ao final da década, que alastrará ao resto do mundo, tal como aconteceu em 2008 e 2020. Só a China pode esperar passar incólume.
 

As políticas económicas de Trump reflectem a ascensão do nacionalismo e do proteccionismo económicos no contexto da globalização? Agravarão estas políticas a desigualdade económica global? Como hão-de os países em desenvolvimento reagir à desigualdade no sistema económico global?

O proteccionismo e o nacionalismo dos demais não são solução alternativa a Trump. Os países em desenvolvimento precisam de se juntar e cooperar em matéria de comércio, investimento e redução da desigualdade. Só que, para isso, as populações destes países têm de ter governos que defendam os trabalhadores e a propriedade colectiva dos recursos e activos, para poderem planear cada economia e a economia global, em cooperação. Infelizmente, quase todos os governos do Sul Global não defendem tais políticas. Ou são controlados por déspotas ou apoiam o grande capital no país e o imperialismo norte-americano no exterior. Até se mudarem esses governos, não espero grande avanço em termos de maior crescimento, de redução das desigualdades, pleno emprego e melhores serviços públicos.

Escreve persistentemente em blogues, há muito tempo. Que influência tem este estilo de escrita surtido no seu pensamento e na troca de ideias? Pode partilhar connosco a sua investigação recente ou o seu plano de investigação futuro?

O objectivo do blogue e dos meus livros é elevar a nossa compreensão de como o capitalismo funciona, das suas contradições e clivagens, na perspectiva de o substituir. Considero que a análise de Marx do capitalismo é a mais convincente e, por isso, procuro defender as posições de Marx, tal como as interpreto, contra alternativas que, no fundo, se resumem todas elas a tentar fazer que o capitalismo funcione (melhor). Não aponto o meu blogue a académicos, mas a activistas que procurem mudar o mundo para melhor. Isso não quer dizer que eu esquive questões teóricas ou demonstrações estatísticas difíceis ou complexas. Pelo contrário, procuro explicá-las com maior clareza. Estou actualmente a preparar um novo livro sobre o que está a acontecer ao capitalismo e à economia mundial na década de 2020. Para dizer a verdade, é uma continuação do meu livro Long Depression, que foi publicado em 2016. Muita coisa aconteceu desde então e há mais por vir nesta década.


Tradução de Adriano Zilhão.
categoria-economia Big tech Bolha especulativa Inteligência Artificial Economia edicao-2026-06-18 (32)

A bolha do investimento em IA

Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, com os sinos a tocarem a rebate.

ilustração: Ricardo Ferreira

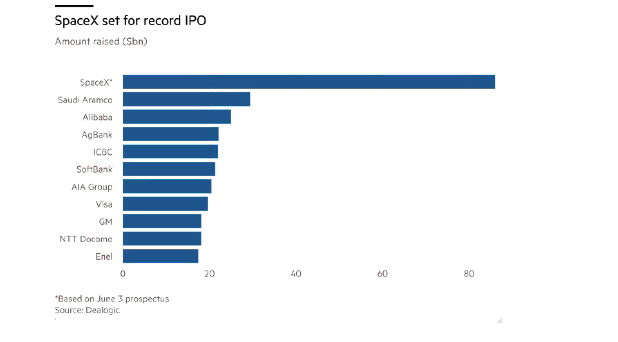
O gigante da banca de investimento Goldman Sachs considera que a IA é apenas “uma grande operação na economia dos EUA”. E a bolha do investimento em IA está a crescer ainda mais. Na última semana, a fabricante de modelos de IA Anthropic anunciou que estava a emitir ações para potenciais investidores no que é chamado, no jargão bolsista, de oferta pública inicial (IPO). A Anthropic estava a acompanhar a IPO da Space X de Elon Musk de uns enormes 1,8 biliões de dólares. Isto valorizaria a SpaceX no mercado em 92 vezes os seus rendimentos anuais!

A Alphabet, empresa-mãe da Google, também planeia angariar 85 mil milhões de dólares em novas ações – o seu primeiro aumento de capital em mais de duas décadas. Juntos, estas três gigantescas IPO poderão conseguir reunir um valor combinado de cerca de 4 biliões de dólares. Isto representa um terço de todo o valor das IPO dos EUA desde 1980 (ajustado à inflação)! E, no entanto, a SpaceX, a OpenAI e a Anthropic são atualmente deficitárias e o potencial comercial dos modelos de IA e, no caso da Space X, as viagens a Marte, permanece desconhecido.

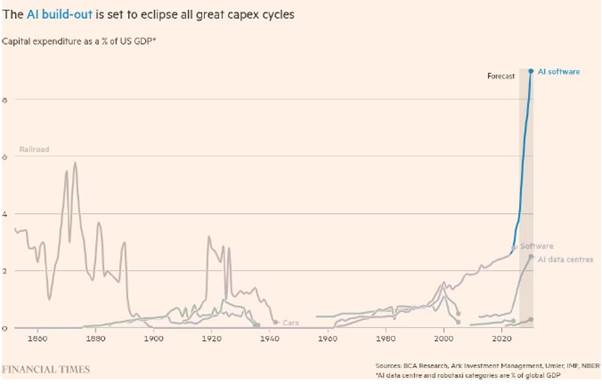
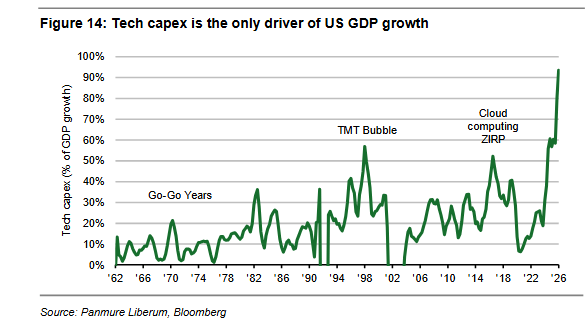
A IA é um grande negócio para os investidores do mercado bolsista dos EUA e uma grande aposta na economia dos EUA. Isto porque a quantidade de investimento de capital feito pelas empresas chamadas “de hiperescala”1 em modelos de IA, centros de dados e outros equipamentos de IA é impressionante. Em percentagem do PIB dos EUA, deverá agora ultrapassar largamente a construção ferroviária do século XIX.

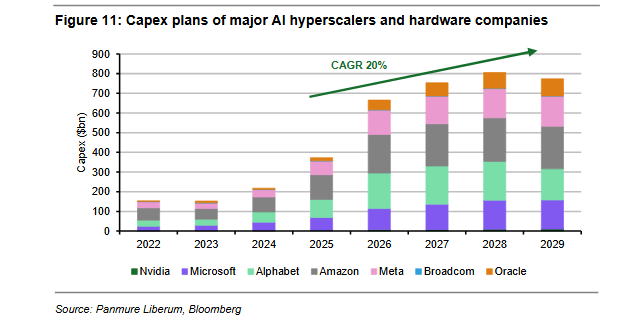
Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, ​​com os sinos a tocarem a rebate. Este boom de investimento é já muito maior do que o investimento nas dot.com no final da década de 1990. Em 2025, as empresas dos EUA investiram quase 1,5 biliões de dólares em equipamento e software de TI. No auge da bolha das dot.com, era de 466 mil milhões de dólares, ou 829 mil milhões de dólares quando ajustado à inflação. Os gigantes Microsoft, Alphabet, Amazon, Meta e Oracle planeiam investir centenas de milhares de milhões nos próximos cinco anos em centros de dados para fornecer o poder computacional necessário para executar estes modelos de IA. Espera-se que os investimentos de capital aumentem 20% ao ano, uma taxa de crescimento nunca vista nesta indústria.

O crescimento do PIB dos EUA é agora impulsionado quase exclusivamente pelo aumento dos gastos em tecnologia. Se este valor começar a diminuir, a economia dos EUA entrará em recessão muito rapidamente – mesmo que os investimentos tecnológicos diminuam apenas um pouco, digamos 4 a 6 por cento, como aconteceu depois de booms tecnológicos muito menores na década de 1960 e durante a recessão de 2009.

Como mostrei no meu último post, os lucros das empresas nos EUA aumentaram significativamente. Mas, de acordo com um post recente de Brian Green, cerca de 80% do aumento dos lucros das empresas não financeiras dos EUA veio da Nvidia e das “sete magníficas”. O mercado bolsista está cada vez mais concentrado num punhado de ações ligadas à IA, que representam atualmente cerca de 40% da capitalização do S&P 500, segundo dados do Bank of America. A rentabilidade global está a ser exagerada por uma pequena fatia da economia que obtém retornos extraordinários na luta para desenvolver a capacidade da IA. O risco é que a economia, o ciclo de lucros e o mercado bolsista “estejam todos apoiados no mesmo estreito pilar. Se os retornos esperados das infraestruturas e plataformas de IA forem postos em causa, as consequências podem não parar numas poucas ações tecnológicas altamente valorizadas”.

O crescimento do PIB dos EUA é agora impulsionado quase exclusivamente pelo aumento dos gastos em tecnologia. Se este valor começar a diminuir, a economia dos EUA entrará em recessão muito rapidamente. 

Como já referi em artigos anteriores, até agora o investimento maciço em IA foi financiado principalmente pelos lucros já obtidos pelos “sete magníficos”. Mas, dada a impossibilidade de encontrar receitas adicionais suficientes para autofinanciar os seus planos de investimento, estes e os seus fornecedores de hardware recorrem cada vez mais a financiamento externo para se financiar.

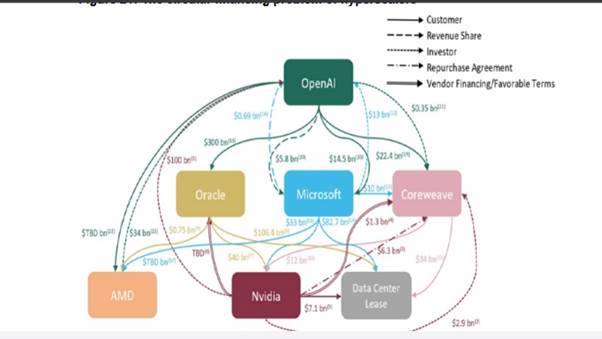
A primeira jogada é o “financiamento circular”, ou seja, através de investimentos cruzados entre a Microsoft, a OpenAI e outros. Na sua essência, uma megaempresa cheia de dinheiro, como a Microsoft, compra hardware à Nvidia, AMD e outros fornecedores. A Nvidia utiliza então esta receita para comprar uma participação multibilionária na OpenAI. A OpenAI utiliza depois esse dinheiro para obter computação nos centros de dados da Microsoft. A própria Microsoft também investe na OpenAI e celebra uma partilha mútua de receitas, onde algumas das receitas da OpenAI fluem para a Microsoft e vice-versa, à medida que as duas empresas utilizam os produtos uma da outra. Assumindo que a Microsoft gasta 100 mil milhões de dólares para encomendar hardware para centros de dados, a Nvidia, a AMD e outros fornecedores podem declarar esses 100 mil milhões de dólares como receitas. Depois usam esse dinheiro para investir na OpenAI (por exemplo), que de seguida usa esse dinheiro para reservar capacidade em centros de dados com a Microsoft. A Microsoft declara este investimento OpenAI como receita, transformando assim efetivamente as suas despesas de 100 mil milhões de dólares em milhares de milhões de receitas!

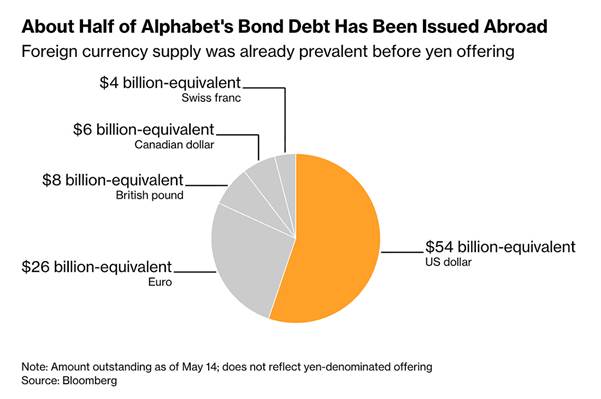
Mesmo isto já não é suficiente e, cada vez mais, as empresas de hiperescala começaram a recorrer a empréstimos para angariar dinheiro para investimento. Os gigantes tecnológicos dos EUA estão a emitir dívida em todo o mundo. A Google/Alphabet lidera o ataque.

Assim, primeiro, investiram recursos próprios; depois uns nos outros; pediram depois empréstimos aos bancos e aos chamados fundos de crédito privados; e estão agora a colocar o risco de sucesso ou fracasso nos investidores no mercado de ações. Se todo este investimento não produzir os retornos esperados, afetará fortemente o sector financeiro e a economia em geral.

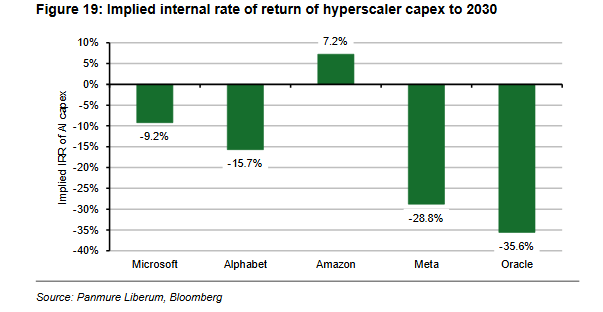
Mas não se preocupem, dizem as empresas de IA e as de hiperescala, as receitas deverão crescer 15% anualmente. Se partirmos do pressuposto ousado de que não existem custos, então esta receita adicional é o lucro que se espera que estas empresas obtenham com os seus investimentos adicionais em centros de dados de IA. No entanto, mesmo com estes pressupostos extremamente otimistas, o retorno implícito do investimento é altamente negativo para todos, exceto para a Amazon.

Se as empresas de hiperescala precisarem de gerar, digamos, um retorno do investimento de 10%, terão de obter receitas adicionais de 2 a 5 biliões de dólares por ano. Esta é uma tarefa difícil para um grupo de empresas que gera atualmente receitas de apenas 1,5 biliões de dólares por ano. A outra opção é que o investimento planeado em centros de dados, chips de computador e outras áreas nunca se concretize – talvez quando os investidores em capital se tornarem mais cautelosos no sector, ou se o financiamento da dívida para centros de dados se tornar mais difícil de obter. Uma análise da JP Morgan  descobriu que mais de 60% da capacidade de centros de dados prevista para conclusão em 2027 ainda não está em construção e outros 7% estão atrasados. Que acontecerá se estas empresas anunciarem cortes em alguns dos seus planos de investimento?

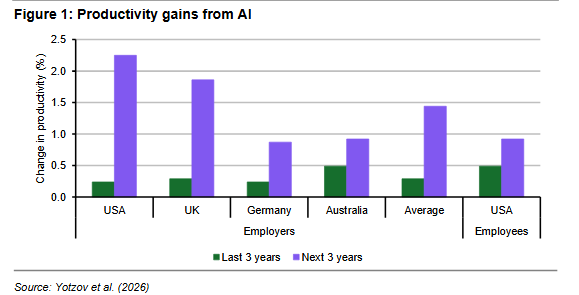
Será que os heróis da IA, OpenAI e Anthropic, proporcionarão os retornos que as empresas de hiperescala e os seus investidores esperam e desejam? Os CEO das empresas estão otimistas. Nos últimos três anos, desde que a OpenAI lançou o ChatGPT, afirmam que os ganhos cumulativos de produtividade foram na ordem dos 0,3% a 1% ao ano. Para os próximos três anos, estimam que os ganhos de produtividade acelerem para 1,4%, estando os executivos dos EUA e do Reino Unido muito mais otimistas do que os da Alemanha e da Austrália.

Estes ganhos de produtividade, dizem eles, serão conseguidos através da redução do trabalho. Os líderes empresariais esperam que o número de trabalhadores nas suas empresas diminua cerca de 0,7% nos próximos três anos, novamente com os executivos dos EUA e do Reino Unido a esperarem quedas no emprego muito mais pronunciadas do que os executivos da Alemanha e da Austrália. Nos últimos três anos, os mesmos executivos não viram qualquer impacto da IA ​​no emprego. Portanto, tudo isso são expectativas. Além disso, o Inquérito sobre Tendências e Perspetivas Empresariais do Instituto de Estatísticas do Ministério do Comércio dos EUA (Business Trends and Outlook Survey of the US Census Bureau) mostra que as empresas com 50 ou mais trabalhadores não apresentam mais crescimento na utilização da IA ​​desde o segundo trimestre de 2025. As empresas ainda não têm a certeza de como utilizar a IA de forma eficaz e estão cada vez mais preocupadas com as desvantagens da IA ​​quando a utilizam.

Estas desvantagens incluem “alucinações” (i.e., ficções criadas pelo modelo de IA), que são inerentes aos LLMs2. Um estudo descobriu que, para um conjunto de treino de 32.000 palavras, a taxa média de alucinações em LLMs era de 6,8%. Quando este número foi alargado para 128 mil palavras, a taxa média de alucinações subiu para 10%. Isto representa muito tempo de correção e monitorização para os trabalhadores humanos.

Outro problema é que, como os LLM são concebidos para serem bons em tudo, não são muito bons em nada em comparação com as aplicações especializadas. Um relatório sobre a utilização de IA no desenvolvimento de software encontrou um impacto explosivo no início, com os programadores a criar ou editar quase 300% mais ficheiros, mas esse aumento foi reduzido para metade, 150%, quando as empresas receberam o número de trabalhos submetidos a revisão, e esse número, por sua vez, encolheu cinco vezes, para um aumento de cerca de 30%, no momento do lançamento completo do software.

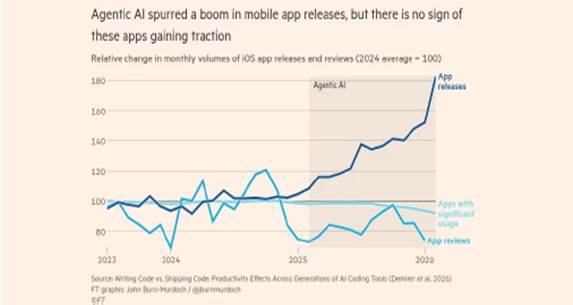
Além disso, quando os investigadores analisaram se os aumentos na produção de software assistido pela IA levaram a um aumento da utilização por parte dos clientes, encontraram poucas provas disso. O aumento acentuado do lançamento de aplicações móveis durante o último ano não foi acompanhado por qualquer aumento de downloads – a maioria das novas aplicações não consegue captar nem sequer um público modesto.

Entretanto, a OpenAI gastou cerca de 6 mil milhões de dólares, que aumentaram para 17 mil milhões de dólares em 2026. Até 2028, os custos de inferência (treino) por si só deverão crescer para 121 mil milhões de dólares e as perdas estão projetadas em 85 mil milhões de dólares. O consumo de dinheiro da Anthropic é muito menor, mas ainda era de 3000 milhões de dólares em 2025. A menos que as empresas que constroem LLMs consigam obter grandes quantidades de novas receitas nos próximos anos, as perdas aumentarão exponencialmente, especialmente tendo em conta o facto de que o preço atual cobrado por “token3 não é o verdadeiro custo da computação. Se as empresas de IA cobrassem o preço de custo por token, as perdas poderiam diminuir, mas a procura por LLMs poderia diminuir ainda mais.

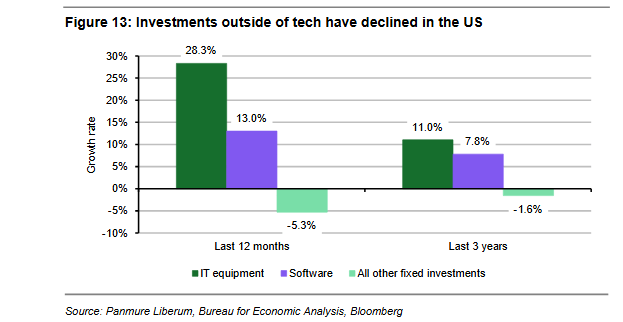
Apesar disto, o entusiasmo em torno da IA ​​continua a ser tão grande que essencialmente todos os investimentos privados nos EUA são agora em hardware e software tecnológico. Nos últimos três anos, o crescimento médio anual dos investimentos em equipamentos de TI foi de 11%, e de 8% em software. Entretanto, os investimentos em todas as outras partes da economia dos EUA, em conjunto, diminuíram 1,6% por ano.

Hoje, a economia dos EUA é, na verdade, duas economias numa só. Há a economia tecnológica e há tudo o resto. Nos últimos quatro trimestres até ao final do primeiro trimestre de 2026, 93% do crescimento do PIB dos EUA deveu-se exclusivamente ao investimento em tecnologia (embora grande parte das compras sejam importações e não produtos fabricados internamente).

Isto significa uma bolha à espera de rebentar. No rescaldo da bolha das dot.com, o investimento fixo privado caiu mais de 12,7% entre 2000 e o final de 2002, quando a economia dos EUA entrou em recessão. No primeiro ano após o rebentar da bolha das dot.com, os investimentos em tecnologia caíram 12%, enquanto os investimentos fixos em geral caíram 7,6%.

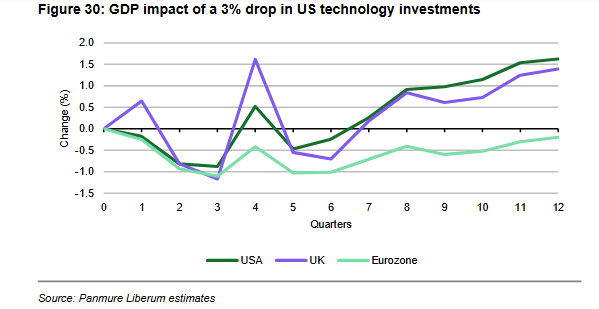
Gita Gopinath, antiga economista-chefe do FMI, calculou que uma quebra da bolsa de valores centrada na IA, equivalente à que pôs fim ao boom das dot.com, eliminaria cerca de 20 biliões de dólares da riqueza das famílias americanas e outros 15 biliões de dólares no estrangeiro, o suficiente para estrangular os gastos dos consumidores e induzir uma recessão global. Esta é também a opinião do FMI. O FMI teme que as empresas de IA possam não conseguir gerar lucros proporcionais às suas elevadas avaliações. O colapso dos anteriores booms de investimento fez cair cerca de 1 ponto percentual, em média, do crescimento real do PIB dos EUA. Mesmo uma correção moderada nas avaliações das ações de IA reduziria o crescimento global em 0,4%. “Combinados com ganhos de produtividade total inferiores ao esperado e uma correção mais significativa nos mercados acionistas, as perdas de produção global poderão aumentar ainda mais, concentradas em regiões com forte presença tecnológica, como os Estados Unidos e a Ásia.” Um outro estudo concluiu que mesmo uma queda muito ligeira no investimento tecnológico, de apenas 3%, reduziria o crescimento real do PIB dos EUA em 1%, ou seja, metade da taxa atual. O impacto seria ainda maior na Europa.

Nada disto permite concluir que a IA não proporcionará, em algum momento, maior rentabilidade às empresas envolvidas e maior produtividade à economia dos EUA como um todo. Mas antes haverá um rebentamento da bolha de investimento, como ocorreu na mania ferroviária da década de 1870 e na bolha dot.com do final da década de 1990. Como outros estudos demonstraram, levará uma década ou mais para que a IA se torne uma tecnologia generalizada que produza resultados.

Para os trabalhadores, a IA representa um problema diferente. Para o capital e as megaempresas de comunicação social, o objetivo é tornar a IA numa tecnologia lucrativa, mas isso só pode ser feito através da redução de postos de trabalho e da cessação de qualquer tentativa de regular as suas aplicações e utilização. Se a IA tiver sucesso para o capital, será apenas à custa da maioria dos trabalhadores e das suas famílias.


  1. Conhecidas entre nós como “as sete magníficas” e também, parte delas, as Big Five ou Big Tech: Microsoft, Apple, Alphabet (Google), Amazon, e Meta (Facebook) (nota do tradutor).
  2. Large Language Models, ou Grandes Modelos de Linguagem, sistemas de inteligência artificial treinados com enormes volumes de texto (nota do tradutor).
  3. Os tokens são as peças fundamentais utilizadas pelos modelos de IA para processar informação. Em vez de ler a linguagem humana palavra a palavra, os modelos dividem o texto em partes mais pequenas chamadas tokens, que podem ser palavras inteiras, partes de palavras ou até sinais de pontuação (nota do tradutor – com o auxílio da IA).

Tradução de António Simões do Paço.

Grã-Bretanha Trabalhistas categoria-economia edicao-2026-05-21 (28)

Uma Grã-Bretanha em ruínas, um governo em ruínas

Passou menos de um ano desde que as eleições gerais na Grã-Bretanha deram ao Partido Trabalhista uma maioria esmagadora no parlamento… e agora reina o caos no Governo trabalhista; o seu primeiro-ministro, Keir Starmer, está prestes a ter de se demitir. A causa da revolta aberta dos deputados do seu grupo parlamentar (MPs), habitualmente passivos e leais: a catastrófica derrota dos autarcas do partido nas eleições locais de Maio.

0:00
/0:13

O Partido Trabalhista obteve o pior resultado de qualquer partido político em eleições locais este século. Perdeu três quartos dos assentos que detinha e que estavam em disputa. Pela primeira vez na história, perdeu o controlo do País de Gales, uma das nações da Grã-Bretanha. O principal beneficiário foi o Partido “Reforma”, de direita e anti-imigração, mas também se saíram bem os Verdes, em plena viragem à esquerda, enquanto os conservadores tradicionais perderam ainda mais terreno. Apenas um em cada três votantes optou por um dos dois principais partidos. A política bipartidária tradicionalmente característica do Reino Unido deu lugar a uma miscelânea de partidos e possibilidades de coligação. Muitos dos deputados trabalhistas acharam que tinham de exigir a saída de Starmer porque, se houvesse eleições gerais agora, elas dariam provavelmente um governo de coligação entre o “Reforma” e os Conservadores, perdendo a maioria dos deputados trabalhistas os seus assentos. Oficialmente, o Governo ainda tem mais três anos pela frente, mas o destino do Partido Trabalhista está traçado.

Os deputados trabalhistas acham que, mudando de chefe, a sua sorte mudará também, mas é uma ideia muito superficial. Nas eleições de 2024, o Partido Trabalhista obteve apenas 34% dos votos, a percentagem mais baixa de sempre de um partido vencedor. Conquistou uma enorme maioria no parlamento porque o principal partido capitalista, os Conservadores, foi dizimado, e o partido “Reforma”, que está em ascensão, teve uma votação demasiado dispersa para poder ganhar muitos lugares, dado o sistema eleitoral britânico de eleição por “maioria simples” por circunscrição (portanto, não de representação proporcional). Mudar de chefe não fará grande diferença para os eleitores, que estão pelos cabelos com a falência dos sucessivos governos conservadores, que ocuparam o poder durante 14 anos e, agora, com o Governo trabalhista, não notam melhorias que se vejam (as coisas pioraram, para dizer a verdade) nos níveis de vida e serviços públicos.

O facto é que nada de especial mudou na economia britânica, a não ser para pior. O Governo trabalhista tem vacilado, de uma reviravolta para a seguinte: reverteu a sua própria decisão de acabar com o subsídio ao aquecimento no Inverno para os reformados; reverteu o tecto que impusera aos abonos de família para famílias com mais de dois filhos; e reverteu a decisão de aumentar as taxas do imposto sobre o rendimento (que ia contra as promessas eleitorais), entre muitas outras.

Entretanto, a economia do Reino Unido atola-se igualmente. É agora a nona maior economia mundial. Mas o imperialismo britânico tem estado em declínio constante desde o fim da Primeira Guerra Mundial. Após a Segunda Guerra Mundial, o Reino Unido foi passando a “parceiro menor”, subserviente aos Estados Unidos. O declínio relativo da economia do Reino Unido traduz-se na queda do crescimento de longo prazo da produtividade, em comparação com outras economias imperialistas, especialmente no século XXI. Desde a década de 80 que a Grã-Bretanha se tem transformado no que se poderia designar de economia “rentista”. Acabou com grande parte da sua base industrial e depende essencialmente do sector financeiro da City de Londres e de serviços empresariais conexos, servindo de canal para a redistribuição de capitais provenientes dos xeques do petróleo do Médio Oriente, dos oligarcas russos, dos empresários indianos e das tecnológicas americanas.

Em resultado do fraco crescimento do rendimento nacional e das medidas de austeridade consequentes, para reprimir os salários, o Reino Unido é agora um dos seis países do bloco da OCDE, composto por 30 nações, onde os rendimentos líquidos da inflação ainda se situam abaixo dos níveis de 2007, sendo o Reino Unido a pior das sete principais economias (G7). O crescimento do PIB real em 2025 foi de apenas 1,3% (abaixo da previsão do início do ano) e, no último trimestre de 2025, essa taxa caiu para apenas 0,1% em termos homólogos. A previsão para este ano aponta para um crescimento real do PIB de apenas 1,1%, contra a previsão de 1,4% de há apenas seis meses. E aquela foi feita antes do impacto iminente da guerra no Irão nos preços da energia e dos alimentos.

A economia do Reino Unido não sai da espiral descendente. A produção per capita é praticamente a mesma que era em 2019, antes da recessão causada pela pandemia. Na verdade, o crescimento médio da produção per capita está muito abaixo da taxa registada antes da Grande Recessão de 2009. Se a tendência pré-recessão se tivesse mantido, o PIB real per capita do Reino Unido seria hoje cerca de 30% mais elevado. No caso específico da Grã-Bretanha, este buraco foi agravado pelo Brexit (ou seja, a saída do Reino Unido da União Europeia). As estimativas mais recentes calculam que ele tenha custado 4 a 6% do PIB do Reino Unido desde 2016.

Quanto à inflação, o Reino Unido registou uma taxa de 3,4% em 2025, uma média um ponto percentual superior à média das outras economias avançadas. As famílias britânicas sofrem com os preços da electricidade mais elevados do mundo! A taxa de inflação geral, longe de cair para a meta anual de 2% do Banco de Inglaterra, está a disparar para 5%. E o desemprego já atingiu o nível mais alto dos últimos cinco anos. A economia do Reino Unido está presa numa envolvência de estagflação (subida combinada da inflação e do desemprego).

*/Banner Maio*/

Não é exagero dizer que a economia capitalista britânica está falida. Há 13 milhões de famílias em idade activa (27 milhões de pessoas) que vivem na metade mais baixa da distribuição do rendimento disponível. Estas famílias trabalham mais, cuidam mais e contribuem mais do que as gerações anteriores, mas a remuneração desse esforço estagnou. Os rendimentos disponíveis típicos deste grupo cresceram apenas 0,5% ao ano desde meados da década de 2000 – uma fracção do crescimento registado em décadas anteriores. Nos quarenta anos anteriores a 2004-05, os rendimentos desse tipo de famílias duplicaram. Ao ritmo actual, alcançar idêntico incremento levaria mais de 130 anos!

Os subsídios para a população em idade activa têm sido repetidamente espremidos desde 2010, com congelamentos e cortes selectivos. O imposto municipal tem-se tornado cada vez mais regressivo, pagando, portanto, os ricos menos imposto por pessoa do que os mais pobres, quando são as famílias de rendimentos mais baixos que são mais fortemente afectadas pela inflação mais recente. O resultado tem sido o aumento dos pagamentos em atraso tanto de contas de energia como de impostos municipais, com a pressão financeira a passar dos cartões de crédito dos consumidores para as contas domésticas essenciais. As desigualdades na saúde aumentaram, com grandes diferenças de esperança de vida saudável entre as comunidades mais ricas e as mais pobres. A invalidez também tem aumentado, particularmente entre os adultos em idade activa, com os problemas de saúde mental a serem uma parcela cada vez mais importante. Quase um terço das pessoas com deficiência mais pobres referem estar com incapacidade para trabalhar por causa da saúde. A taxa de desemprego juvenil do Reino Unido está acima da média da UE pela primeira vez desde que há registo.

A Grã-Bretanha é agora o segundo país economicamente mais desigual entre os grandes países desenvolvidos, a seguir aos EUA: há 50 anos, era um dos mais iguais.

A Grã-Bretanha é agora o segundo país economicamente mais desigual entre os grandes países desenvolvidos, a seguir aos EUA: há 50 anos, era um dos mais iguais. O Reino Unido apresenta as maiores disparidades salariais regionais de toda a Europa. No Nordeste de Inglaterra, o nível de vida médio é inferior a metade do de um londrino médio. A riqueza também está desigualmente distribuída. O Sudeste é a região mais rica, com uma riqueza total média por agregado familiar de 470 mil euros, mais do dobro da riqueza dos agregados familiares no Norte de Inglaterra. Os jovens enfrentam perspectivas particularmente difíceis.

Com os preços da habitação muito acima do que a maioria pode pagar, tem-se verificado uma forte mudança da aquisição de habitação própria para o arrendamento privado, com cerca de 8,6 milhões de britânicos de rendimentos mais baixos a viverem agora no sector do arrendamento privado, onde os custos de habitação consomem, em média, 43% do rendimento disponível. A fim de aliviar a grave crise de acesso à habitação, estabeleceu-se para Londres uma meta de construção de 88 mil novos fogos por ano durante a próxima década. No ano passado, arrancou a construção de apenas 5891 — 94% abaixo da meta, um declínio de 75% em relação ao ano anterior, a queda mais acentuada do país, o número mais baixo desde que os registos começaram, há quase 40 anos, e o valor mais baixo para qualquer grande cidade do mundo desenvolvido neste século!

Há, depois, o colapso dos serviços públicos: as estradas estão a desfazer-se, os edifícios escolares têm infiltrações, os comboios são caros e nunca são pontuais e, acima de tudo, o Serviço Nacional de Saúde (NHS) está à míngua de dinheiro e de pessoal. As listas de espera para operações e consultas estão perto de máximos históricos. O aumento previsto pelo Partido Trabalhista da despesa com a saúde é o mais baixo da história do NHS – ainda mais apertado do que o do período de “austeridade” do antigo governo de coligação conservador entre 2010 e 2015.

Há, ainda, o escândalo das companhias privatizadas da água e da energia, que renderam milhares de milhões aos acionistas de capital privado, ao passo que a dívida e os preços dos serviços públicos aumentam. O colapso total das infra-estruturas hídricas atingiu um ponto em que o abastecimento de água, os rios e as praias do Reino Unido já não são seguros para beber ou tocar. E, no entanto, o Partido Trabalhista opõe-se a qualquer plano que reponha a propriedade pública nestes serviços públicos. Em vez disso, defende “melhor regulamentação”.

O colapso total das infra-estruturas hídricas atingiu um ponto em que o abastecimento de água, os rios e as praias do Reino Unido já não são seguros para beber ou tocar.

A razão do fracasso da Grã-Bretanha está bem documentada. O crescimento da produtividade tem sido patético; isso deve-se a que o crescimento do investimento empresarial é magro. O crescimento da produtividade e o investimento no Reino Unido são os mais baixos dos países do G7. Mas como mudar a situação? O Partido Trabalhista não tem nenhuma política convincente. A solução do Governo é “desregulamentar” o sector empresarial, eliminar “burocracia” e evitar impor aos ricos um imposto sobre o património; dar rédea solta à City de Londres (a que a ministra das Finanças, Rachel Reeves, chama a “jóia da coroa” da economia britânica), mantendo, do mesmo passo, as despesas do sector público sob controlo rigoroso – exactamente como os anteriores governos conservadores.

O Governo trabalhista parte da premissa aparentemente óbvia (para eles) de que não há alternativa à economia capitalista, e, portanto, investimento mais rápido e maior produtividade têm de vir primariamente do sector capitalista. Só que o sector empresarial britânico está a ficar para trás. Está cheio de chamadas “empresas-zombies” (que não dão lucro e só sobrevivem contraindo mais dívida). Há quem jure pela “destruição criativa”, ou seja, deixar morrer essas empresas para dar lugar a empresas “novas e inovadoras”, que colham os lucros. Até agora, porém, só acontece a parte da destruição – empresas a falir, trabalhadores a serem despedidos. “Criação”, nem vê-la.

Há uma alternativa a esperar por que o capital privado invista para criar mais empregos e, assim, melhorar os serviços. Consiste em aumentar massivamente o investimento público através da propriedade pública dos bancos e das indústrias estratégicas, no âmbito de um plano nacional de investimento em tecnologia, no ensino, na saúde, na habitação, nos transportes e comunicações. Em vez disso, este Governo trabalhista está muito mais interessado em reduzir a dívida do sector público, cortando na despesa pública e aumentando os impostos, para que as grandes empresas e os investidores em obrigações do Estado continuem a “alinhar”. A única área em que o investimento público aumentou significativamente foi a da “defesa” e do armamento, comprometendo-se o Partido Trabalhista a mais do que triplicar as despesas com a defesa em percentagem do PIB nos próximos dez anos.

Entretanto, o Banco de Inglaterra prepara-se para aumentar as taxas de juro para conseguir que os bancos, hedge funds e investidores estrangeiros continuem a comprar obrigações britânicas. Não foi por acaso que a notícia de que o primeiro-ministro Starmer poderá ser forçado a demitir-se e ser, porventura, substituído por alguém “mais à esquerda” levou a uma queda acentuada da libra esterlina e do preço dos títulos do Tesouro. Os mercados financeiros querem que tudo continue na mesma.

Enquanto escrevo, o primeiro-ministro Starmer disse que permaneceria no cargo apesar da pressão de mais de cem deputados trabalhistas para que se demita. Contudo, se ele acabar por sair, lançando-se a disputa pela nova chefia, os activos financeiros britânicos poderão sofrer uma queda acentuada. Cada recessão económica na Grã-Bretanha tem feito cair o Governo em funções (o Partido Trabalhista em 2010, após a recessão de 2008-2009, acabando também os Conservadores por cair em 2024 após a recessão pandémica de 2020). Este Governo trabalhista também parece fadado a só durar um mandato.


Tradução de Adriano Zilhão.
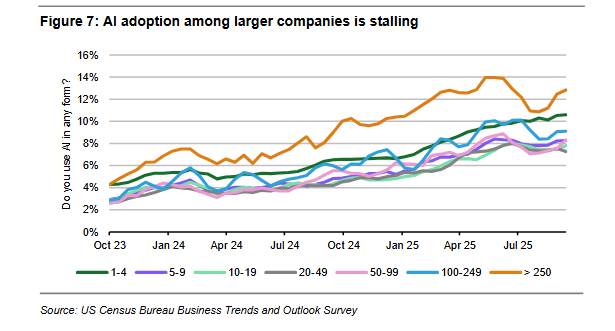
Capitalismo Taxa de lucro categoria-economia edicao-2026-04-23 (24)

Capitalismo e taxa de lucro

Se só o trabalho cria o valor das mercadorias vendidas no mercado e os capitalistas concorrentes investem relativamente menos em mão-de-obra e mais em maquinaria, a tendência será para o valor criado diminuir comparativamente à totalidade do investimento realizado. Os lucros aumentam, mas diminuindo em proporção do gasto total investido. É a lei de Marx sobre a queda tendencial da taxa de lucro.

ilustração: Mantraste

O sistema capitalista de organização social assenta no lucro. As empresas capitalistas não produzem bens nem prestam serviços às pessoas por haver necessidade desses bens e serviços, mas na condição de uns e outros serem fonte de lucro para os proprietários e accionistas das empresas. Mesmo antes de Marx, os economistas do final do século XVIII e início do século XIX notaram que nada se produzia se não se empregasse trabalho humano para dar uso a máquinas e materiais no fabrico de bens ou na prestação de serviços. Mas só Marx demonstrou que o lucro provinha da exploração do trabalho humano. O trabalho cria todo o valor presente nas mercadorias vendidas no mercado, mas apenas recebe uma parte desse valor, na forma dos salários. O excedente, a que Marx chamou mais-valia, é apropriado pelos capitalistas, que detêm os meios de produção e empregam os trabalhadores.

As empresas capitalistas competem ferozmente para conseguir uma fatia maior do lucro apropriado aos trabalhadores. Dessas, as que conseguem aplicar tecnologia e maquinaria conseguem aumentar a produção usando menos mão-de-obra e reduzindo os custos por unidade produzida. Podem, assim, cobrar preços mais baixos e, consequentemente, ganhar quota de mercado aos concorrentes.

Mas este processo capitalista padece de um problema fundamental. Se só o trabalho cria o valor das mercadorias vendidas no mercado e os capitalistas concorrentes investem relativamente menos em mão-de-obra e mais em maquinaria, a tendência será para o valor criado diminuir comparativamente à totalidade do investimento realizado. Os lucros aumentam, mas diminuindo em proporção do gasto total investido. É a lei de Marx sobre a queda tendencial da taxa de lucro.

Marx considerou que esta lei era a mais importante das leis económicas, dada esta sua dupla implicação: primeiro, caindo a rentabilidade a longo prazo (a taxa de lucro sobre o capital investido), os capitalistas começam a investir menos, e o crescimento económico abranda concomitantemente; segundo, caindo a rentabilidade ao ponto de o lucro total diminuir, então os capitalistas interrompem completamente o investimento e a produção, uma vez que estão a perder dinheiro. Despedem os trabalhadores e encerram, inclusive, os seus negócios. Tal é a causa de a produção capitalista sofrer crises regulares e repetidas de declínio da produção e aumento do desemprego.

Para confirmar empiricamente a lei de Marx, alguns economistas marxistas tentaram medir a evolução da taxa de lucro do capital em diversos países. A mais analisada tem sido a taxa de lucro nos EUA, por serem os norte-americanos os melhores dados oficiais utilizáveis. Mas também se tem examinado a taxa de lucro noutros países. Em 2018, Guglielmo Carchedi e eu próprio publicámos um compêndio de trabalhos de vários economistas marxistas de todo o mundo. A lei de Marx viu-se corroborada em todos os casos. Apurou-se, assim, um declínio da taxa de lucro no longo prazo, surtindo crises regulares de investimento e da produção – recessões que implicaram perdas de empregos e de rendimento dos trabalhadores.

Baseando-se em dados provenientes de 32 países, Karambakhsh concluiu que há declínio de longo prazo da taxa média de lucro do capital investido nesses países e, portanto, da taxa de lucro mundial.

Desde o início do século XX, o capitalismo tornou-se global. As grandes empresas estenderam os seus tentáculos a todas as partes do mundo onde houvesse trabalhadores para explorar e lucros para fazer. Alguns economistas marxistas acharam então necessário tentar calcular não apenas uma taxa para cada país, mas também uma taxa de lucro mundial.

Fizeram-se várias tentativas, melhorando-se sucessivamente a precisão da medida. Agora, em 2026, o australiano Pooya Karambakhsh publicou uma nova análise da taxa de lucro mundial. Baseando-se em dados provenientes de 32 países, chegou à conclusão de que há declínio de longo prazo da taxa média de lucro do capital investido nesses países e, portanto, da taxa de lucro mundial.

*/Banner Maio*/

O gráfico abaixo mostra quatro medidas diferentes, todas indexadas ao ano 2000. Concentremo-nos, contudo, na média (a linha preta). A linha indica que, nas décadas de 50 e 60 do século XX, a taxa de lucro mundial andava pelo índice 130 (30% acima do nível do ano 2000), caindo para apenas 85% do nível do ano 2000 entre meados da década de 60 e o início da década de 80. A taxa recuperou alguma coisa até ao final do século XX, mas voltou depois a cair para um nível próximo do mínimo histórico até pouco antes da recessão pandémica de 2020. O declínio geral desde 1950 é claramente visível.

Karambakhsh apura, ainda, que a taxa de lucro caiu em praticamente todos os 32 países da base de dados. E mostra que, sempre que a taxa de lucro cai durante tempo suficiente, acaba por induzir a queda do lucro total e, consequentemente, uma crise de investimento e produção. Assim aconteceu na “Grande Recessão” que afectou todas as economias mundiais em 2008-2009. Para “sanear” o sistema dos capitais mais fracos e dos trabalhadores “improdutivos”, é então necessária uma recessão, de modo que as empresas que sobrevivam possam obter uma taxa de lucro mais alta e todo o ciclo possa começar de novo, exactamente como Marx argumentara.

Para Marx, a taxa de lucro do capital cai sempre que o custo do investimento em maquinaria e instalações excede a intensificação da taxa de exploração dos trabalhadores. O trabalho de Karambakhsh confirma empiricamente essa explicação para a economia mundial.

A lei de Marx sobre a tendência da taxa de lucro indica que o capitalismo já passou o seu “prazo de validade”. A lei de Marx prevê serem inevitáveis crises económicas mais graves e com impacto cada vez mais global. O capitalismo não será capaz de satisfazer as necessidades de 8 mil milhões de pessoas nem de proteger outras espécies, e o próprio planeta, da extinção.


Tradução de Adriano Zilhão

Inflação Habitação INE categoria-economia edicao-2026-04-16 (23)

Tudo o que não lhe dizem sobre a inflação

O que se esconde por detrás da aparente transparência do “índice de preços ao consumidor” (IPC) calculado pelo INE? A taxa de inflação é igual para todos? E quanto à inflação imobiliária e ao preço das habitações, seja para compra, seja para arrendar?

0:00
/0:07

ilustração e animação: Pedro Páscoa

Quando se fala de inflação e da sua taxa (de inflação), está-se geralmente a falar da evolução no tempo do “índice de preços ao consumidor” (IPC) calculado pelo INE e harmonizado com Bruxelas.

Diz-se, por exemplo: o IPC aumentou 2 ou 3% (ou: a taxa de inflação foi de 2 ou 3%) em relação ao “período homólogo do ano passado”.

Mais do que economicamente, a taxa de inflação é um número socialmente muito importante, por exemplo na preparação das negociações colectivas entre trabalhadores e entidades patronais.

Do lado do trabalho, diz-se convencionalmente que os aumentos salariais contratuais têm de ser, pelo menos, iguais à tal taxa de inflação para os trabalhadores poderem, pelo menos, manter o seu poder de compra actual. Para o poderem melhorar, os aumentos percentuais têm de ser superiores à taxa de inflação.

Do lado do patronato e do governo, tenta-se, pelo contrário, negociar aumentos salariais abaixo da taxa de inflação. Argumenta-se com os “tempos difíceis” que se vivem. Curiosamente, patronato e governo vivem sempre tempos difíceis, mesmo com superavits orçamentais e lucros em erupção.

No caso dos funcionários públicos, o governo usa os chavões de Bruxelas: défice orçamental, dívida pública, austeridade para escapar ao chicote da Comissão Europeia. A doutrina geral é: fazer sacrifícios agora, para o futuro ser mais risonho para todos. A definição de futuro é bem conhecida: nunca é presente.

Os patrões privados argumentam, pelo seu lado, com a difícil conjuntura económica, com a temível concorrência internacional de países de mão de obra (ainda mais) barata, com a competitividade da economia e a necessidade de as empresas poderem ter margem para investir… no tal risonho futuro.

Seja como for, a “taxa de inflação” é universalmente tratada como um “facto objectivo”: um número gravado no mármore, que há-de servir de referência a todos.

Mas é mesmo?

O que é realmente esta taxa de inflação?

O que representa o índice de preços ao consumidor?

Vejamos o que a tal respeito escrevia muito recentemente uma publicação financeira alemã, económica e politicamente ultra-liberal, mas que, escrevendo para os seus liberais leitores, não precisa de ter especiais papas na língua:

“Se bem que a actual taxa de inflação, de 1,9%, se enquadre praticamente no valor-alvo do BCE, o nível de preços subiu quase 24% desde 2020. Compra-se hoje por 124 euros um cabaz de produtos que, em 2020, custava 100 euros. (…) Ora, se o nível de preços pulou cerca de 24% desde 2020, muitos salários não subiram na mesma medida no mesmo período. Daí o sofrimento dos operários e empregados com a situação presente (e com o SPD). Pior: os economistas falam em inflação operária, que é uma inflação claramente superior aos valores médios. A volatilidade (variação de preços) é máxima em segmentos como a energia e os bens alimentares — que são os que mais subiram desde 2020. Não tendo um operário “possibilidades de substituição” (não pode deixar de comer nem de aquecer a casa), o nível de preços mais elevado atinge-o no âmago da sua existência. Se bem que o cabaz médio de produtos do instituto de estatística dê aos bens alimentares uma ponderação de 12%, um operário que gasta 30% do seu dinheiro em bens alimentares e 15% em energia experimenta um nível de preços mais alto do que esse. Em suma: a inflação é politicamente incorrecta. Estabelece diferenças de classe.”1

Assim é: a taxa de inflação é um instrumento de luta de classes.

É-o de duas maneiras diferentes: pela maneira como é estabelecido o índice; e pela sua própria existência como padrão do nível de preços.

1. A natureza do índice de preços ao consumidor e suas consequências

Em termos simples: o índice oficial de preços ao consumidor estabelece a variação dos preços médios dos produtos incluídos no cabaz de despesas “médio”, em que cada produto ou rubrica recebe uma certa ponderação “média”, que dá o seu peso relativo no cabaz. Subentende-se que a ponderação assim estabelecida das rubricas de despesa do cabaz é válida para toda a população. Não são, afinal, os mercados livres de acesso a todos e qualquer um? Quem quiser comprar uma mala Gucci tem livre entrada numa loja Gucci.

Mas não. Tal como a mala Gucci não é vendida a milhões de consumidores, apesar de ser de livre acesso, a ponderação do cabaz oficial também não corresponde à distribuição da despesa de todas as famílias.

Ou por outra: corresponde, mas só pela famosa lei das médias: aquela lei que faz que, se eu tiver uma galinha e tu nenhuma, “em média”, os dois temos meia galinha cada um.

No exemplo do jornal capitalista alemão que citámos: a família operária que tem de consagrar metade do que ganha — e não um quarto do que ganha, como supõe o cabaz oficial — à alimentação e à energia, essa família sofre uma taxa de inflação real não dos tais 1,9% médios do IPC, mas facilmente de mais do dobro disso. Basta pensar como a gasolina e o gasóleo já subiram entre 25 e 50% em poucas semanas, e o impacto que isso tem na vida dos trabalhadores e dos pequenos proprietários e “independentes”, tão comuns em sectores como os transportes, apesar de o índice de preços manter a sua pachorrenta evolução, tão bem “ponderada”.

Consequentemente, se, na negociação do contrato de trabalho, o operário for “aumentado” pela taxa de inflação, o seu poder de compra não se mantém igual: baixa. E pode perfeitamente baixar muito.

Como refere Eugénio Rosa2,

“Para quem vive com pouco, a alimentação, a energia e outros bens essenciais absorvem a maior parcela do rendimento mensal. Para quem tem rendimentos elevados, essas despesas pesam muito menos. Ora, quando os preços dos bens essenciais sobem acima da média, a inflação efetivamente sentida pelos mais pobres fica acima da inflação oficial. E os valores do INE acabam por ocultar a realidade e servir para enganar a opinião pública, os trabalhadores e pensionistas. E é isso exatamente o que está a acontecer. Em março de 2026, o IPC total subiu 2,7%, mas os produtos alimentares não transformados aumentaram 6,38% e os produtos energéticos 5,76%.”

A consequência disto, nas palavras de Eugénio Rosa é que

“para um pensionista com 686€ mensais (…), admitindo que gasta 50% do orçamento em alimentação, a inflação homóloga em março de 2026 já foi de 4,01% e não 2,7%; um trabalhador com um salário líquido de 1240 € por mês (...), com 30% do orçamento em alimentação, o valor de inflação homóloga já foi 3,05% em março de 2026 e não 2,7%; um diretor com uma remuneração de 5000 €, mas com uma estrutura de despesa muito mais próxima da média oficial, (22,52% em alimentação) para ele a inflação homóloga já foi 2,69% (...) praticamente o mesmo valor do IPC divulgado pelo INE”.

Ou seja, aumentos de salários pelo índice do INE mantêm o poder de compra dos directores; mas baixam o poder de compra da esmagadora maioria dos trabalhadores e pensionistas…

Repare-se, ainda, na piscadela irónica da publicação alemã citada mais acima: o operário sofre com a mudança do nível dos preços, mal reflectida no índice anual de inflação; mas sofre, também, com o SPD. O SPD é o Partido Social-Democrata alemão, o partido tradicional da classe trabalhadora. Qual a relação? A relação é que o SPD se tem comprometido em sucessivos governos de austeridade — e tem sofrido um declínio eleitoral espectacular. O que a revista diz é que o operário sofre com os preços e sofre com o partido que ele acreditava ser o representante da sua classe e dos seus interesses na luta contra a carestia. E, desiludido, acaba por lhe virar costas. A piscadela de olho divertida dos jornalistas burgueses tem esse significado: ainda bem que o SPD faz por nós o nosso trabalho de fazer sofrer os operários! Quem diz o SPD, não precisa de olhar muito longe para encontrar, em Portugal, os seus equivalentes, em singelo ou em geringonça.

Chegamos, pois, a uma curiosa ligação directa entre inflação e ascenso dos populistas de extrema-direita, que se especializaram em colher na rede da demagogia os frutos desta safra.

2. O porquê do índice de preços ao consumidor

O Ministério das Finanças e o Banco Central, e os respectivos chefes na Comissão Europeia, no Banco Central Europeu e no FMI, mantêm o sobrolho ferrado com severidade na taxa de inflação. Ao mínimo sinal de ela se afastar do “valor-alvo” (2% ao ano no máximo, no caso do BCE), aqui d’el-rei, que é preciso aumentar as taxas de juro, encarecer o crédito, abrandar a economia.

O aspecto curioso é que, para controlar os preços, se aumenta um preço, o preço do dinheiro, do crédito. Que é também o preço das hipotecas de quem comprou casa.

Há uma ressalva a isto, naturalmente: se for para financiar a guerra, venha a inflação, que é maneira mais “suave” de baixar os salários. A administração Trump procura a todo o custo evitar que o banco central dos EUA, a Reserva Federal, aumente as taxas de juro, apesar de a dívida do Estado e o défice orçamental americanos serem estratosféricos. Para tal efeito, já substituiu o presidente do banco central.

Em todo o caso: inflação significa aumento dos preços. Mas preços, há muitos.

Mencionemos dois outros tipos de preços: os preços dos activos financeiros (acções, obrigações e variados títulos derivados que se negociam em bolsas ou fora delas) e os preços do imobiliário (que, de resto, também é cada vez mais um activo financeiro, e cada vez menos um bem destinado à habitação).

O fenómeno curioso no que toca a estes preços é duplo: a sua inflação tem sido muito superior à taxa de inflação, também em Portugal. Por exemplo, a evolução dos preços (ou seja, a inflação) no mercado imobiliário foi de mais de 100% nos últimos dez anos.

No entanto, esta inflação galopante desperta emoções muito menos violentas entre os nossos governantes. Não parece preocupar de todo nem o Ministério das Finanças, nem o Banco de Portugal, nem a Comissão Europeia, nem o BCE. Bem pelo contrário: a subida dos índices bolsistas é saudada com garrafas de champanhe e os governantes rejubilam com a atracção dos “investidores” pelo nosso belo país.

Preços diferentes tratados diferentemente

Porquê esta diferença de tratamento? A resposta é simples e remete-nos outra vez para as classes sociais.

O índice de preços ao consumidor reflecte (distorcidamente, como vimos) o rendimento dos trabalhadores, os preços dos produtos em que são consumidos os salários. Reflecte, nessa medida, o “custo do trabalho”, que é preciso manter muito bem controlado. Sendo todo o valor novo gerado exclusivamente pelo trabalho, se o “custo” do próprio trabalho aumentar muito, a parte do valor gerado pelo trabalho que é apropriada pelo capital em forma de lucro, juro e renda diminui.

Ora, os índices bolsistas e imobiliários reflectem precisamente (também de maneira distorcida, mas deixemos isso para outra ocasião) o valor e o rendimento dos capitais dos capitalistas, na forma de lucros, juros e rendas.

A taxa de inflação não é, portanto, um “facto objectivo”. É um instrumento político. Serve para patronato e governos controlarem o “custo do trabalho”. Ajuda a impedir que os salários subam além do estritamente necessário à sobrevivência do trabalhador.

Já a inflação bolsista e imobiliária é procurada e considerada muito útil e necessária, porque reflecte o aumento dos lucros e das rendas de capitalistas e senhorios.

Controlo da inflação para garantir austeridade para o trabalho; descontrolo do champanhe para garantir os lucros ilimitados nas bolsas.

Inflação imobiliária e habitação

O sector imobiliário tem a particularidade de ser aquele em que os “problemas” das duas classes sociais se tocam.

“Habitar” é uma condição básica para viver. É indispensável para ter uma família. Além disso, habitar é “binário”: pode-se comer um pão, um pão e meio ou dois pães. Casa, ou se tem, ou não se tem.

Vejamos como se põe este “problema binário” à população portuguesa actual, particularmente aos jovens à procura de primeira habitação, própria ou arrendada. Particularmente nas grandes cidades, onde se situam praticamente todas as possibilidades de emprego.

O preço do metro quadrado de habitação em Lisboa mais do que duplicou nos últimos dez anos. Em 2025, segundo dados oficiais, situava-se, em Lisboa, entre 4500 e 5 mil euros. A compra de uma casa de família de 100 m2 em Lisboa, hoje, representa, assim (além da contribuição própria exigida pela banca), um encargo hipotecário mensal de mais de 2 mil euros para um empréstimo a 30 anos. Acresce que a “taxa de esforço” aceite pela banca para a prestação mensal calculada é, no máximo, de cerca de um terço do rendimento líquido do comprador. No caso examinado, este terá de ser, portanto, de 6 mil euros ou mais, correspondentes a algo como 10 mil euros brutos ou mais.

Portanto, os empréstimos bancários para compra de habitação estão reservados a compradores cujo rendimento bruto não ande longe de 10 mil euros mensais ou 120 mil anuais.

Em 2025, havia (para o IRS de 2023), 81 mil agregados com rendimentos superiores a 8300 euros mensais (100 mil anuais). São 1,35% dos contribuintes! E escusado será dizer que a percentagem de agregados jovens dentro deste pequeno número é ínfima.

Note-se que o cenário não muda no caso do arrendamento. Os benefícios fiscais concedidos pelo Governo Montenegro a senhorios que pratiquem “rendas moderadas” situam o tecto das rendas “moderadas” em 2300€, ou seja, num valor mensal semelhante à prestação acima referida para o caso da compra.

A luta contra a inflação faz parte da luta da classe trabalhadora para aumentar os seus salários e condições de vida.

O mercado da habitação de Lisboa é, portanto, acessível a cerca de 1% da população total do país e a indistinguíveis migalhas da sua população jovem. E nas restantes grandes cidades pouca diferença há, porque, embora os preços do imobiliário sejam inferiores a Lisboa, também o são os rendimentos do trabalho.

Surge esta pergunta muito legítima: mas então como é que há transacções imobiliárias significativas em Portugal, pelo menos em Lisboa, que justifiquem estas subidas de preços e rendas, ainda por cima não sendo de prever que pessoas com rendimentos do mais alto escalão estejam sem abrigo?

A resposta é óbvia: a procura de imóveis é cada vez mais constituída não por trabalhadores locais à procura de tecto, mas por especuladores financeiros e imobiliários (organizados em “fundos”) espalhados pelo mundo inteiro onde quer que haja capitais em busca de aplicação rendosa (não esquecendo, é certo, que há decerto muito boa gente com rendimentos muito superiores aos declarados ao fisco, mas esses também não são trabalhadores).

Conclusão

A inflação é um instrumento da luta de classes contra a classe trabalhadora. A luta contra a inflação faz parte da luta da classe trabalhadora para aumentar os seus salários e condições de vida. Mas é uma parte que põe particularmente em relevo o carácter político dessa luta. Ela não se pode travar com o olhar fixo nos índices do INE e da Comissão Europeia, mas na construção de sindicatos de combate e de organização política que ajudem os trabalhadores a derrubar a sociedade de classes e a tomar colectivamente à sua conta os grandes meios de produção e de troca, incluindo a terra para construção.


1 The Pioneer Morning Briefing 27-03-2026, Gabor Steingart.
2 Estudo sobre a inflação oficial divulgada todos os meses pelo INE, 8 de Abril de 2026, in “
https://www.eugeniorosa.com/articles/download/606“.

IA e produtividade
Uma teoria marxista da crise no mundo contemporâneo
A bolha do investimento em IA
Uma Grã-Bretanha em ruínas, um governo em ruínas
Capitalismo e taxa de lucro
Tudo o que não lhe dizem sobre a inflação
IA e produtividade
categoria-economia Produtividade Inteligência Artificial edicao-2026-09-17 (41)

IA e produtividade

O crescimento da produtividade desde 2022 deve-se mais a um uso mais intensivo de tecnologia existente após o fim da pandemia do que à introdução de IA. A adopção de IA tem aumentado, sim, mas ainda está muito longe do pico. A Goldman Sachs estima que possa demorar quinze

Michael Roberts
Uma teoria marxista da crise no mundo contemporâneo
categoria-economia Teoria da crise Marxismo edicao-2026-09-03 (39)

Uma teoria marxista da crise no mundo contemporâneo

“Há todos os motivos para esperar outra recessão antes do final desta década. O rastilho pode ser aceso por um novo colapso financeiro, como em 2008. Desta vez, o estouro pode não ter início nos bancos, mas ser provocado pelo aumento da dívida das empresas e pelo custo do serviço dessa dívida.”

Michael Roberts
A bolha do investimento em IA
categoria-economia Big tech Bolha especulativa Inteligência Artificial Economia edicao-2026-06-18 (32)

A bolha do investimento em IA

Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, com os sinos a tocarem a

Michael Roberts
Uma Grã-Bretanha em ruínas, um governo em ruínas
Grã-Bretanha Trabalhistas categoria-economia edicao-2026-05-21 (28)

Uma Grã-Bretanha em ruínas, um governo em ruínas

Passou menos de um ano desde que as eleições gerais na Grã-Bretanha deram ao Partido Trabalhista uma maioria esmagadora no parlamento… e agora reina o caos no Governo trabalhista; o seu primeiro-ministro, Keir Starmer, está prestes a ter de se demitir. A causa da revolta aberta dos deputados do seu

Michael Roberts
Capitalismo e taxa de lucro
Capitalismo Taxa de lucro categoria-economia edicao-2026-04-23 (24)

Capitalismo e taxa de lucro

Se só o trabalho cria o valor das mercadorias vendidas no mercado e os capitalistas concorrentes investem relativamente menos em mão-de-obra e mais em maquinaria, a tendência será para o valor criado diminuir comparativamente à totalidade do investimento realizado.

Michael Roberts
Tudo o que não lhe dizem sobre a inflação
Inflação Habitação INE categoria-economia edicao-2026-04-16 (23)

Tudo o que não lhe dizem sobre a inflação

O que se esconde por detrás da aparente transparência do “índice de preços ao consumidor” (IPC) calculado pelo INE? A taxa de inflação é igual para todos? E quanto à inflação imobiliária e ao preço das habitações, seja para compra, seja para arrendar?

Adriano Zilhão

SUBSCREVE O MAIO

E recebe a nossa newsletter todas as semanas gratuitamente.