IA e produtividade
O crescimento da produtividade desde 2022 deve-se mais a um uso mais intensivo de tecnologia existente após o fim da pandemia do que à introdução de IA. A adopção de IA tem aumentado, sim, mas ainda está muito longe do pico. A Goldman Sachs estima que possa demorar quinze anos a lá chegar; a OCDE aponta para vinte. Conseguirão as actuais empresas de IA sobreviver tanto tempo? Poderão as bolsas esperar tanto tempo sem a bolha rebentar antes?
ilustração: Ricardo Ferreira
A Alphabet (Google) anunciou em 22 de julho os seus resultados financeiros. À primeira vista, foram espectaculares: a facturação registou um aumento de 24%, crescendo a receita do negócio da “nuvem” 82%. O lucro por acção foi de 9,11 dólares, um valor muito elevado. No entanto, a base de mais de dois terços destes lucros foi a contabilização de 77 mil milhões de dólares de ganhos “não realizados” decorrentes da aquisição de acções da Anthropic, uma importante empresa de modelos de IA. Por outras palavras, os “ganhos” são apenas “no papel”: dependem de as acções da Anthropic continuarem em alta.
A Google é uma das chamadas empresas de hiper-escala, as mega-companhias tecnológicas que têm investido verbas imensas na IA na esperança e expectativa de que esse investimento gere fortes aumentos dos lucros no futuro.
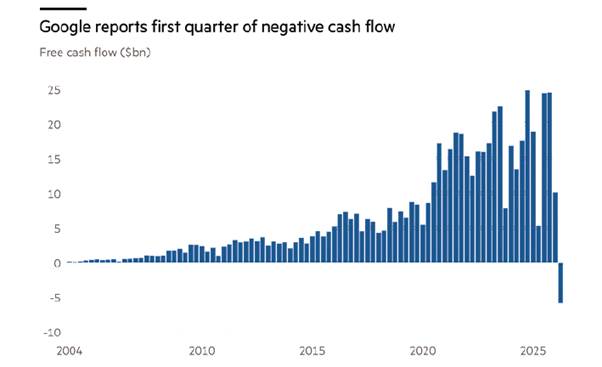
O investimento da Google em IA injectou tanto dinheiro em empresas de IA como a Anthropic e a OpenAI e em centros de dados capazes de operar IA com dispendiosos “circuitos electrónicos” fabricados pela Nvidia, que as suas enormes receitas líquidas deixaram de cobrir o custo do investimento. Os “fluxos de caixa livres”, o nome usado na gíria, passaram a ser negativos pela primeira vez na história da Alphabet.
Este ano, a Google tem estado, tal como os seus rivais Meta, Microsoft e Amazon, a aumentar maciçamente o investimento em IA, construindo a respectiva infra-estrutura. As quatro “hiperscalers” estão, em conjunto, a caminho de gastar mais de 725 mil milhões de dólares em 2026. Até à divulgação dos resultados desta quarta-feira, a Google era vista como a hiperscaler em melhor posição para aguentar a “corrida ao armamento” em IA, conseguindo amortecer a pressão financeira graças aos fluxos de caixa provenientes do seu vasto negócio de busca. Porém, o ritmo a que está a queimar dinheiro para financiar o investimento em IA passa a impor-lhe recorrer ao endividamento e/ou à emissão de acções. A Alphabet já contraiu quase 100 mil milhões de dólares de dívida. Em Junho, avançou para a sua primeira venda de acções em mais de duas décadas, na mira de angariar cerca de 85 mil milhões de dólares adicionais.
Tudo isto nos indica que a “bolha” bolsista — é mesmo o que é — associada à IA está cada vez mais perto de rebentar. As empresas de hiper-escala são extremamente lucrativas em função dos seus actuais negócios, com lucros que estão cerca de 59 por cento acima da tendência. Mas os explosivos volumes de investimento em IA efectuados por estes hiper-escaladores são de tal ordem, que até esses lucros são sugados pela IA como água a evaporar-se no deserto do Saara.
Tudo isto nos indica que a “bolha” bolsista associada à IA está cada vez mais perto de rebentar.
Conforme se sustentou em publicações anteriores, a economia dos EUA é uma aposta de tudo ou nada na IA. O valor em bolsa dos hiper-escaladores representa agora cerca de 40% da capitalização bolsista total do índice S&P 500. Ao mínimo sinal de que, primeiro, eles não consigam sustentar o actual ritmo de crescimento de investimento; e, segundo, estejam a consumir os lucros sem obter retorno dos investimentos em IA, o valor das suas acções poderá cair a pique e arrastar consigo todo o mercado bolsista.
A economia capitalista dos EUA está suspensa em equilíbrio instável num vértice de IA. Tudo há-de correr bem se os modelos de IA passarem, primeiro, a ter muita procura e começarem a ser usados pelas empresas americanas e globais, assim insuflando rentabilidade nos hiper-escaladores e, subsequentemente, no resto do sector empresarial; e se, em segundo lugar, a difusão geral do uso de tecnologias de IA em todos os sectores da economia tiver também como corolário a aceleração dos níveis de produtividade, guindando porventura a economia dos EUA a uma nova era de prosperidade.
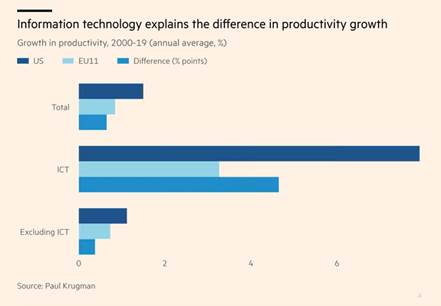
Antes do advento da bolha da IA, as tecnologias da informação americanas já eram o motor de um crescimento económico relativamente mais rápido nos EUA do que no resto das economias do G7, durante a Longa Depressão da década de 2010.
Contudo, na década de 2010, todas as economias do G7, incluindo os EUA, sofreram uma desaceleração do crescimento do PIB real, do investimento e da produtividade. Depois, passada a recessão da pandemia, a maioria das economias voltou a sofrer de inflação e a ver-se na iminência de um novo período de “estagflação” (crescimento lento ou nulo a par de inflação alta e acelerada), como não se via desde a década de 1970. Agora, a guerra no Irão volta a acelerar a inflação dos preços da energia. Apesar de taxas de juro baixas ou nulas e de injecções monetárias (quantitative easing), a política monetária dos bancos centrais não conseguiu, na década de 2010, reanimar as economias. E, desde 2020, a política monetária dos bancos centrais não está a conseguir impedir o aumento da inflação, mesmo recorrendo a taxas de juro mais elevadas (o BCE) e apertando a criação de moeda (o Banco de Inglaterra). A razão é esta: as economias só podem crescer sem a inflação aumentar se aumentar a produtividade do trabalho.
O novo presidente da Reserva Federal nomeado por Trump espera que a IA provoque um grande salto de produtividade. Afirma Kevin Warsh que “a IA talvez seja a mudança mais significativa na nossa economia desde que sou adulto. A IA vai ser uma força de desinflação considerável, aumentando a produtividade e reforçando a competitividade americana.” Mais considera ele que as melhorias de produtividade derivadas da IA impulsionariam “aumentos significativos dos salários disponíveis, em termos reais. Um aumento de um ponto percentual da taxa de crescimento anual da produtividade duplicaria os níveis de vida no espaço de uma única geração.” Tem razão. Mesmo um aumento de apenas 1 ponto percentual do actual crescimento da produtividade dos EUA ao longo de 20 anos não só comprimiria a inflação, como proporcionaria receitas capazes de pôr termo aos défices dos orçamentos públicos, sem necessidade de aumentar impostos nem fazer cortes de despesas. Os rácios da dívida pública sobre o PIB diminuiriam.
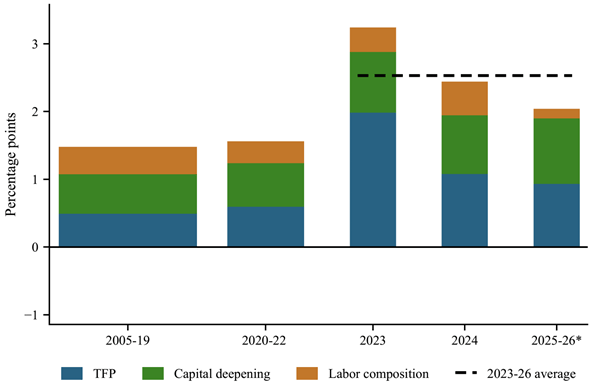
Mas trará a IA tal pulo da produtividade? De 2005 a 2019, o crescimento da produtividade nos EUA situou-se, em média, em cerca de 1,5% ao ano. O ritmo manteve-se igualmente lento durante e imediatamente após a pandemia (2020-2022). Ora, a produtividade do trabalho está em aceleração desde 2022. A produção por hora cresceu cerca de 2,5% ao ano do final de 2022 até ao início de 2026, excedendo em 1 ponto percentual o ritmo pré-pandémico.
Está então a IA a cumprir as expectativas? A maior parte da aceleração no crescimento da produtividade do trabalho advém da aceleração do crescimento daquilo a que a economia convencional chama produtividade total dos factores (PTF). A PTF não é algo real, que se possa medir; é simplesmente um resíduo matemático, depois de analisados os vectores do crescimento da produtividade. Mais trabalhadores a trabalhar mais, somados a mais máquinas a funcionar durante mais tempo: é isso que extrai mais produtividade do trabalho. A PTF é um resíduo, que se presume reflicta o impacto da “inovação” (por exemplo, da IA).
Mas o aumento da PTF nos EUA ainda não é fruto da aplicação de IA à economia. Segundo economistas do Barclays, a adopção de IA tem sido gradual e constante, não rápida e transformadora, continuando a maioria das famílias e empresas a declarar uma exposição limitada à tecnologia. O aumento do crescimento da produtividade desde 2022 deve-se mais a um uso mais intensivo de tecnologia existente após o fim da pandemia do que à introdução de IA.
Como o sabemos? Bem, os economistas do Barclays examinaram o Inquérito à População em Tempo Real (RPS) feito a nível nacional pela Fed de St. Louis junto de adultos norte-americanos em idade activa. O inquérito mais recente mostra que, embora a IA tenha entrado nas rotinas de trabalho de 45% dos inquiridos, o tempo de utilização da IA é minúsculo. Admitindo um dia de trabalho de oito horas, o inquérito mostra que o utilizador médio de IA passou de cerca de 20 minutos de utilização no final de 2024 para cerca de 30 minutos em meados de 2026. E o que não se sabe é se os trabalhadores estão a usar esses 2% do seu tempo de trabalho diário para serem mais produtivos em geral ou para verificar e corrigir o que quer que a IA produza… ou para relaxar!
A maioria dos inquéritos sobre a adopção da IA pelas empresas mostra, de facto, modesto progresso. O inquérito quinzenal “Business Trends and Outlook Survey”, da Repartição do Censo (US Census Bureau) dá apenas 21% das empresas a usar conscientemente IA, 69% declararam não a utilizar, e 11% não tinham a certeza! Um documento para discussão do Conselho de Governadores da Reserva Federal concluiu que “as tendências da produtividade aos três níveis têm-se mantido relativamente estáveis ao longo do tempo, sugerindo microganhos de produtividade sem resultado agregado”. Aparentemente, as experiências ao “nível micro” medem mais a produtividade ao nível da tarefa, por exemplo, a velocidade a que um programador produz código, do que a produção do posto de trabalho ou da empresa. Uma melhoria de 10% numa tarefa não implica necessariamente ganhos proporcionais para a empresa, se os custos de ajustamento ou outros estrangulamentos presentes noutros pontos do processo de produção comerem tais ganhos de produtividade ocorridos a montante.
A Reserva Federal dos EUA fez uma série de complicadas análises de regressão aos dados do inquérito RPS, concluindo não haver sinais de a IA estar a ter qualquer efeito positivo: as correlações entre as taxas de adopção ao nível sectorial e melhorias de produtividade são “estatisticamente indistinguíveis de zero”. Melhorias que se observem “tendem a ser mais reflexo da persistência de diferenças inter-sectoriais do que de uma aceleração determinável do crescimento da produtividade atribuível à IA”.
APOIA O MAIO!
Nunca os trabalhadores precisaram tanto de uma voz independente.
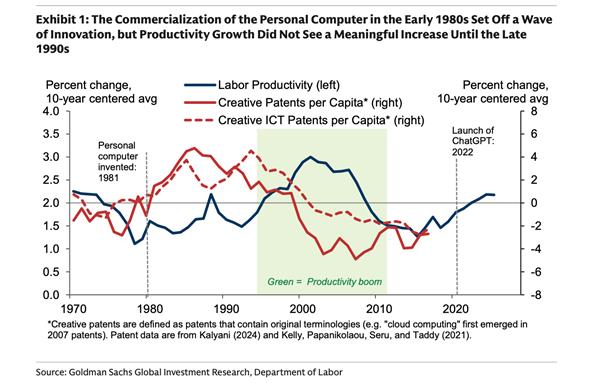
No entanto, os optimistas da IA continuam a ser isso mesmo — optimistas. Apontam a “curva em J” que o impacto de novas tecnologias na produtividade geralmente descreve. Começa por haver um efeito lento, ou mesmo negativo, na produtividade enquanto as empresas investem muito na tecnologia. Depois é que há a explosão. Observou-se esse tipo de curva em J no crescimento da produtividade da indústria transformadora dos EUA, que caiu em meados da década de 1980, acelerando bruscamente depois da recessão de 1991 e até meados da década de 2000.
Só que mesmo essa visão optimista tem as suas condicionantes. Para começar, parece que os trabalhadores expostos à IA estão a resistir a usá-la. Um inquérito realizado em Abril pelas empresas de IA Writer e Workplace Intelligence — ambas com interesse comercial na adopção da IA — a 2400 trabalhadores do sector do conhecimento indicou que 29% dos empregados admitiram sabotar activamente a estratégia de IA da sua empresa. Entre os trabalhadores da Geração Z (com menos de 25 anos), esse valor chegou a 44%, contra 41% no ano anterior. Um inquérito separado da WalkMe a executivos e empregados de 14 países, realizado no mesmo mês, indicou que mais de 54% dos trabalhadores tinham, nos últimos 30 dias, evitado as ferramentas de IA da empresa e realizado o trabalho manualmente. Os responsáveis pelo inquérito concluíram que o que está por trás desta resistência activa e passiva, e mesmo passiva-agressiva, é um “medo de obsolescência”. Da mesma forma, The Economist relatou como, após um pico inicial, a utilização da IA pelos trabalhadores norte-americanos diminuiu, ao esmorecer o entusiasmo inicial.
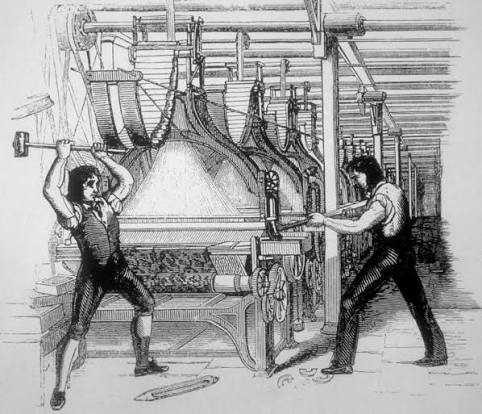
No início do século XIX, no alvorecer da revolução industrial na Grã-Bretanha, um grupo de tecelões qualificados tentou por vários meios resistir à introdução da tecelagem mecânica, inclusive sabotando e destruindo máquinas. Chamaram-lhes luditas. Ao que parece, uma nova forma de ludismo está a reaparecer com a IA. Tal como os luditas tinham boas razões para querer proteger a fonte da sua subsistência, também os trabalhadores da Geração Z as têm agora.
Os optimistas da IA Erik Brynjolfsson, de Stanford, e ADP Research estão a rastrear 4,6 milhões de trabalhadores de mais de 730 profissões no seu Canaries Dashboard. Observam uma contracção de mais de 4% ao ano dos postos de trabalho para trabalhadores com idades entre 22 e 25 anos em profissões expostas à IA. Uma análise da Goldman Sachs indica que os sectores mais bem colocados para extraírem ganhos de produtividade cedo são os da informação, serviços profissionais, seguros e sector financeiro — ora, é exactamente nestes sectores que os inquéritos à “sabotagem” encontram taxas de resistência mais altas.
A economista americana da Goldman Sachs Elsie Peng é adepta da tese da curva em J para o caso da IA. O seu estudo sobre a adopção de tecnologia pela indústria observa um puxão ligeiro nos primeiros quatro anos, mas ganhos estatisticamente significativos só após oito, e um impacto máximo de cerca de 0,6 pontos percentuais ao 12.º ano. Admitindo o lançamento do ChatGPT em 2022 como o equivalente da estreia do computador pessoal em 1981, a curva em J apontará para que o “grande prémio” da produtividade só apareça, na melhor das hipóteses, por volta de 2030, atingindo o auge por volta de 2034. Pela análise de Peng, só quando uns 50% das empresas adoptaram tecnologias de informação e comunicação (TIC) terão aparecido aumentos significativos da produtividade do trabalho fruto dessa tecnologia. Não quando a compraram, nem quando fizeram pilotos com ela. Quando a adoptarem no seu funcionamento básico.
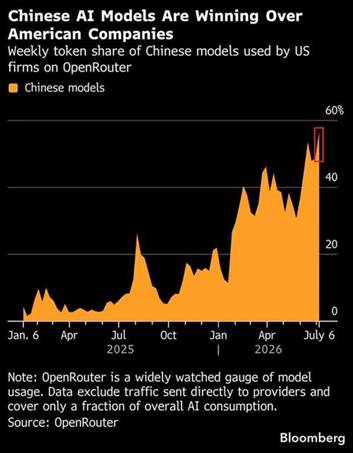
A “curva em J” de Peng faz eco do argumentado pelos economistas da OCDE há já algum tempo: que as tecnologias transformadoras, depois de desabrocharem, demoram, historicamente, cerca de 20 anos a surtirem ganhos significativos de produtividade ao nível macroeconómico. A manter-se tal padrão no caso da IA generativa, ela não vai render a sério antes do início ou meados da década de 2030, ou mesmo mais tarde. Há, assim, um longo caminho a percorrer até que a generalização da IA seja capaz de trazer um aumento significativo da taxa de crescimento da produtividade do trabalho.
O pulo do crescimento da produtividade em que deposita todas as suas esperanças o presidente da Reserva Federal, Warsh, ainda parece vir longe. Então e os lucros? Para já, toda a facturação que as empresas de modelos de IA estejam a gerar fica muito, muito aquém dos custos de investigação e desenvolvimento da IA e de construção de centros de dados pelo território dos EUA fora. Mais: a Goldman Sachs estima que cada dólar de investimento em equipamento de TIC requer, pelo menos, mais 1,70 dólares de investimentos complementares “intangíveis” — em software, sistemas de dados e na categoria mais difícil de medir: reorganização. A procura do uso de centros de dados é actualmente 15 vezes inferior à capacidade destes.
E a dívida vai-se acumulando. A Bloomberg estima em mais de 500 mil milhões de dólares a dívida vincenda relacionada com centros de dados de IA. A Nikkei Asia noticiou esta semana que Meta, Google, Amazon, Microsoft e Oracle acumularam, nos últimos cinco anos, cerca de 1,65 biliões (triliões americanos) de dólares em dívida vincenda, a que acrescem mais umas centenas de milhares de milhões de dólares em dívida “fora do balanço”, portanto dívida que a estrutura do grupo empresarial permite à empresa não contabilizar no passivo.
Receitas que empresas do género da OpenAI e da Anthropic estejam a colher provêm apenas dos investimentos que as empresas de hiper-escala fazem no seu negócio. A utilização do ChatGPT ou do Claude não está a dar lucro nenhum. Parte da razão é que as empresas de IA não têm cobrado aos utilizadores o verdadeiro custo das unidades de computação usadas (tokens). As empresas de IA estão, por isso, a tentar fazer passar os consumidores de tarifas fixas para preços por uso. Só que o resultado tem sido um aumento exponencial do custo que as empresas utilizadoras têm de pagar para usar IA, de maneira que, vendo
as facturas de IA a inchar, elas estão a largar a política de maximização das unidades de computação (token maxxing) e a passar a uma política de racionamento das mesmas. Acresce que as empresas norte-americanas estão a passar a usar modelos de IA de “código aberto”, provenientes da China, que quase conseguem igualar o desempenho dos modelos norte-americanos, mas a uma fracção do custo.
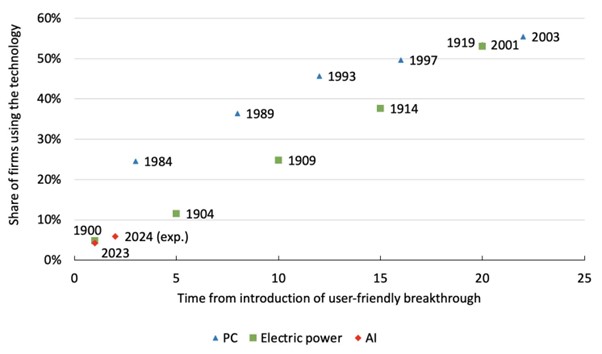
Primeiro, foi o DeepSeek a cair como uma bomba no sector, no início de 2025. Agora há o modelo mais recente da IA chinesa, o Kimi K3, recém-lançado pela startup Moonshot AI, sediada em Pequim. Os modelos chineses são 112 vezes mais baratos do que os da Anthropic por milhão de unidades de computação (ou seja, pelo preço do “barril de inteligência”). Um token custa 56 dólares na Anthropic, 26 dólares na OpenAI, 1,50 dólares na Meta, 1 dólar na xAI e no Google, e 0,50 dólares nos modelos chineses. Não admira, assim, que a proporção de unidades de computação usadas por empresas norte-americanas que recorrem a modelos de IA chineses tenha chegado ao valor recorde de 58%. As empresas norte-americanas passaram a usar mais os modelos de IA chineses do que os desenhados nos EUA.
Os optimistas não desistem, porém. Alguns remetem para o chamado paradoxo de Jevons, segundo o qual os incrementos de eficiência (devidos à IA) farão aumentar a procura, do mesmo passo que vai caindo o custo unitário do gasto com IA. Daí resultará a tal rentabilidade de que as empresas de IA andam à procura e que as bolsas esperam. Contudo, nas apresentações de resultados do primeiro trimestre de 2026, apenas 2% das empresas do índice S&P 500 mencionaram produtividade relacionada com a IA. Entre as que o fizeram, a tónica esteve quase sempre na redução de custos, não no aumento da facturação. Muitas são, pois, as dúvidas quanto às expectativas de transformação de investimentos da ordem das centenas de milhares de milhões em lucros — em facturação, nem se fala.
A aposta na IA assenta em duas grandes hipóteses. A primeira é a IA — acabar por — ser lucrativa. Só que não é por uma tecnologia surtir um grande aumento da produtividade que ela dá forçosamente um retorno robusto. A segunda hipótese é haver, e haver rapidamente, procura generalizada de IA. A adopção de IA tem aumentado, sim, mas ainda está muito longe do pico. Como acima se indicou, a Goldman Sachs estima que possa demorar quinze anos a lá chegar; a OCDE aponta para vinte. Conseguirão as actuais empresas de IA sobreviver tanto tempo? Poderão as bolsas esperar tanto tempo sem a bolha rebentar antes?
Tradução de Adriano Zilhão.