Economia

A bolha do investimento em IA
categoria-economia Big tech Bolha especulativa Inteligência Artificial Economia edicao-2026-06-18 (32)

A bolha do investimento em IA

Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, com os sinos a tocarem a

Michael Roberts
O grande negócio do petróleo e da guerra
categoria-política Guerra Irão Petróleo Trump Economia edicao-2026-05-28 (29)

O grande negócio do petróleo e da guerra

No dia 23 de Março, 15 minutos antes de Trump anunciar que adiava os ataques à rede eléctrica iraniana, houve apostas de quase 600 milhões de dólares na queda dos preços do petróleo. No dia 17 de Abril, 20 minutos antes de o ministro dos Negócios Estrangeiros do Irão, Abbas Araghchi, anunciar nas re

Adriano Zilhão
Quando o país vai bem, e o povo, mal, The Economist condecora Portugal
categoria-opinião Portugal Economia edicao-2025-12-18 (09)

Quando o país vai bem, e o povo, mal, The Economist condecora Portugal

Enquanto o país do trabalho entrava em greve geral, The Economist anunciava ter elegido a economia portuguesa a “melhor da OCDE”. Isto porque, em 2025, Portugal teria combinado um forte crescimento do PIB, inflação baixa e uma “bolsa esfuziante”.

Adriano Zilhão
A IA e a loucura ferroviária
categoria-opinião IA Economia edicao-2025-12-12 (08)

A IA e a loucura ferroviária

A bolha da IA, porque é disso mesmo que se trata, apresenta surpreendentes semelhanças com a chamada ‘railway mania’ (que poderá traduzir-se por ‘ferromania’ ou ‘mania ferroviária’) na Grã-Bretanha na década de 1840 e, mais tarde, nos EUA na década de 1870.

Michael Roberts
Corrupção, UE, concorrência, transparência, grandes negócios e fascismo
categoria-política Corrupção Extrema-direita Fascismo União Europeia Economia edicao-2025-10-16 (01)

Corrupção, UE, concorrência, transparência, grandes negócios e fascismo

Mas a contratação pública na UE não é regida por directivas europeias que visam garantir transparência, concorrência e boa gestão dos recursos públicos? Pelo menos em teoria?

Adriano Zilhão
categoria-economia Big tech Bolha especulativa Inteligência Artificial Economia edicao-2026-06-18 (32)

A bolha do investimento em IA

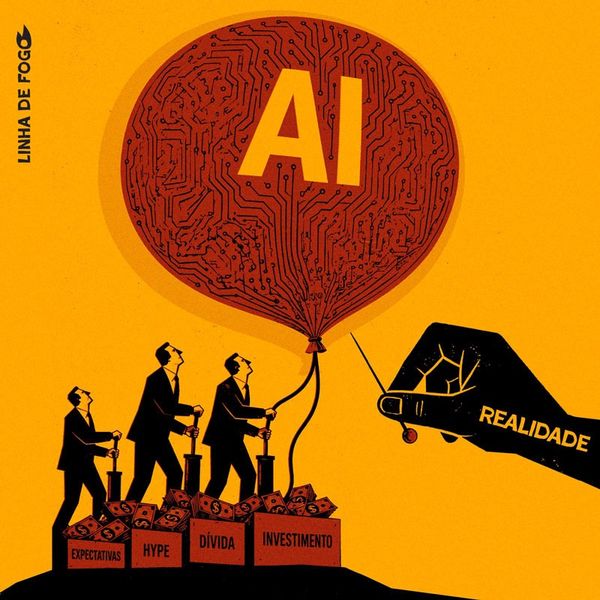
Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, com os sinos a tocarem a rebate.
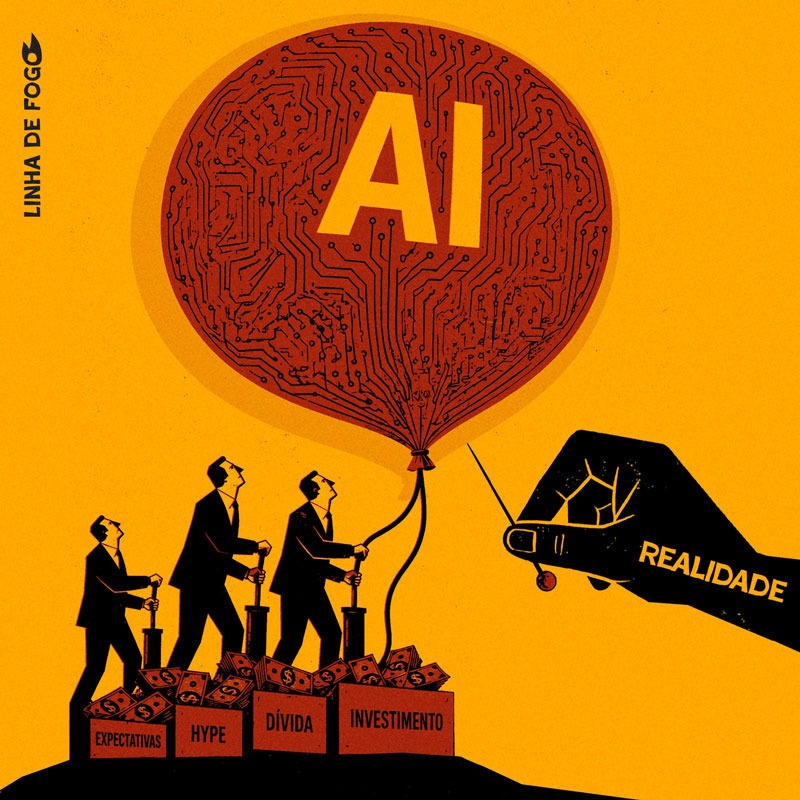
ilustração: Ricardo Ferreira

O gigante da banca de investimento Goldman Sachs considera que a IA é apenas “uma grande operação na economia dos EUA”. E a bolha do investimento em IA está a crescer ainda mais. Na última semana, a fabricante de modelos de IA Anthropic anunciou que estava a emitir ações para potenciais investidores no que é chamado, no jargão bolsista, de oferta pública inicial (IPO). A Anthropic estava a acompanhar a IPO da Space X de Elon Musk de uns enormes 1,8 biliões de dólares. Isto valorizaria a SpaceX no mercado em 92 vezes os seus rendimentos anuais!
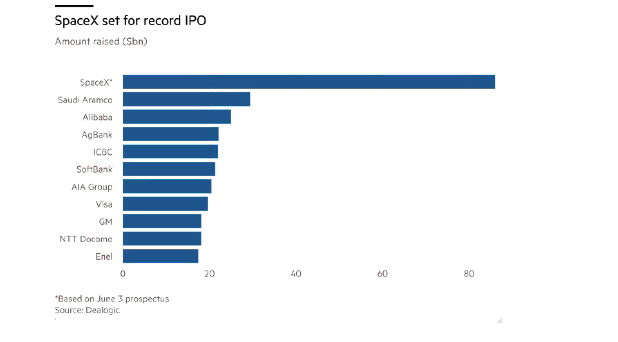
A Alphabet, empresa-mãe da Google, também planeia angariar 85 mil milhões de dólares em novas ações – o seu primeiro aumento de capital em mais de duas décadas. Juntos, estas três gigantescas IPO poderão conseguir reunir um valor combinado de cerca de 4 biliões de dólares. Isto representa um terço de todo o valor das IPO dos EUA desde 1980 (ajustado à inflação)! E, no entanto, a SpaceX, a OpenAI e a Anthropic são atualmente deficitárias e o potencial comercial dos modelos de IA e, no caso da Space X, as viagens a Marte, permanece desconhecido.

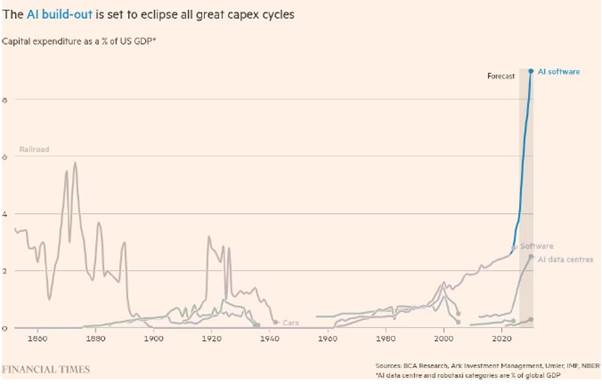
A IA é um grande negócio para os investidores do mercado bolsista dos EUA e uma grande aposta na economia dos EUA. Isto porque a quantidade de investimento de capital feito pelas empresas chamadas “de hiperescala”1 em modelos de IA, centros de dados e outros equipamentos de IA é impressionante. Em percentagem do PIB dos EUA, deverá agora ultrapassar largamente a construção ferroviária do século XIX.
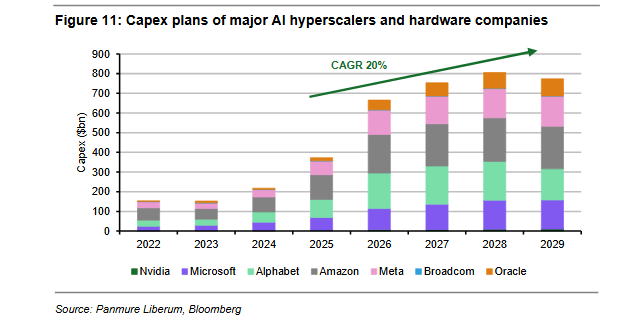
Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, ​​com os sinos a tocarem a rebate. Este boom de investimento é já muito maior do que o investimento nas dot.com no final da década de 1990. Em 2025, as empresas dos EUA investiram quase 1,5 biliões de dólares em equipamento e software de TI. No auge da bolha das dot.com, era de 466 mil milhões de dólares, ou 829 mil milhões de dólares quando ajustado à inflação. Os gigantes Microsoft, Alphabet, Amazon, Meta e Oracle planeiam investir centenas de milhares de milhões nos próximos cinco anos em centros de dados para fornecer o poder computacional necessário para executar estes modelos de IA. Espera-se que os investimentos de capital aumentem 20% ao ano, uma taxa de crescimento nunca vista nesta indústria.
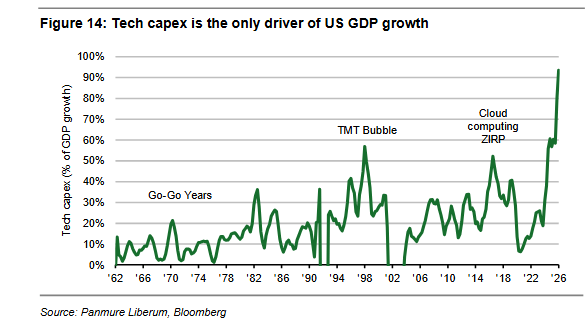
O crescimento do PIB dos EUA é agora impulsionado quase exclusivamente pelo aumento dos gastos em tecnologia. Se este valor começar a diminuir, a economia dos EUA entrará em recessão muito rapidamente – mesmo que os investimentos tecnológicos diminuam apenas um pouco, digamos 4 a 6 por cento, como aconteceu depois de booms tecnológicos muito menores na década de 1960 e durante a recessão de 2009.

Como mostrei no meu último post, os lucros das empresas nos EUA aumentaram significativamente. Mas, de acordo com um post recente de Brian Green, cerca de 80% do aumento dos lucros das empresas não financeiras dos EUA veio da Nvidia e das “sete magníficas”. O mercado bolsista está cada vez mais concentrado num punhado de ações ligadas à IA, que representam atualmente cerca de 40% da capitalização do S&P 500, segundo dados do Bank of America. A rentabilidade global está a ser exagerada por uma pequena fatia da economia que obtém retornos extraordinários na luta para desenvolver a capacidade da IA. O risco é que a economia, o ciclo de lucros e o mercado bolsista “estejam todos apoiados no mesmo estreito pilar. Se os retornos esperados das infraestruturas e plataformas de IA forem postos em causa, as consequências podem não parar numas poucas ações tecnológicas altamente valorizadas”.

O crescimento do PIB dos EUA é agora impulsionado quase exclusivamente pelo aumento dos gastos em tecnologia. Se este valor começar a diminuir, a economia dos EUA entrará em recessão muito rapidamente. 

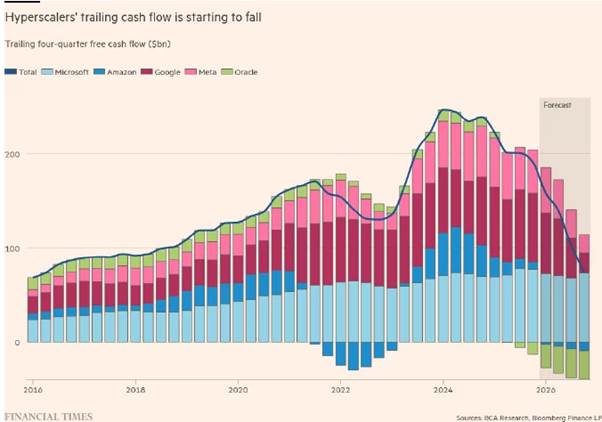
Como já referi em artigos anteriores, até agora o investimento maciço em IA foi financiado principalmente pelos lucros já obtidos pelos “sete magníficos”. Mas, dada a impossibilidade de encontrar receitas adicionais suficientes para autofinanciar os seus planos de investimento, estes e os seus fornecedores de hardware recorrem cada vez mais a financiamento externo para se financiar.

A primeira jogada é o “financiamento circular”, ou seja, através de investimentos cruzados entre a Microsoft, a OpenAI e outros. Na sua essência, uma megaempresa cheia de dinheiro, como a Microsoft, compra hardware à Nvidia, AMD e outros fornecedores. A Nvidia utiliza então esta receita para comprar uma participação multibilionária na OpenAI. A OpenAI utiliza depois esse dinheiro para obter computação nos centros de dados da Microsoft. A própria Microsoft também investe na OpenAI e celebra uma partilha mútua de receitas, onde algumas das receitas da OpenAI fluem para a Microsoft e vice-versa, à medida que as duas empresas utilizam os produtos uma da outra. Assumindo que a Microsoft gasta 100 mil milhões de dólares para encomendar hardware para centros de dados, a Nvidia, a AMD e outros fornecedores podem declarar esses 100 mil milhões de dólares como receitas. Depois usam esse dinheiro para investir na OpenAI (por exemplo), que de seguida usa esse dinheiro para reservar capacidade em centros de dados com a Microsoft. A Microsoft declara este investimento OpenAI como receita, transformando assim efetivamente as suas despesas de 100 mil milhões de dólares em milhares de milhões de receitas!
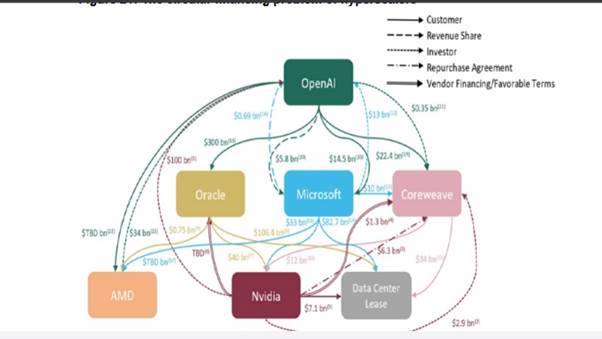
Mesmo isto já não é suficiente e, cada vez mais, as empresas de hiperescala começaram a recorrer a empréstimos para angariar dinheiro para investimento. Os gigantes tecnológicos dos EUA estão a emitir dívida em todo o mundo. A Google/Alphabet lidera o ataque.
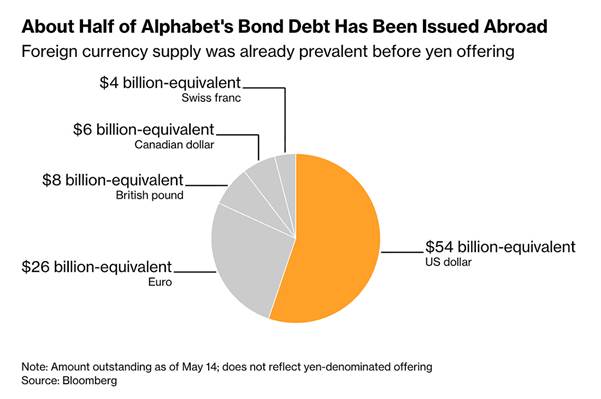
Assim, primeiro, investiram recursos próprios; depois uns nos outros; pediram depois empréstimos aos bancos e aos chamados fundos de crédito privados; e estão agora a colocar o risco de sucesso ou fracasso nos investidores no mercado de ações. Se todo este investimento não produzir os retornos esperados, afetará fortemente o sector financeiro e a economia em geral.
Mas não se preocupem, dizem as empresas de IA e as de hiperescala, as receitas deverão crescer 15% anualmente. Se partirmos do pressuposto ousado de que não existem custos, então esta receita adicional é o lucro que se espera que estas empresas obtenham com os seus investimentos adicionais em centros de dados de IA. No entanto, mesmo com estes pressupostos extremamente otimistas, o retorno implícito do investimento é altamente negativo para todos, exceto para a Amazon.
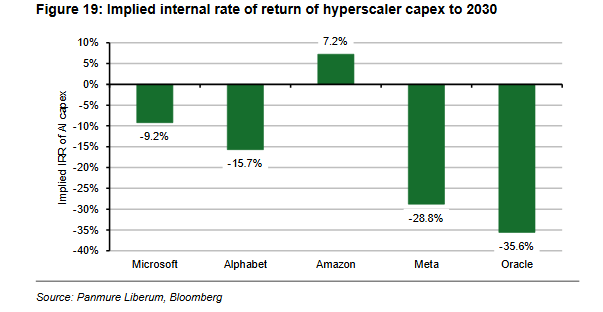
Se as empresas de hiperescala precisarem de gerar, digamos, um retorno do investimento de 10%, terão de obter receitas adicionais de 2 a 5 biliões de dólares por ano. Esta é uma tarefa difícil para um grupo de empresas que gera atualmente receitas de apenas 1,5 biliões de dólares por ano. A outra opção é que o investimento planeado em centros de dados, chips de computador e outras áreas nunca se concretize – talvez quando os investidores em capital se tornarem mais cautelosos no sector, ou se o financiamento da dívida para centros de dados se tornar mais difícil de obter. Uma análise da JP Morgan  descobriu que mais de 60% da capacidade de centros de dados prevista para conclusão em 2027 ainda não está em construção e outros 7% estão atrasados. Que acontecerá se estas empresas anunciarem cortes em alguns dos seus planos de investimento?

Será que os heróis da IA, OpenAI e Anthropic, proporcionarão os retornos que as empresas de hiperescala e os seus investidores esperam e desejam? Os CEO das empresas estão otimistas. Nos últimos três anos, desde que a OpenAI lançou o ChatGPT, afirmam que os ganhos cumulativos de produtividade foram na ordem dos 0,3% a 1% ao ano. Para os próximos três anos, estimam que os ganhos de produtividade acelerem para 1,4%, estando os executivos dos EUA e do Reino Unido muito mais otimistas do que os da Alemanha e da Austrália.
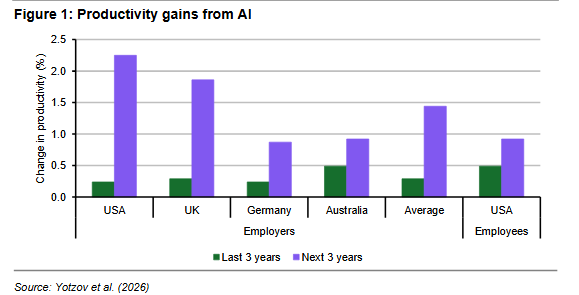
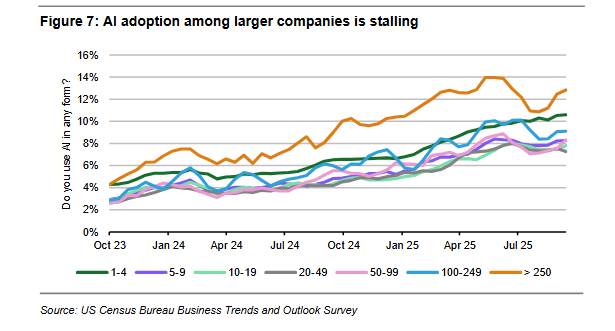
Estes ganhos de produtividade, dizem eles, serão conseguidos através da redução do trabalho. Os líderes empresariais esperam que o número de trabalhadores nas suas empresas diminua cerca de 0,7% nos próximos três anos, novamente com os executivos dos EUA e do Reino Unido a esperarem quedas no emprego muito mais pronunciadas do que os executivos da Alemanha e da Austrália. Nos últimos três anos, os mesmos executivos não viram qualquer impacto da IA ​​no emprego. Portanto, tudo isso são expectativas. Além disso, o Inquérito sobre Tendências e Perspetivas Empresariais do Instituto de Estatísticas do Ministério do Comércio dos EUA (Business Trends and Outlook Survey of the US Census Bureau) mostra que as empresas com 50 ou mais trabalhadores não apresentam mais crescimento na utilização da IA ​​desde o segundo trimestre de 2025. As empresas ainda não têm a certeza de como utilizar a IA de forma eficaz e estão cada vez mais preocupadas com as desvantagens da IA ​​quando a utilizam.

Estas desvantagens incluem “alucinações” (i.e., ficções criadas pelo modelo de IA), que são inerentes aos LLMs2. Um estudo descobriu que, para um conjunto de treino de 32.000 palavras, a taxa média de alucinações em LLMs era de 6,8%. Quando este número foi alargado para 128 mil palavras, a taxa média de alucinações subiu para 10%. Isto representa muito tempo de correção e monitorização para os trabalhadores humanos.

Outro problema é que, como os LLM são concebidos para serem bons em tudo, não são muito bons em nada em comparação com as aplicações especializadas. Um relatório sobre a utilização de IA no desenvolvimento de software encontrou um impacto explosivo no início, com os programadores a criar ou editar quase 300% mais ficheiros, mas esse aumento foi reduzido para metade, 150%, quando as empresas receberam o número de trabalhos submetidos a revisão, e esse número, por sua vez, encolheu cinco vezes, para um aumento de cerca de 30%, no momento do lançamento completo do software.

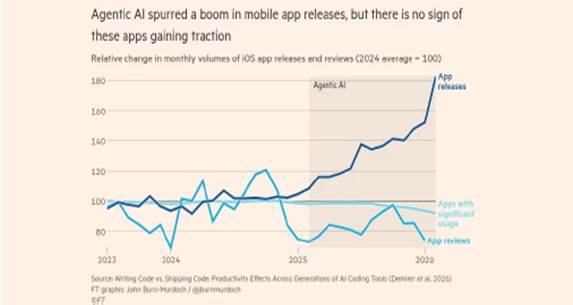
Além disso, quando os investigadores analisaram se os aumentos na produção de software assistido pela IA levaram a um aumento da utilização por parte dos clientes, encontraram poucas provas disso. O aumento acentuado do lançamento de aplicações móveis durante o último ano não foi acompanhado por qualquer aumento de downloads – a maioria das novas aplicações não consegue captar nem sequer um público modesto.
Entretanto, a OpenAI gastou cerca de 6 mil milhões de dólares, que aumentaram para 17 mil milhões de dólares em 2026. Até 2028, os custos de inferência (treino) por si só deverão crescer para 121 mil milhões de dólares e as perdas estão projetadas em 85 mil milhões de dólares. O consumo de dinheiro da Anthropic é muito menor, mas ainda era de 3000 milhões de dólares em 2025. A menos que as empresas que constroem LLMs consigam obter grandes quantidades de novas receitas nos próximos anos, as perdas aumentarão exponencialmente, especialmente tendo em conta o facto de que o preço atual cobrado por “token3 não é o verdadeiro custo da computação. Se as empresas de IA cobrassem o preço de custo por token, as perdas poderiam diminuir, mas a procura por LLMs poderia diminuir ainda mais.

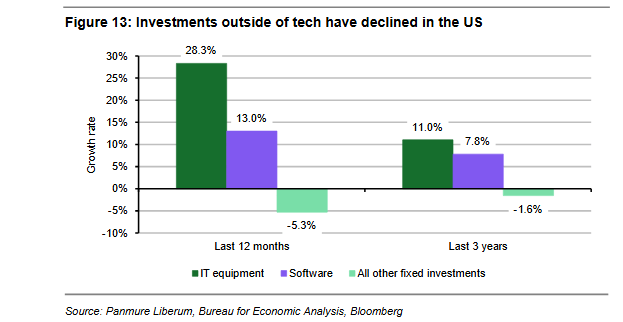
Apesar disto, o entusiasmo em torno da IA ​​continua a ser tão grande que essencialmente todos os investimentos privados nos EUA são agora em hardware e software tecnológico. Nos últimos três anos, o crescimento médio anual dos investimentos em equipamentos de TI foi de 11%, e de 8% em software. Entretanto, os investimentos em todas as outras partes da economia dos EUA, em conjunto, diminuíram 1,6% por ano.
Hoje, a economia dos EUA é, na verdade, duas economias numa só. Há a economia tecnológica e há tudo o resto. Nos últimos quatro trimestres até ao final do primeiro trimestre de 2026, 93% do crescimento do PIB dos EUA deveu-se exclusivamente ao investimento em tecnologia (embora grande parte das compras sejam importações e não produtos fabricados internamente).
Isto significa uma bolha à espera de rebentar. No rescaldo da bolha das dot.com, o investimento fixo privado caiu mais de 12,7% entre 2000 e o final de 2002, quando a economia dos EUA entrou em recessão. No primeiro ano após o rebentar da bolha das dot.com, os investimentos em tecnologia caíram 12%, enquanto os investimentos fixos em geral caíram 7,6%.

Gita Gopinath, antiga economista-chefe do FMI, calculou que uma quebra da bolsa de valores centrada na IA, equivalente à que pôs fim ao boom das dot.com, eliminaria cerca de 20 biliões de dólares da riqueza das famílias americanas e outros 15 biliões de dólares no estrangeiro, o suficiente para estrangular os gastos dos consumidores e induzir uma recessão global. Esta é também a opinião do FMI. O FMI teme que as empresas de IA possam não conseguir gerar lucros proporcionais às suas elevadas avaliações. O colapso dos anteriores booms de investimento fez cair cerca de 1 ponto percentual, em média, do crescimento real do PIB dos EUA. Mesmo uma correção moderada nas avaliações das ações de IA reduziria o crescimento global em 0,4%. “Combinados com ganhos de produtividade total inferiores ao esperado e uma correção mais significativa nos mercados acionistas, as perdas de produção global poderão aumentar ainda mais, concentradas em regiões com forte presença tecnológica, como os Estados Unidos e a Ásia.” Um outro estudo concluiu que mesmo uma queda muito ligeira no investimento tecnológico, de apenas 3%, reduziria o crescimento real do PIB dos EUA em 1%, ou seja, metade da taxa atual. O impacto seria ainda maior na Europa.
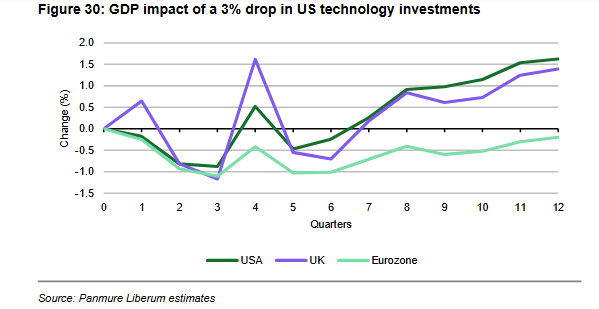
Nada disto permite concluir que a IA não proporcionará, em algum momento, maior rentabilidade às empresas envolvidas e maior produtividade à economia dos EUA como um todo. Mas antes haverá um rebentamento da bolha de investimento, como ocorreu na mania ferroviária da década de 1870 e na bolha dot.com do final da década de 1990. Como outros estudos demonstraram, levará uma década ou mais para que a IA se torne uma tecnologia generalizada que produza resultados.
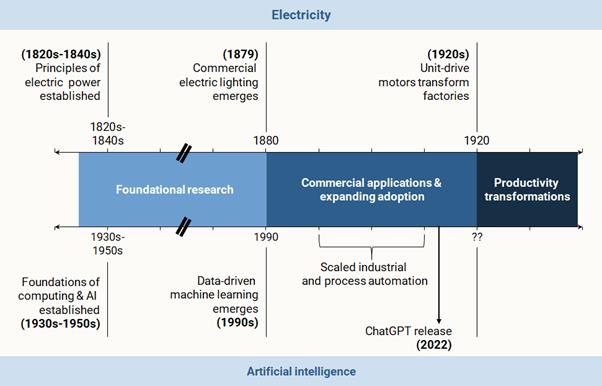
Para os trabalhadores, a IA representa um problema diferente. Para o capital e as megaempresas de comunicação social, o objetivo é tornar a IA numa tecnologia lucrativa, mas isso só pode ser feito através da redução de postos de trabalho e da cessação de qualquer tentativa de regular as suas aplicações e utilização. Se a IA tiver sucesso para o capital, será apenas à custa da maioria dos trabalhadores e das suas famílias.


  1. Conhecidas entre nós como “as sete magníficas” e também, parte delas, as Big Five ou Big Tech: Microsoft, Apple, Alphabet (Google), Amazon, e Meta (Facebook) (nota do tradutor).
  2. Large Language Models, ou Grandes Modelos de Linguagem, sistemas de inteligência artificial treinados com enormes volumes de texto (nota do tradutor).
  3. Os tokens são as peças fundamentais utilizadas pelos modelos de IA para processar informação. Em vez de ler a linguagem humana palavra a palavra, os modelos dividem o texto em partes mais pequenas chamadas tokens, que podem ser palavras inteiras, partes de palavras ou até sinais de pontuação (nota do tradutor – com o auxílio da IA).

Tradução de António Simões do Paço.
categoria-política Guerra Irão Petróleo Trump Economia edicao-2026-05-28 (29)

O grande negócio do petróleo e da guerra

No dia 23 de Março, 15 minutos antes de Trump anunciar que adiava os ataques à rede eléctrica iraniana, houve apostas de quase 600 milhões de dólares na queda dos preços do petróleo. No dia 17 de Abril, 20 minutos antes de o ministro dos Negócios Estrangeiros do Irão, Abbas Araghchi, anunciar nas redes sociais que o estreito de Ormuz estava aberto, os corretores apostaram 760 milhões de dólares na queda dos preços do petróleo.

Os governos de países da União Europeia têm falado da eventual necessidade da possível criação de um hipotético imposto sobre os super-lucros obtidos pelas petrolíferas e afins em consequência dos aumentos de preços dos combustíveis directamente resultantes da guerra que Trump lançou contra o Irão (sem nunca a declarar). A teoria é que, arrecadando pela via fiscal um bocadinho dos super-lucros que as petrolíferas sacaram pela guerra e pela crise, se tem mão na especulação com os combustíveis fósseis e nos mercadores da guerra.

Muito bem.

Acontece que a verdade é ligeiramente mais maçadora. Primeiro, as medidas fiscais de (ligeiro) desagravamento dos impostos sobre os combustíveis não influenciam directamente o que as petrolíferas e as gasolineiras cobram ao consumidor; em princípio, reduzem apenas o que as petrolíferas pagam ao Estado. Portanto, o dinheiro, para começar, vai direitinho parar aos cofres da indústria, pelo menos em parte.

Contudo, quem, na realidade, lucra à grande com a escalada geopolítica não são forçosamente as empresas enquanto tais. Onde, hoje em dia, se cola às mercadorias comerciadas um preço pelo “risco geopolítico” é nas bolsas de Nova Iorque, Chicago e Londres. Lá se situam os geiseres dos lucros astronómicos.

O fisco português, e os outros, mal vê um chavo.

A trincheira do carcanhol

Ainda a esquadra americana não tinha disparado um Tomahawk contra o Irão, já os artilheiros do carcanhol estavam aos seus postos nas bolsas.

No dia 13 de Fevereiro de 2026, soube-se que o porta-aviões mais poderoso do mundo, o USS Gerald R. Ford, rumava ao mar da Arábia. Duas semanas mais tarde, caía assassinado o aiatola Ali Khamenei.

Já nessa altura, para quem soubesse (de “saber”, verbo: neste caso, “ter boas fontes de informação”), valeria a pena apostar, na bolsa, no aumento, ou na baixa, do preço do petróleo.

Atenção: o preço do petróleo é determinado com grande antecedência, não tanto pela oferta de petróleo que há e pela procura do petróleo que há, mas muito mais pelas apostas feitas em bolsa por gente com muito, muito dinheiro — que não se contenta com depósitos a prazo e obrigações de 1,2% ao ano.

As apostas desse pessoal chamam-se futures; é mais bonito.

Incidem em como o preço do petróleo (e não só) vá evoluir no futuro. A evolução dos preços futuros não depende tanto da oferta previsível, ou seja, das condições técnicas de quem produz e produzirá, mas mais, por exemplo, de quem permitirá que se produza ou não. Sobretudo porque, como diria o economista, a procura é muito pouco “elástica”. Em português corrente: o trabalhador, para ir trabalhar, tem de meter gasolina, seja qual for o preço, sobretudo se não houver transportes públicos decentes. E a indústria? Acham que pode funcionar ao pedal?

Uma semana mais tarde, 20 de Fevereiro, Donald Trump intensificou a escalada. E baixou, assim, o risco de a aposta na guerra dar para o torto. No avião presidencial, Air Force One, perguntaram a Trump qual o teor do ultimato que dera ao Irão. Trump largou a senha: “Dez a 15 dias, no máximo. Ou há acordo, ou eles estão feitos.”

Ora, as transacções que mais deram nas vistas, as mais lucrativas, só ocorreram alguns dias mais tarde.

Contemple-se o processo da erupção do super-lucro, esse perfeito encaixe entre política, guerra e mercado de capitais.

No dia 23 de Março, 15 minutos antes de Trump anunciar que adiava os ataques à rede eléctrica iraniana, houve apostas de quase 600 milhões de dólares na queda dos preços do petróleo.

No dia 7 de Abril, poucas horas antes do cessar-fogo temporário anunciado por Trump, fecharam-se apostas no valor de cerca de 960 milhões de dólares na queda dos preços do petróleo.

No dia 17 de Abril, 20 minutos antes de o ministro dos Negócios Estrangeiros do Irão anunciar nas redes sociais que o estreito de Ormuz estava aberto, os corretores apostaram 760 milhões de dólares na queda dos preços do petróleo.

No dia 21 de Abril, 15 minutos antes de Trump anunciar a prorrogação da trégua, seguiu-se outra série de apostas na queda dos preços do petróleo, no valor de 430 milhões de dólares.

Entre 28 de Fevereiro e 7 de Abril, as acções dos fabricantes de semicondutores, para quem o bloqueio do estreito de Ormuz era potencialmente catastrófico, caíram de 6 a 12%. Segundo os peritos, durante essa semana, a variação de preços incorporou antecipadamente 70% dos efeitos da guerra: a “volatilidade” dos preços atingiu níveis que não se viam desde a crise financeira de 2008.

No dia 28 de Fevereiro de 2026, tivera início a Operação Epic Fury.

Morto o aiatola e fustigados os centros de comando em Teerão por uma chuva de bombas, a alcavala bolsista da guerra disparou de imediato. Desde que o ano começou, o petróleo Brent já subiu quase 70%; situa-se agora acima de 100 dólares por barril. Quem, chegado o início de Maio, tivesse tido a “coragem” (leia-se: a “informação”) para “investir” na ruinosa devastação do Irão, desprezando, portanto, a bela diplomacia, podia tirar um famoso balanço do rendimento do investimento feito em poucos dias.

As acções da neerlando-britânica Shell aumentaram 13,5%.

As da britânica BP aumentaram mais de 23%, apesar de ter activos muito próximos da zona de conflito.

As da francesa TotalEnergies subiram 34%, sem dúvida à luz das suas capacidades alternativas em África.

As da norueguesa Equinor subiram 56%. A empresa estatal norueguesa beneficiou dos novos preços, apesar de estar muito fora do alcance dos mísseis.

Quem comprou cedo conseguiu rendimentos muito superiores aos dos “mercados” genéricos. Os “super-lucros” foram apostas na escalada geopolítica. Note-se que os lucros extraordinários não começaram por cair no colo das empresas propriamente ditas, mas no dos fundos e especuladores profissionais que apostaram nessas empresas e matérias-primas.

Lucro da Shell aumentou 13,5%, da BP aumentou mais de 23%, da norueguesa Equinor subiu 56%. Quem comprou cedo, conseguiu rendimentos muito superiores aos dos “mercados” genéricos.

Ninguém devia, porém, ignorar que os grandes accionistas dos fundos que detêm os fundos que detêm os fundos que detêm as acções de todas as grandes empresas do mundo são as mesmas que detêm os fundos que detêm os fundos que detêm os fundos que especulam com as acções de todas as grandes empresas do mundo. Portanto, terem lucrado as “petrolíferas” ou os “especuladores” vai dar ao mesmo — lucrou o 0,1% que detém quase tudo.

Os “mercados” apostaram em que Trump não se ficaria por ameaças, instigaria uma guerra a sério. O que Trump fez a seguir enriqueceu abruptamente quem (está bem, já todos eram super-ricos) detinha informações sobre o que Trump ia fazer (será possível excluir que Trump fosse um dos que sabiam o que Trump ia fazer?).

Nesta sociedade de imperialismo em decomposição acelerada, a aposta na guerra, no armamento, nos bombardeamentos e na destruição é o passaporte dourado: o verdadeiro “visto gold”.

A campanha de Trump contra o Irão, tenha ela caído ou não num beco sem saída político-militar, longe de ser uma desgraça, foi, para o capital, um feliz evento. “Ganhador da guerra” foi quem “percebeu” (desculpai o eufemismo) que a era da diplomacia terminou no dia 13 de Fevereiro e que Trump, há pouco candidato ao Prémio Nobel da Paz, estava determinado a entrar para a história como presidente da guerra.

O “fire and fury” da Casa Branca é o “lucro do camandro” de Wall Street. É lá que os capitalistas do mundo, incluindo os europeus, escondem os super-lucros da guerra — de que os políticos “europeus”, suando as estopinhas, falam como amoladores de unhas dos pés.

Conceda-se: o imposto sobre os lucros é para um político da vasta espécie rangel-montenegrina uma oportunidade fantástica, e rara, de parecer preocupado com as dificuldades da gente simples e se indignar com lucros “excessivos” — além de poder dar momentâneo alto à “narrativa” do Chega (ai, a lamentável falta de sentido de Estado!).

A ginjinha: boa parte das informações para este artigo foi respigada de meios de informação financeiros. Num deles, The Pioneer, elas são apresentadas… para demonstrar que não tem sentido os governos europeus adoptarem os tais impostos sobre os super-lucros, pois quem os embolsou não está ao alcance dos respectivos fiscos!

categoria-opinião Portugal Economia edicao-2025-12-18 (09)

Quando o país vai bem, e o povo, mal, The Economist condecora Portugal

Enquanto o país do trabalho entrava em greve geral, The Economist anunciava ter elegido a economia portuguesa a “melhor da OCDE”. Isto porque, em 2025, Portugal teria combinado um forte crescimento do PIB, inflação baixa e uma “bolsa esfuziante”.

Enquanto o país do trabalho entrava em greve geral ou, não podendo, aplaudia quem a fazia, o primeiro-ministro Montenegro e o seu inexpressivo ministro da propaganda Amaro encontraram um bom motivo para se ufanarem.

Entre o país parar e Montenegro e a sua ministra do Trabalho fugirem das câmaras como o diabo da cruz, saíra uma prenda inesperada na rifa do governo.

A revista The Economist anunciava a eleição da economia portuguesa como a “melhor da OCDE” em 2025.

The Economist é uma velha revista económica e política anglo-saxónica. Há mais de 150 anos que alimenta o diálogo interno das elites do capital financeiro mundial, longe das interferências do “grande público”. Não cultiva, do capitalismo, a propaganda vulgar das penas compradas, mas uma propaganda mais culta e refinada.

E ninguém parece ter ido ver as razões que exactamente fundamentaram a atribuição do galhardete, os critérios das “notas” de The Economist.

Ei-los aqui: “Em 2025 [Portugal] combinou um forte crescimento do PIB, inflação baixa e uma bolsa esfuziante.

Crescimento do PIB: porque “o turismo esteve em grande, e grande número de estrangeiros ricos estão a instalar-se no país para aproveitar os impostos baixos”.

Bolsa esfuziante”: porque lucros e dividendos subiram em flecha, não se conhece outra forma de a bolsa “esfuziar”.

Inflação moderada” porque… The Economist tem o cuidado de retirar dos índices de inflação convencionais os preços dos produtos alimentares e dos combustíveis: são “voláteis” — pesarão, talvez, na bolsa de quem trabalha; mas, para milionários, são amendoins!

O turismo esteve em grande, e grande número de estrangeiros ricos estão a instalar-se no país para aproveitar os impostos baixos.

Tudo isto, no mesmo momento em que a classe trabalhadora da “melhor economia da OCDE” entrava, pela primeira vez em mais de uma década, em greve geral unida, exasperada pela degradação dos salários, dos horários e ritmos de trabalho, da habitação, do SNS e dos serviços públicos e levada ao rubro pelo projecto de devolver as relações de trabalho ao nível da Idade Média.

É impossível não recordar 2012 e a troika.

Era primeiro-ministro Passos Coelho, de triste memória; era chefe do grupo parlamentar do PSD um Luís Montenegro ainda não spinum-renascido. O ministro das Finanças de então, Vítor Gaspar, saiu-se com uma sentença involuntária e inesquecivelmente brilhante: “O país está melhor, mas as pessoas estão pior.”

Os méritos de Gaspar no engrandecimento do país pelo empobrecimento dos seus habitantes foram inegáveis — e de tal modo ofuscaram os píncaros da finança mundial, na “pessoa” do FMI, que este em breve lhe proporcionou um cargo de direcção na augusta instituição. O tirocínio ministerial concluíra-se, com efeito, pouco antes, tendo-se o dito ministro, segundo lenda talvez urbana, demitido depois de ser alvo dos escarros dos seus concidadãos num supermercado de Lisboa (não se sabendo se terá dito “chateia-me que me cuspam em cima”).

O certo, porém, é que o gaspariano lema fez carreira. Tornou-se política oficial de todos os governos que lhe sucederam: uns, de mais delicada geringonça, outros de mais bruta matraca — como o actual, chefiado pelo poldro do multimilionário Violas dos casinos.

Regressemos, pois, à distinção dada pela revista da alta finança. Atentando nos critérios em que ela se baseou, vê-se que Montenegro teve a merecida homenagem por tornar, de facto, o “país cada vez melhor”, pondo “as pessoas cada vez pior”.

Mas “pessoas” é nome algo genérico. Abram-se honrosíssimas excepções para os proprietários dos novíssimos Porsches, Ferraris e outras altas cilindradas que sulcam as auto-estradas da melhor economia da OCDE.

Tal é a comenda e a sina de Montenegro: sim, põe o povo cada vez pior; mas que grande vida dá aos “estrangeiros ricos” que vivem dos impostos dos portugueses e imigrantes pobres, e para os portugueses ricos que vivem de manter o sistema que esmifra estes e beneficia aqueles!

Para The Economist como para Montenegro, “país” são os portugueses ricos e os novos estrangeiros ricos.

Para mal deles, as “pessoas”, os trabalhadores, portugueses e imigrantes, que estão cada vez pior, não estão dispostos a aguentar muito mais.


*O autor escreve segundo a norma anterior ao Acordo Ortográfico adoptado em 2009.

categoria-opinião IA Economia edicao-2025-12-12 (08)

A IA e a loucura ferroviária

A bolha da IA, porque é disso mesmo que se trata, apresenta surpreendentes semelhanças com a chamada ‘railway mania’ (que poderá traduzir-se por ‘ferromania’ ou ‘mania ferroviária’) na Grã-Bretanha na década de 1840 e, mais tarde, nos EUA na década de 1870.

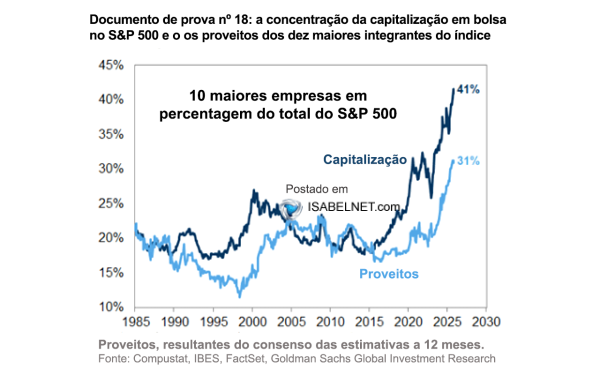
A bolha da inteligência artificial (IA) continua a inchar. Os Sete Magníficos da tecnologia continuam, em conjunto com as empresas de IA, a puxar pelo mercado accionista dos EUA. As cotações das dez empresas americanas com maior valor em bolsa, detentoras de mais de 40% da capitalização do índice S&P 500, têm continuado a subir, e muito acima da subida dos seus proveitos (lucros) registados.

ia-e-loucura-ferroviaria-img-01

Os resultados mais recentes das principais empresas de “hiper-escala” (empresas de desenvolvimento de IA) norte-americanas indicam que as vendas continuam em crescimento robusto. No entanto, os fluxos de caixa livres (cash flow) são absorvidos pela despesa de capital, que está em aceleração. As empresas têm de recorrer ao leasing e endividar-se se querem continuar na corrida ao desenvolvimento da IA. No ano transacto, as empresas que investem em IA representaram 75% do rendimento obtido pelas empresas integrantes do índice S&P 500, 80% do crescimento dos lucros e quase 90% do crescimento das despesas de capital. O investimento global em infra-estruturas de IA está próximo de atingir 400 mil milhões de dólares, em 2025, e a despesa acumulada poderá passar 5 ou mesmo 7 biliões (milhões de milhões) de dólares até 2030. Aproximadamente 60% desse investimento irá para semicondutores e computadores — um nível de investimento sem precedentes para uma nova tecnologia que mal começou a ter uso comercial.

ia-e-loucura-ferroviaria-img-03

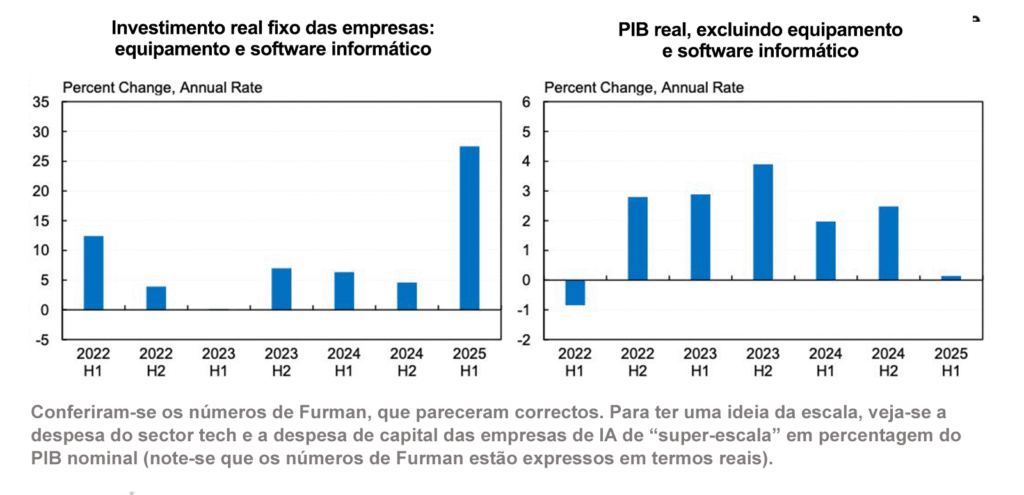
Que o investimento em tecnologia da informação seja o único motor da actividade económica dos EUA não é toda a verdade. Muito do equipamento que entra nos centros de dados é importado, havendo, por conseguinte, efeitos negativos de contrabalanço ao PIB. Mesmo assim, a “montanha de silício” continua em erupção vertical.
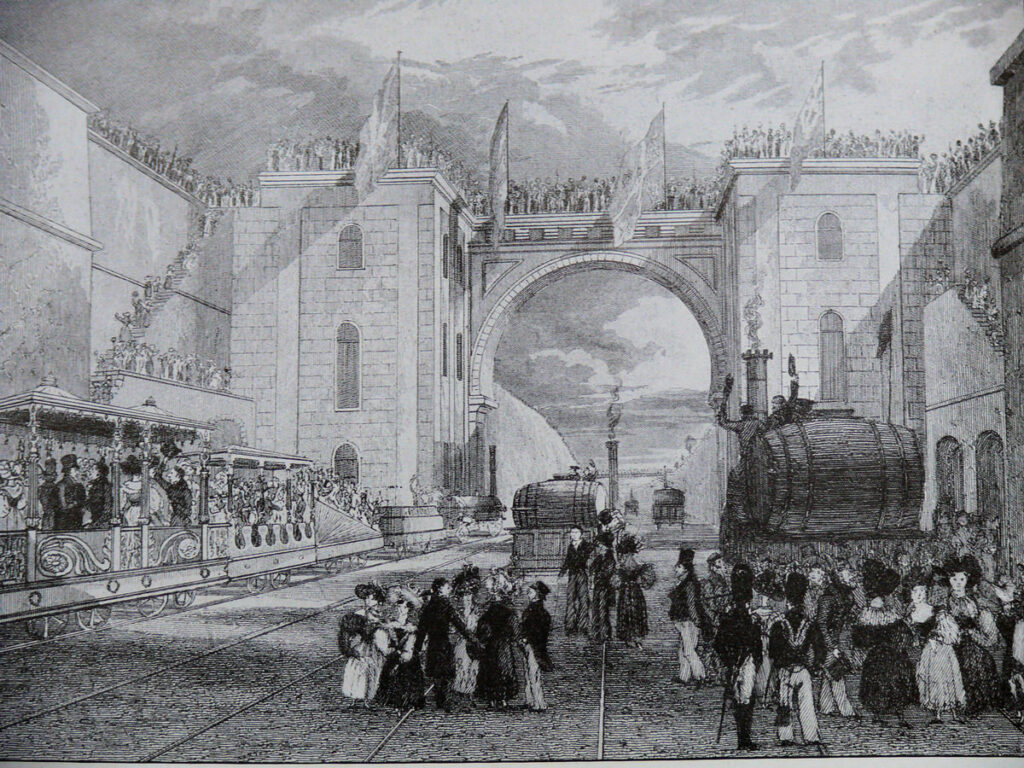
A bolha da IA, porque é disso mesmo que se trata, apresenta surpreendentes semelhanças com a chamada ‘railway mania’ (que poderá traduzir-se por ‘ferromania’ ou ‘mania ferroviária’) na Grã-Bretanha na década de 1840 e, mais tarde, nos EUA na década de 1870. Naquele tempo, também as ferrovias eram vistas como uma poderosa nova tecnologia capaz de transformar os transportes e as viagens e, assim, impulsionar a produtividade. Isso deu azo a uma especulação desenfreada com as acções das ferroviárias, à medida que as empresas inauguravam, umas atrás das outras, novas linhas ferroviárias pela Grã-Bretanha fora durante a década de 1840 — e, mais tarde, por todos os Estados Unidos, na década de 1870, culminando na ligação ferroviária transcontinental.

No Reino Unido, a mania atingiu o seu auge em 1846, ano em que o Parlamento aprovou 263 actos de criação de novas empresas ferroviárias, totalizando as rotas propostas 9500 milhas (15 300 km). Cerca de um terço das ferrovias autorizadas nunca se construíram — as empresas ou faliram por mau planeamento financeiro, ou foram compradas por concorrentes maiores antes de construírem a sua linha ou revelaram-se empreendimentos fraudulentos para canalizar o dinheiro dos investidores para outros negócios.
Entre as décadas de 1860 e 1900, as linhas ferroviárias transcontinentais transformaram a América. Ajudaram a povoar o Oeste e, tal como na Grã-Bretanha, desenvolveram uma nova forma de empresa capitalista, a sociedade por acções, ou seja, empresas cuja propriedade e financiamento eram públicos (no sentido de ‘publicamente transaccionáveis, em mercados abertos’ — nota do tradutor). A ferrovia ajudou a transformar os EUA numa superpotência que se estendia de oceano a oceano e revolucionou a finança. Como escreveu o historiador Richard White na sua história das transcontinentais, Railroaded, “ela criou a modernidade tanto por via dos seus fracassos como dos seus êxitos”, deixando atrás de si “um legado de falências, duas depressões, prejuízos ambientais, crises financeiras e agitação social”.
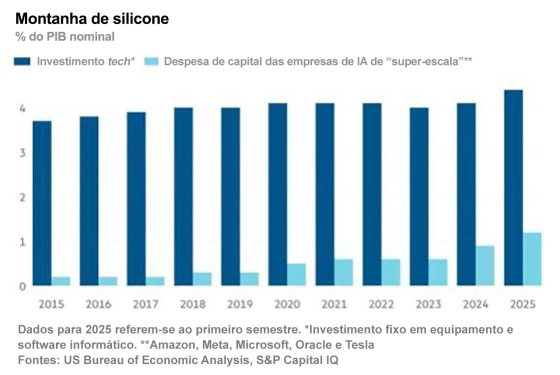
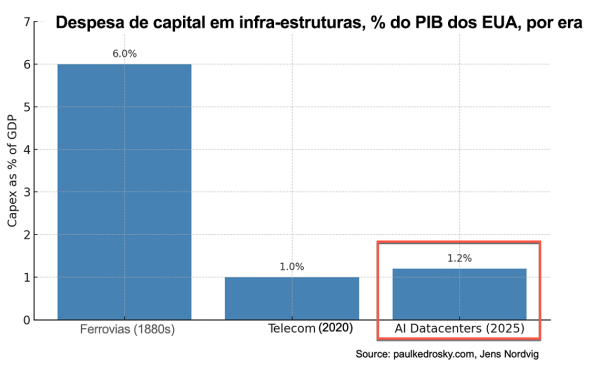
Para já, o boom do investimento em IA ainda não atingiu a dimensão do investimento ferroviário do século XIX, que chegou a alcançar 6% do PIB dos EUA, a comparar com, por agora, 1,2% do PIB em investimentos em centros de dados de IA e 4% do PIB em tecnologia de informação globalmente. Mas para lá caminha.

ia-e-loucura-ferroviaria-img-05

Na “ferromania”, a bolha bolsista acabou por estourar. Nos EUA, o rastilho do pânico de 1873 foi acendido pela falência da Jay Cooke & Co., primeira instituição bancária da América. Cooke, que se fizera como financiador número um do Exército da União, concordou em financiar o projecto da Northern Pacific Railway de ligar a costa do Oregon à rede ferroviária existente no Nordeste. Contudo, já não era a primeira linha transcontinental, e preocupações com excesso de capacidade, juntamente com desconfiança crescente nos títulos de dívida das ferroviárias, fizeram que os preços das obrigações da Northern Pacific caíssem. A empresa de Cooke faliu em Setembro de 1873, precipitando o pânico na bolsa de acções que acabou por originar a depressão mundial que se estendeu pela década de 1890 adentro.

Marx comentou na altura que a enorme concentração dos investimentos dos mercados de acções nas empresas ferroviárias dos EUA “deu, numa palavra, um ímpeto insuspeito à concentração de capital e também à imensa aceleração e expansão da actividade cosmopolita do capital mutuável, assim envolvendo o mundo inteiro numa rede de aldrabice financeira e endividamento mútuo que é a forma capitalista da ‘fraternidade internacional’”. Quando as acções das ferroviárias caíram, caiu o resto do mercado, abrindo-se uma recessão económica.

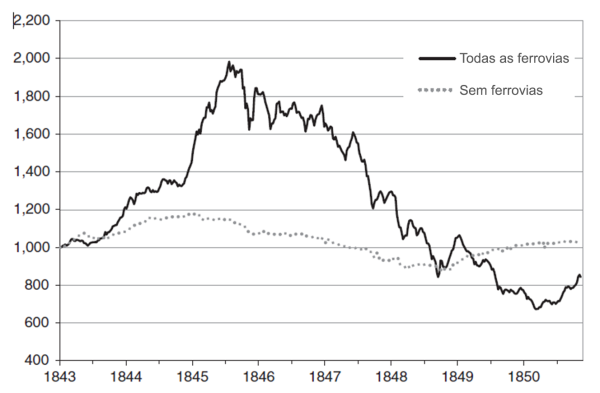
Na Grã-Bretanha, a bolha ferroviária rebentou por volta de 1847. Marx só analisou a bolha cerca de 20 anos depois, no volume 3 de O Capital. Chamou-lhe a “grande aldrabice ferroviária”, para salientar como tinham sido deliberadamente empoladas as promessas das empresas ferroviárias dos enormes lucros que haveria a colher. Os investidores injectaram ingenuamente capital em projectos significativamente menos lucrativos do que eles esperavam e do que os promotores e directores haviam prometido. A ferromania da década de 1840 ocorreu quando a taxa média de lucro na Grã-Bretanha estava em queda – e em queda continuou ao longo da década. Marx observou que “na aldrabice ferroviária do Verão de 1844, os investidores nas ferrovias pareceram estar à espera de uma taxa de lucro muito superior à taxa média”. Chegados a 1847, tais esperanças tinham saído furadas.

ia-e-loucura-ferroviaria-img-06

Agora estamos na mesma. Se o retorno dos enormes investimentos em IA for menor do que o esperado e prometido, o resultado será uma correcção severa no mercado de acções. Por outras palavras, o mecanismo pelo qual o rebentamento da bolha da IA poderá causar uma recessão não é o de uma baixa repentina do crescimento, mas o da não obtenção do rendimento esperado do investimento.

Por enquanto, no sector da “tech” ainda reina o optimismo. Mark Zuckerberg previu recentemente que, dentro de um ano, metade do código da Meta seria escrito por IA. Até agora, porém, a maioria das empresas pouco ou nenhum benefício está a ver dos seus investimentos iniciais. Um estudo do MIT muito citado chegou à conclusão de que, por agora, 95% dos projectos de ‘IA generativa’ não se traduzem nem em crescimento de produtividade nem em lucros. Para justificar o investimento necessário, as receitas anuais dos centros de dados teriam de centuplicar dos actuais 20 mil milhões de dólares para cerca de 2 biliões de dólares. Às receitas existentes vão faltar 800 mil milhões de dólares, segundo a Bain & Company. Mesmo contando com ganhos de eficiência esperados, a diferença ilustra quanto as cotações actuais dependem de fluxos de receitas por demonstrar. A diferença terá de ser colmatada com empréstimos e aumentos de capital.

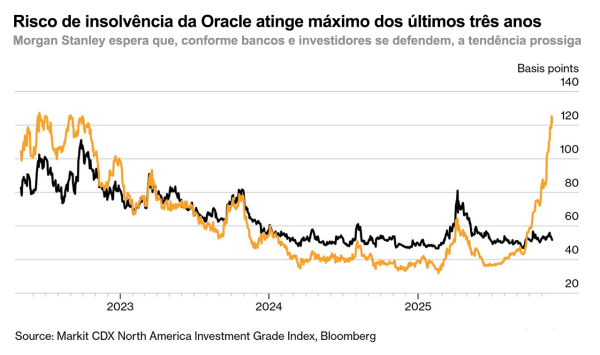
O investimento em activos ligados à IA é cada vez mais financiado por empréstimos e financiamentos contraídos pelas empresas de IA, ao passo que os investidores em acções contraem, por sua vez, mais empréstimos para alavancar as suas apostas financeiras na IA. Os parceiros dos centros de dados da OpenAI estão a caminho de acumular quase 100 mil milhões de dólares em empréstimos para investimento nesta. O SoftBank, a Oracle e a CoreWeave contraíram empréstimos no valor de, pelo menos, 30 mil milhões de dólares para investir, e um grupo de bancos está a negociar mais 38 mil milhões de dólares para emprestar à Oracle e à construtora de centros de dados Vantage, para financiar novos locais para a OpenAI. O grupo de investimentos Blue Owl Capital e empresas de infra-estruturas informáticas, como a Crusoe, contam também com acordos com a OpenAI para o serviço de dívidas no valor de cerca de 28 mil milhões. Os credores bancários e obrigacionistas começam a ficar preocupados e estão a reforçar as apólices de seguros de incumprimento sobre a Oracle, para o caso de esta ficar incapaz de pagar o serviço da dívida.

ia-e-loucura-ferroviaria-img-07

A ex-economista-chefe do FMI Gita Gopinath calculou que um estouro do mercado de acções ligado à IA equivalente àquele em que terminou o boom das dot.com riscaria do património das famílias americanas cerca de 20 biliões de dólares, e mais outros 15 biliões no estrangeiro: o suficiente para estrangular a despesa dos consumidores e induzir uma recessão global. Contudo, vê-se desenvolver-se o argumento de que, mesmo que haja um estouro financeiro, e ainda que a essa crise se siga uma recessão, sobreviverão então as melhores empresas, e os enormes ganhos de produtividade decorrentes da aplicação da IA em todos os sectores da economia acabarão por reverter numa mudança qualitativa no crescimento da produtividade do trabalho. A produção aumentará porque a IA substituirá trabalho

humano, reduzindo os custos das empresas e aumentando a rentabilidade. Não foi o que aconteceu antes, quando, apesar de o pânico de 1873 ter causado a ruína do mercado das acções ferroviárias e uma recessão profunda, os EUA acabaram por ficar com uma rede ferroviária em todo o continente? E na Grã-Bretanha, analogamente, após a recessão do final da década de 1840, não assentou o longo boom subsequente da década de 1850, em parte, nas 6000 milhas da rede ferroviária, que foi a espinha dorsal do sistema de transportes do país e ajudou a Grã-Bretanha a manter a sua hegemonia global?

Fará a IA o mesmo pelo capitalismo americano, que actualmente enfrenta rivalidade crescente à sua hegemonia global? É bem possível que não. Basta dizer que podem os Sete Magníficos estar na mó de cima nas bolsas de valores, mas a sua vantagem tecnológica está seriamente ameaçada. No ano passado, a China lançou o DeepSeek, um modelo de linguagem de grande escala (LLM) muito mais barato, mas quase tão bom como o ChatGPT da OpenAi. E este ano, houve novos lançamentos de LLMs chineses com desempenho semelhante, mas custo muitíssimo inferior ao investido pelas empresas norte-americanas.

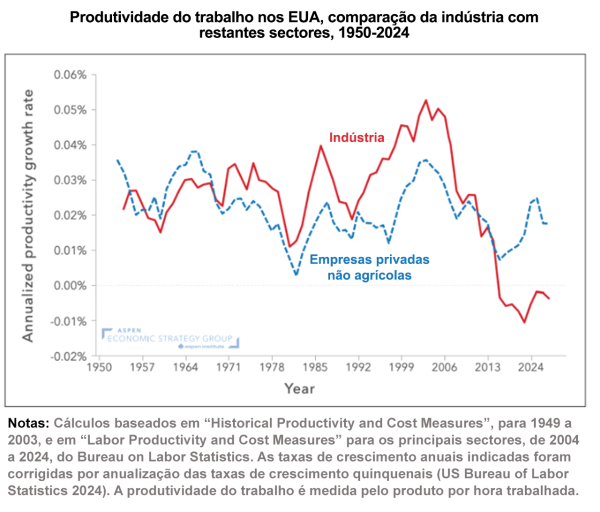
Os economistas tradicionais continuam divididos sobre se a IA virá a ter o mesmo impacto que as ferrovias tiveram no século XIX, ou a internet no final do século XX. O economista da Universidade de Stanford Eric Brynjolfsson prevê que a IA seguirá uma “curva em J”, com um efeito inicial de produtividade lento, e até negativo, conforme as empresas investem maciçamente na tecnologia antes de colherem finalmente os seus frutos. Só então vem o boom. Pode-se observar a curva em J no crescimento da produtividade industrial dos EUA, que caiu em meados da década de 1980 e, após a recessão de 1991, acelerou fortemente até meados da década de 2000.

ia-e-loucura-ferroviaria-img-08

Contudo, Daron Acemoglu, economista do MIT e vencedor do Prémio Nobel de 2024, argumenta que os ganhos de produtividade da IA generativa serão muito menores e levarão muito mais tempo do que pensam os optimistas da IA. Além de que as empresas de IA estão demasiado focadas no ChatGPT e noutros produtos de IA que têm pouca relevância para a maior parte dos sectores. Há quem aponte que, apesar de smartphones, redes sociais e aplicações como a Slack e a Uber, as tecnologias digitais passadas pouco contribuíram para que a economia crescesse. O ano que vem mostrará quem tem razão.


Tradução de Adriano Zilhão.

O tradutor escreve segundo a norma anterior ao Acordo Ortográfico adoptado em 2009.

categoria-política Corrupção Extrema-direita Fascismo União Europeia Economia edicao-2025-10-16 (01)

Corrupção, UE, concorrência, transparência, grandes negócios e fascismo

Mas a contratação pública na UE não é regida por directivas europeias que visam garantir transparência, concorrência e boa gestão dos recursos públicos? Pelo menos em teoria?

Perguntam muitos, a propósito da corrupção, da UE, da concorrência, da transparência e dos grandes negócios:“Mas a contratação pública na UE não é regida por directivas europeias que visam garantir transparência, concorrência e boa gestão dos recursos públicos? Pelo menos em teoria?”

É uma pergunta com muita pertinência e grande alcance.

Justifica uma reflexão particular, porque ela tem muito, muito que ver com alguns dos temas políticos e sociais mais actuais: corrupção/transparência, UE, “classes médias”, ascensão da extrema-direita.

A pergunta é se as regras de contratação pública da UE, como, aliás, antes de elas existirem, as dos vários Estados membros, que não eram muito diferentes, não visam “garantir transparência, concorrência e boa gestão dos recursos públicos”, em todo o caso da boca para fora.

Lá visar, diz que visam.

Uma coisa é bem certa: com as regras pormenorizadas dos concursos públicos na UE e nos Estados, houve, à cabeça, este efeito: passou a ser mais difícil decidir da atribuição de concursos de grande e média monta através de negócios de bastidores, por ajustes e acordos corruptos entre “pessoas”.

Ora, este método de negócio foi, durante muitas décadas, um dos lubrificantes de eleição das economias capitalistas: a alemã, a inglesa, a francesa, a espanhola, a italiana, a portuguesa, a americana.

A obtenção de contratos públicos é, frequentemente, vital para o negócio das empresas. Na linguagem do patronato e dos seus representantes políticos, dela “dependem muitos postos de trabalho”.

Dela diremos nós: dependem, sobretudo (para pessoal de temperamento mais moderado: dependem, também), muitos lucros.

Qualquer empresa racional — portanto, determinada a sobreviver — determina o seu comportamento por relações custo/risco/benefício: quanto ganho com este concurso? Quanto me arrisco a perder se fizer batota?

E, consequentemente: se o risco associado à batota for alto, quanto custa arranjar advogados, consultores, que me ajudem a encontrar a maneira de ganhar “segundo as regras”? Compensará?

No capitalismo sempre foi assim, não há por aqui diferença particular. O problema da corrupção não reside nas “regras”. Reside no sistema. A luta é pela sobrevivência na selva, que tem o nome comercial de “concorrência livre e sem entraves”, que é, em cinco palavras — cada uma delas, uma mentira (ressalvem-se as preposições, coitadas) —, a Constituição da UE.

As regras, em capitalismo, são como tudo, até a vida humana: têm um preço; determina-o o mercado.

Qual é a principal diferença, então, em relação a “antes"?

Antes, quando a construção de uma boa relação pessoal, untada com umas notas passadas discretamente, umas valentes almoçaradas e uns convites para o bordel de luxo permitia ganhar uma adjudicação —, um pequeno ou médio empresário astuto conseguia lá ir, pelo menos de vez em quando.

As novas regras, porém, tornam muito mais difícil esta corrupção em pequena escala.

Agora só lá se vai com grossas equipas de lobistas, com a frequência de decisores políticos importantes; com empregar (caros!) advogados e relações públicas polidos, bem falantes, capazes de dissertar sobre o interesse nacional, a situação e as perspectivas mundiais; com arranjar jactos privados para dar boleias; e dá jeito fazer uma ou outra obra de caridade bem vista (fundações disto e daquilo).

Uma vez isto feito, os concursos, mesmos os mais públicos e anónimos, resolvem-se: manejam-se as especificações para favorecer a nossa empresa; põem-se cláusulas que, partindo de um preço-base baixo, permitem triplicar ou quadruplicar o valor durante a empreitada; ou situam-se os limiares de adjudicação em valores demasiado baixos (e, uma vez o concurso deserto, passa-se à fase seguinte, até chegar à adjudicação directa); e mil e uma outras maneiras de manipular concursos.

No pior dos casos, impugna-se o concurso, atrasa-se tudo, até o concurso falhar e se ter de fazer outro.

Lateralmente seja dito: está aqui grande parte da explicação de porque as médias e grandes obras públicas nunca mais acabam, nunca mais se fazem, são demasiado caras. Tudo são custos, advogados, lobistas, diligências; e onde hão-de acabar todos os custos senão no preço da empreitada?

Mais: o jeitão que isto dá para bramar contra a burocracia: "nada se faz", “andamos a pagar impostos altíssimos para isto?”; “desburocratize-se!”, “simplifique-se!”; “simplex!”; o miserável portinglês do Cotrim!

Atenção: que a “transparência” tem os seus limites. Nada há de mais sagrado, nada haverá de mais sagrado do que o segredo comercial!

Caso contrário, não vêm lá os chineses roubar as nossas patentes, roubar os nossos saberes, roubar os nossos “postos de trabalho”? Que político quer tal labéu?!

A corrupção, nos países da UE, com as complexas regras da contratação pública, passou a só ser lucrativa em grande escala.

Na livre concorrência, sem entraves, pela corrupção, já só podem participar grandes empresas, grandes capitais. (Não se duvide: no campeonato mundial da corrupção, a primeira liga não inclui nem o Congo, nem Angola, nem a Bolívia, nem a Índia — é encabeçada pelos EUA, seguindo-se, como é habitual, as Alemanhas, Franças eAraganças).

Isto, sem qualquer ironia, é um problema muito grave.

A pequena e, sobretudo, a média empresa sempre viveu muito (não só, mas bastante) da pequena e média corrupção. Relações, cunhas, palmadas nas costas, almoçaradas.

Uma vez esta pequena corrupção erradicada ou quase, o pequeno e médio empresário não tem remédio senão tornar-se, em tudo menos no nome, assalariado do grande capital: franchiser, fornecedor de um cliente único, agente/traficante de mão de obra barata.

Isso torna-o cada vez mais raivoso.

Raivoso contra o sistema.

Raivoso contra os grandes, que lhe tiraram quaisquer hipóteses de singrar pelo seu suor.

Raivoso contra os pequenos, os seus próprios trabalhadores, que querem salários, direitos, regalias, e não fazem ideia de como é “o mundo real”.

Raivoso contra tudo e contra todos.

E isso traz-nos de volta à ascensão dos Chegas deste mundo.

Eles não vivem do desastre social, económico, político total.

O desastre social, económico, político é real. É realmente organizado pelo grande capital.

O grande capital organiza a corrupção em grande escala, a miséria em grande escala, a guerra em grande escala.

Os pequenos tramam-se. Se o movimento operário é fraco, os “pequenos”, inconformados, que se achavam grandes e falharam, viram-se contra os trabalhadores, os que “não querem trabalhar”, os sindicatos, o movimento operário: são muito mais fáceis de culpar.

Esta é a história do fascismo.

Convém não confundir.

A bolha do investimento em IA
O grande negócio do petróleo e da guerra
Quando o país vai bem, e o povo, mal, The Economist condecora Portugal
A IA e a loucura ferroviária
Corrupção, UE, concorrência, transparência, grandes negócios e fascismo
A bolha do investimento em IA
categoria-economia Big tech Bolha especulativa Inteligência Artificial Economia edicao-2026-06-18 (32)

A bolha do investimento em IA

Em dezembro de 1996, o então presidente da Reserva Federal, Alan Greenspan, caracterizou o boom nas ações de tecnologia, meios de comunicação e telecomunicações como mostrando sinais de “exuberância irracional”. Quase 30 anos depois, podemos dizer o mesmo sobre o boom da IA, com os sinos a tocarem a

Michael Roberts
O grande negócio do petróleo e da guerra
categoria-política Guerra Irão Petróleo Trump Economia edicao-2026-05-28 (29)

O grande negócio do petróleo e da guerra

No dia 23 de Março, 15 minutos antes de Trump anunciar que adiava os ataques à rede eléctrica iraniana, houve apostas de quase 600 milhões de dólares na queda dos preços do petróleo. No dia 17 de Abril, 20 minutos antes de o ministro dos Negócios Estrangeiros do Irão, Abbas Araghchi, anunciar nas re

Adriano Zilhão
Quando o país vai bem, e o povo, mal, The Economist condecora Portugal
categoria-opinião Portugal Economia edicao-2025-12-18 (09)

Quando o país vai bem, e o povo, mal, The Economist condecora Portugal

Enquanto o país do trabalho entrava em greve geral, The Economist anunciava ter elegido a economia portuguesa a “melhor da OCDE”. Isto porque, em 2025, Portugal teria combinado um forte crescimento do PIB, inflação baixa e uma “bolsa esfuziante”.

Adriano Zilhão
A IA e a loucura ferroviária
categoria-opinião IA Economia edicao-2025-12-12 (08)

A IA e a loucura ferroviária

A bolha da IA, porque é disso mesmo que se trata, apresenta surpreendentes semelhanças com a chamada ‘railway mania’ (que poderá traduzir-se por ‘ferromania’ ou ‘mania ferroviária’) na Grã-Bretanha na década de 1840 e, mais tarde, nos EUA na década de 1870.

Michael Roberts
Corrupção, UE, concorrência, transparência, grandes negócios e fascismo
categoria-política Corrupção Extrema-direita Fascismo União Europeia Economia edicao-2025-10-16 (01)

Corrupção, UE, concorrência, transparência, grandes negócios e fascismo

Mas a contratação pública na UE não é regida por directivas europeias que visam garantir transparência, concorrência e boa gestão dos recursos públicos? Pelo menos em teoria?

Adriano Zilhão

SUBSCREVE O MAIO

E recebe a nossa newsletter todas as semanas gratuitamente.